País
Argentinos en mora
18 de marzo de 2026
La mora en fintechs y entidades no bancarias mantuvo una tendencia ascendente en enero y se ubicó cerca del 25%, según diferentes estimaciones. Análisis de consultoras privadas coinciden en que el universo del crédito no bancario atraviesa una fase de deterioro acelerado en la calidad de cartera, mientras la banca tradicional también sufre problemas similares y los analistas advierten sobre posibles efectos de contagio.
La consultora EcoGo relevó que el nivel de irregularidad en las carteras de crédito no bancario llegó a 23,9% en enero de 2026. El fenómeno no se aisló a un segmento puntual, sino que afectó transversalmente a las principales entidades del sector, tanto fintechs como financieras tradicionales no bancarias. El informe indica que «casi cuatro veces la irregularidad del crédito total del sistema financiero y 2,4 veces la del crédito para consumo bancario de las familias».
El mismo informe señala que, como consecuencia, la porción de la cartera de créditos en funcionamiento normal decrece. La regularidad (situación normal más riesgo bajo) bajó de 92,1% en diciembre de 2024 a 76,1% en enero de 2026, mostrando un retroceso de más de 16 puntos porcentuales en poco más de un año. En ese segmento, la proporción de créditos en situación de «irrecuperable» llegó a 8%, con un incremento sostenido desde diciembre de 2024, cuando ese valor era de 2,7%.
El peso de este tipo de créditos también cambió en el sistema financiero. De acuerdo con las cifras de EcoGo, el crédito no bancario representa 13,3% del total y 17,1% del crédito al consumo en enero de 2026, mientras que el endeudamiento familiar asociado a este tipo de préstamos equivale a 0,35 meses de ingreso promedio. El informe agrega que el crédito no bancario como porcentaje del Producto Bruto Interno (PBI) ascendió a 1,44% en el mismo período.
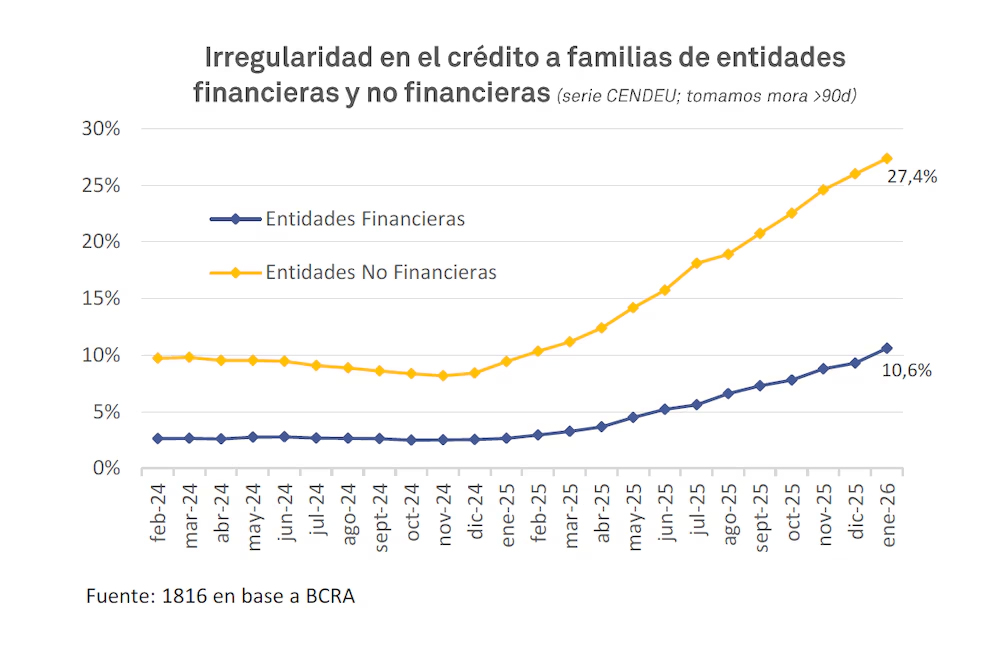
Con números similares, pero no idénticos, la consultora 1816 calculó que la irregularidad de los créditos de entidades no financieras a familias superó el 27% en enero. El informe destaca que «todas las principales entidades no financieras muestran crecimiento en la irregularidad del crédito a hogares en enero respecto a diciembre, de modo que repetimos que lo de la mora continúa tratándose de un fenómeno macro». Además, remarca que «Tarjeta Naranja y Mercado Libre siguen liderando con mucha distancia el segmento de los proveedores no financieros de crédito, explicando entre ambas entidades casi el 60% de esos préstamos a familias».
El análisis de 1816 pone el foco en la diferencia entre la mora registrada por entidades financieras y la que corresponde a las no bancarias. «La diferencia entre la mora de los préstamos a hogares de entidades financieras (que son los bancos y las compañías financieras) y entidades no financieras (que son todos los otros proveedores de crédito) es notable. En el caso de las entidades no financieras, ya puede afirmarse que más de un cuarto de los préstamos está en situación irregular, algo que, de acuerdo con las estadísticas del BCRA, solo habíamos visto en 2019 (año de crisis con Macri) y 2020 (año de pandemia; ver figura)», indica el informe.
La evolución de las tasas de interés es otro elemento destacado. Según 1816, «entre 2019 y mediados de 2025 las tasas nominales de los préstamos personales de entidades no financieras fueron en promedio un 90% más altas que las tasas de entidades financieras, es decir, casi el doble (las estadísticas de tasas de entidades no financieras llegan a julio de 2025 y se actualizan semestralmente), y las tasas reales de todos los segmentos aumentaron significativamente el año pasado». El informe calcula que, en febrero de 2026, la tasa nominal anual (TNA) promedio para préstamos personales de entidades financieras fue de 69,7%, lo que equivale a una tasa efectiva anual (TEA) nominal de 96,8% y a una TEA real de 39,7% si se toma la inflación de febrero. En el caso de entidades no financieras, si la tasa nominal promedio siguió siendo un 90% superior, la TEA real alcanzó 149,1%.
El informe de EcoGo señala que «la irregularidad en los créditos no bancarios muestra un crecimiento sostenido desde 2024, acelerando a fines de 2025». A partir de la desagregación de las carteras, el estudio muestra que el crédito no bancario totalizó 13,84 billones de pesos en enero de 2026.
Por su parte, 1816 advierte que «el nivel tan elevado de las tasas de interés reales de los préstamos a familias, y especialmente de los préstamos personales, implica un nivel de irregularidad más alto, dado cualquier nivel de actividad económica». El informe agrega que, si bien una mora más alta significa, dado cualquier nivel de préstamos, un menor resultado financiero para el acreedor, «en muchos casos las tasas son tan elevadas que pueden verse ejemplos de alta irregularidad sin problemas de rentabilidad para los prestamistas».
La volatilidad financiera también impactó sobre el sector. «Desde que se eliminó el corredor de tasas de interés las tasas a 1 día se han movido tanto que todos los actores del mercado se acostumbraron a tomar decisiones sabiendo que de un día para el otro las tasas pueden duplicarse o bajar a la mitad», afirma 1816. El informe vincula el incremento de la volatilidad y el fin de las LEFI, desde mediados de 2025, con la desaceleración del crédito al sector privado y la suba en el costo del dinero.
La calificadora de riesgo Moody»s alertó sobre el avance de la mora en los bancos que analiza
La diferencia en el volumen de préstamos entre entidades financieras y no financieras también aparece en los informes. Según 1816, «el crédito de entidades financieras a familias es mucho más elevado que el de entidades no financieras ($63 billones versus menos de $13 billones, según datos de enero de la Central de Deudores), a nivel agregado, es decir, tomando los créditos de ambos tipos de entidades, la mora total de hogares está por debajo del 14%, según calculamos».
El informe de 1816 resalta que «la irregularidad en los préstamos del sistema financiero a familias subió en enero por decimoquinto mes consecutivo, aumentando 1,3 puntos porcentuales, desde 9,3% en diciembre hasta 10,6%. De este modo, la mora de hogares tocó nuevos máximos en más de dos décadas». El documento aclara que «el 100% de los principales 25 bancos tuvieron aumento de la mora familiar en enero, lo que habla de un fenómeno macro».
El mismo informe detalla que, sumando la morosidad de los préstamos a empresas, «la irregularidad del conjunto de préstamos al sector privado no financiero también aumentó en el primer mes del año, hasta 6,4%».
Entre los factores que explican el escenario actual, 1816 menciona que «algo que, en nuestra opinión, contribuiría a reducir las tasas activas, es bajar la volatilidad de las tasas cortas, que creció enormemente desde mediados de 2025, tras el fin de las LEFI». El informe explica que «los beneficios de este régimen monetario no son evidentes, más allá de que le otorga al equipo económico muchos grados de libertad para cambiar las condiciones de liquidez abruptamente de un día para el otro sin dar demasiadas explicaciones».
El reporte de 1816 también describe el fenómeno de desaceleración del crédito: «No es casualidad que el crédito al sector privado se haya desacelerado tanto tras el fin de las LEFI, en julio 2025, cuando empezó a aumentar no solo la tasa, sino también la volatilidad de la tasa».
Advertencias de una calificadora de riesgo sobre los bancos
En un apartado sobre la banca tradicional, un informe de Moody’s advierte que «la calidad de los activos se consolida como el principal desafío para los bancos». Según la agencia, «los indicadores de morosidad continuarán deteriorándose en el corto plazo, antes de estabilizarse gradualmente hacia mediados de 2026, a medida que el desempeño de la expansión reciente del crédito continúa reflejándose en la calidad de la cartera».
El documento de Moody’s sostiene que «el crecimiento de los activos ponderados por riesgo y la materialización de la mora esperada presionan gradualmente los indicadores, aunque sin constituir un factor limitante para la expansión del crédito en el corto plazo». Además, remarca que «el deterioro de la cartera continuará presionando la rentabilidad del sistema financiero, principalmente a través de mayores cargos por incobrabilidad».
La agencia señala que «durante gran parte de 2025 el sistema operó en un entorno de elevados spreads entre tasas activas y pasivas, que incentivó la originación de crédito a pesar del deterioro de los indicadores de morosidad». Moody’s concluye que, en este contexto, «el endurecimiento de las condiciones de oferta de crédito, reflejado en criterios de originación más estrictos, dificultó el acceso a refinanciaciones y contribuyó a amplificar el deterioro de las carteras». MNews
País
Malvinas: polémica posición chilena

Las recientes declaraciones de Fernando Barros Tocornal, actual ministro de Defensa de Chile, encendieron las alarmas diplomáticas. El funcionario afirmó abiertamente que el Reino Unido es un país amigo que ejerce soberanía sobre las Malvinas, alineándose con la postura británica y distanciándose del histórico reclamo del Estado argentino.
La polémica postura de Chile sobre el conflicto por las Malvinas
Durante una entrevista concedida a Radio Polar de Magallanes, el jefe de la cartera castrense del gobierno de José Antonio Kast intentó ensayar un equilibrio formal, pero terminó dinamitando la postura histórica de apoyo irrestricto de su país hacia la Argentina. Barros Tocornal aseguró que, si bien apoyan el reclamo territorial, existe una situación de hecho donde se debe contemplar el derecho internacional "respetando la voluntad e interés de las personas involucradas".
Esta afirmación representa una grave confesión de alineación al mandato colonial. Al condicionar una solución a la voluntad de los isleños, el funcionario abraza directamente el argumento de la autodeterminación que utiliza Londres para eludir las negociaciones, contradiciendo la postura de la ONU.
Asimismo, el influyente abogado corporativo que comanda las Fuerzas Armadas de Chile relativizó los acuerdos firmados por su país en el marco del Mercosur, calificando a dichas declaraciones conjuntas como meros compromisos políticos "no obligatorios legalmente" y de carácter "parcial".
Respaldo a la ruta marítima comercial y desafío al Estado argentino
Lejos de tomar distancia de las polémicas logísticas en el sur del continente, el funcionario chileno blindó la operación mercantil proyectada entre Punta Arenas y el archipiélago. Al respecto, aseveró que la comunidad magallánica tiene "el derecho de ejercer el comercio" y que no ve ningún inconveniente en el desarrollo de esas actividades.
Esta definición oficial evidencia que el Palacio de La Moneda no pondrá obstáculos al primer zarpe previsto para noviembre de 2026 de la naviera Easter Island, el cual busca abastecer las exploraciones petrolíferas en la zona. Con este movimiento, se consolida una estrecha cooperación táctica con la corona británica en desmedro de la legislación argentina que busca sancionar el suministro a las actividades ilegales en el mar austral.
País
Milei negó la recesión, denunció ‘7 intentos de golpe de Estado’ y dijo ‘deportar a 20 mil terroristas’
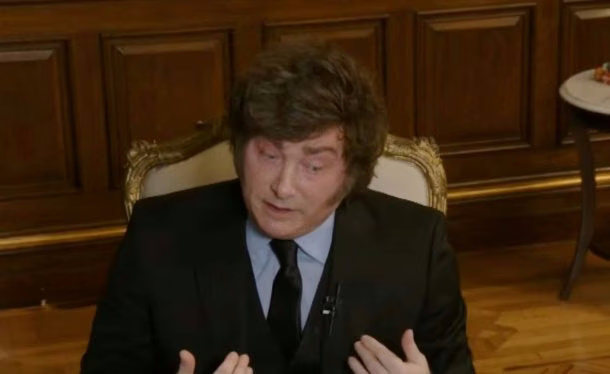
En una nueva entrevista grabada con el periodista Luis Majul tras su paso por la Asamblea General de las Naciones Unidas (ONU), el presidente Javier Milei dejó varias definiciones económicas y políticas que rápidamente acapararon la atención pública, destacándose especialmente por cifras y afirmaciones de tinte disparatado sobre la historia argentina, la situación internacional y la dinámica local.
Uno de los pasajes más llamativos de la charla se dio cuando el mandatario repasó las supuestas trabas institucionales que debió enfrentar la historia reciente y su administración, combinando datos inverosímiles sobre seguridad nacional e internacional.
"Una de las cosas que yo expliqué es que en 40 intentos de proyectos de intentar derrumbar el equilibrio fiscal, los 7 intentos de juicios políticos que fueron siete intentos de golpes de Estado, los 10 mil terroristas que deportamos el año pasado y este año llevamos deportados 20 mil", expresó Milei.
La afirmación sobre las deportaciones masivas de "terroristas" generó inmediato desconcierto, ya que no estuvieron apoyados en registros oficiales ni antecedentes de operativos migratorios o de seguridad de semejantes dimensiones en la historia del país, despertando alguna sorpresa incluso en el periodista.
Consultado sobre la contracción de la actividad en ciertos rubros de la economía doméstica, el Presidente rechazó tajantemente que el país atraviese una recesión y graficó el momento económico con una polémica analogía sobre el cambio tecnológico. "Hay una desaceleración del ritmo de expansión", sostuvo.
"Cuando hay cambios estructurales hay sectores que se expanden y otros que se contraen. Suponga que está yendo a la quiebra una fábrica de televisores en blanco y negro, ¿usted se quejaría de eso y quisiera salvar ese sector? Es un disparate. Entonces, eso es una de las cosas que está pasando, que la economía está cambiando y una parte se queda atrás", argumentó el Presidente.
Por otra parte, Milei defendió el rumbo macroeconómico y aseguró que la actividad se encuentra en niveles históricos elevados, atribuyendo los cuestionamientos o datos negativos a una supuesta intencionalidad política de sus detractores.
"Vamos a estar promediando cuatro o cinco veces más que la historia argentina de los últimos 100 años. ¿Qué parte es que la Argentina no crece? Entiendo que cuando aparezca un número malo vayan y lo festejen por el odio que le tienen a este Gobierno, el odio que les genera que se equivocaron, pero además la deshonestidad intelectual, porque hoy el mundo sufre un shock de oferta negativo", aseguró el libertario.
De este modo, el jefe de Estado ratificó su hoja de ruta económica y minimizó los indicadores adversos, en un reportaje que volvió a dejar fuertes cruces discursivos y frases para el debate político.
País
Visita de León XIV: el Gobierno confirmó los feriados
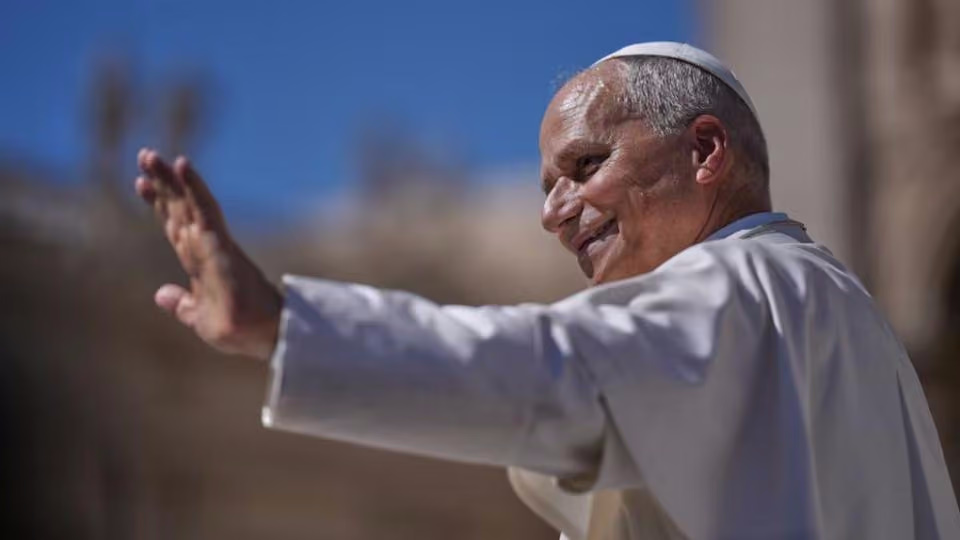
El Gobierno nacional estableció mediante el Decreto 1103/2026, publicado este lunes en el Boletín Oficial, las fechas de los feriados previstos por la visita oficial del papa León XIV, programada entre el 8 y el 11 de noviembre de 2026.

La medida dispone que el lunes 9 de noviembre será feriado nacional en todo el país. En cambio, el martes 10 tendrá alcance únicamente para la Provincia de Córdoba y la Ciudad Autónoma de Buenos Aires, mientras que el miércoles 11 será feriado exclusivamente en la Provincia de Buenos Aires.
El decreto también declaró de interés nacional la visita del pontífice y las actividades oficiales, institucionales, protocolares y organizativas vinculadas con su llegada al país. Para coordinar todos los preparativos, se creó además una unidad especial dependiente de la Jefatura de Gabinete de Ministros.
La nueva estructura fue denominada Unidad Ejecutora Especial Temporaria “Visita de Su Santidad el papa León XIV” y tendrá a su cargo la planificación, coordinación y conducción de las acciones necesarias para concretar la visita y cumplir con las obligaciones derivadas de ella.
Entre sus funciones estará coordinar las tareas de la Administración Pública Nacional relacionadas con el viaje, organizar integralmente las actividades, establecer prioridades y cronogramas y articular la participación de los organismos estatales necesarios para el desarrollo de los distintos eventos.
La unidad también deberá canalizar requerimientos vinculados con logística, infraestructura, seguridad, emergencias, protocolo y relaciones institucionales, además de identificar las necesidades de bienes, servicios y contrataciones.
Asimismo, tendrá facultades para impulsar, coordinar y realizar las contrataciones necesarias para las actividades relacionadas con la visita y aprobar los gastos correspondientes, con cargo al Presupuesto General de la Administración Pública Nacional.