Campo
Girasol: La campaña 2026/27 llega con muy buenos márgenes

22 de agosto de 2026
El girasol llega bien posicionado a la campaña 2026/27 en el sur bonaerense y en varias regiones productivas de la provincia de Buenos Aires: márgenes proyectados por encima del resto de los cultivos de gruesa en los ambientes analizados, precios futuros que ya permiten comenzar a cerrar negocios y una relación favorable frente a varios de sus principales insumos.
Pero las buenas perspectivas vienen acompañadas por una advertencia. Con un escenario de Niño fuerte y suelos que ya parten con importantes niveles de humedad, la planificación será determinante: ajustar la fecha de siembra, anticipar las aplicaciones, repensar la fertilización y prestar especial atención a las enfermedades serán algunas de las claves, señaló un informe preparado por el Ing. Agr. Diego Aguilera (*), para la Asociación Argentina de Girasol(asagir).
Cuando se analiza el escenario económico de las regiones Mar y Sierras Serrana (Tandil, Azul, Olavarría, Balcarce) y Mar y Sierras Costera (Miramar, Necochea y Mar del Plata), los números explican buena parte del entusiasmo.
En ambientes de potencial medio de la zona Mar y Sierras Serrana, los resultados dan 171 U$S/ha para girasol alto oleico y 113 U$S/ha para girasol común, mientras que el maíz de loma se ubica en torno a los 80 U$S/ha.
La contracara es la soja de primera: en el escenario analizado arroja un resultado negativo de aproximadamente 70 U$S/ha. Al cultivo “le está faltando precio”, producto de los derechos de exportación que hoy tiene el grano.
En ambientes de alto potencial la tendencia se mantiene. El girasol alto oleico vuelve a encabezar los márgenes, con aproximadamente 250 U$S/ha, mientras que girasol común y maíz se acercan en torno a los 180 U$S/ha, gracias a la mayor capacidad del maíz para transformar potencial productivo en kilos.
El maíz, de hecho, recuperó competitividad gracias a la baja de la urea y a la mejora de sus precios disponibles y futuros. La soja, si bien deja de mostrar números negativos en los mejores ambientes, sigue siendo la alternativa menos favorecida.
La decisión, sin embargo, no puede tomarse mirando solamente una planilla de márgenes estáticos y precios de referencia a cosecha. Para aumentar fuertemente la superficie de girasol hay que respetar criterios agronómicos básicos: evitar girasol sobre girasol, contemplar los herbicidas residuales utilizados previamente y conocer la presencia de enfermedades como Sclerotinia, Phomopsis o Mildiu.
Un precio que “obliga” a tomar decisiones
Además del margen proyectado, hay otras señales importantes: el girasol ya presenta valores que permiten comenzar a construir un precio promedio de venta.
Para analizarlo utilizamos el concepto de “precio de dolor con renta objetivo incluida”: el precio al que debería venderse el grano para cubrir los costos directos, el alquiler y la administración, y alcanzar un objetivo de 10% de rentabilidad, manteniendo el rendimiento planificado.
A partir de esa referencia, el girasol —y en especial el alto oleico— aparece entre los cultivos en los que ya resulta posible comenzar a cerrar negocios con sobreprecio: a modo de ejemplo, 8% en ambientes de potencial medio y 14% en ambientes de alto potencial.
La recomendación es avanzar con la venta de un 30/40% de la producción estimada cuando, entre precio base y prima, los valores se ubiquen aproximadamente entre 400 y 420 dólares, a lo que luego se suma la bonificación por materia grasa.
El análisis del FAS (precio puesto al lado del buque) teórico aporta otra señal favorable: el girasol disponible muestra un premio cercano al 11% respecto del FAS teórico, mientras que en el mercado futuro ese diferencial ronda el 5%.
Hay factores internacionales que sostienen un escenario alcista: la guerra entre Rusia y Ucrania, el conflicto en Medio Oriente y su impacto sobre los biocombustibles, y la merma de rendimiento en Europa por seca y altas temperaturas en las regiones de producción durante gran parte del desarrollo del cultivo.
Pero también hay que tener en cuenta las variables locales. Argentina proyecta una superficie de siembra considerablemente superior al promedio de las últimas cinco campañas (3 millones de hectáreas frente a un promedio de 2,25 millones) y, si bien hay más compradores de girasol que en el pasado, todavía hay algunos menos que en otros cultivos. Una exportación de grano que se mantenga activa puede mantener aún más fluido el mercado.
Justamente por esas variables locales, y frente a valores que hoy cierran un buen negocio en margen y rentabilidad, la sugerencia es comenzar con las ventas para ir construyendo un buen promedio. (Noticias AgroPecuarias)
* El Ing. Agr. Diego Aguilera es asesor de 3 grupos CREA (CREA San Manuel, CREA Tandil y CREA Arroyo de los Huesos), asesor de empresas privadas. Consultor empresaria
Campo
Campaña 2026/2027: la Bolsa de Cereales proyecta casi 158 millones de toneladas

Tras el lanzamiento de la campaña 2026/2027, Ramiro Costa, gerente general de la Bolsa de Cereales de Buenos Aires, dio un panorama positivo para el agro argentino. Venimos de una cosecha récord, y el desafío ahora es repetirla. “Alcanzar un récord eventualmente se logra, pero repetirlo es todo un desafío y parece que estamos a las puertas de algo así”, afirmó.
La entidad estima una producción de casi 158 millones de toneladas, que según Costa se logra “con un lindo mix”, porque no todos los cultivos evolucionan igual. “Hoy estamos estimando casi 158 millones de toneladas de producción”, precisó, y aclaró que el escenario se cumplirá “clima mediante”.
Por cultivo, el panorama es el siguiente:
- Maíz: apunta a 66 millones de toneladas, un récord con un incremento cercano al 3% respecto del año anterior.
- Soja: crece hasta casi 54 millones de toneladas. Según el directivo, viene consolidando una tasa de crecimiento interesante, aunque todavía no alcanza los récords de años atrás.
- Sorgo: muestra algo de crecimiento.
- Girasol: se mantendría más o menos igual, pero en un nivel absolutamente alto.
- Trigo y cebada: caen en la comparación interanual, porque la campaña anterior fue, en palabras de Costa, un récord de los que se llaman “inalcanzables”. Aun así, serían la segunda mayor cosecha de estos cultivos de la historia.
Sobre el girasol, Costa explicó que crece mucho, apalancado por lo que sucede a nivel mundial. El contexto combina cuestiones de mercado y geopolíticas que afectan los precios de la energía, la logística de transporte de granos y los costos de los insumos. A eso se suma un año Niño, que para la Argentina resulta favorable. “Considerando un poco todo, hace que el girasol claramente sea un beneficiado de esta foto”, sostuvo.
No es el único factor. Los precios internacionales están en buenos niveles, y la baja de impuestos, sobre todo de las retenciones, permite que el país acceda a un valor más cercano al que reciben sus competidores.
Ese escenario se traduce en decisiones de los productores. Según la encuesta de la Bolsa de Cereales sobre expectativas de uso de tecnología, “casi el 80% de los productores tienen expectativas de mantener el nivel del año anterior, que fue bueno, o incluso mejorarlo”.
Costa dimensionó el impacto de la reducción de los derechos de exportación. Cuando termine el período previsto, en diciembre de 2028, la baja implicará 46 dólares más por tonelada. Para la próxima campaña, equivale a “hasta 17 dólares más por hectárea”. “Los números empiezan a mejorar y eso permite proyectar más inversión”, dijo. Y agregó que más inversión “es ponerle piso a los rendimientos y hablar de una cadena que va a ir creciendo”.
Todo esto, remarcó, consolida un piso de producción muy alto. Es un punto de partida para un segundo año récord potencial, que aportará a las exportaciones, al procesamiento y consumo interno de granos, a la actividad en todo el país y al PBI.
Consultado sobre el impacto de los conflictos en Medio Oriente, el directivo planteó que hay efectos en ambas direcciones. Por un lado, suben los costos de la energía, lo que encarece el gasoil para la siembra, la aplicación de fitosanitarios y la cosecha, y también algunos insumos. Por el otro, suben los precios de los granos. “En ese mix entre suba de costos y suba de precio de granos, hay que ver cómo queda cada uno de los cultivos”, explicó, y ahí aparecen “algunos desafíos, pero también algunas oportunidades”.
Frente a un mundo con guerras tradicionales y guerras comerciales de aranceles, Costa señaló que la Argentina no está tan afectada como otros países.
El gerente general también se refirió al cambio de mirada sobre el sector. Antes se lo veía como productor de alimentos y generador de dólares. Hoy, a su criterio, el país se plantea una visión estratégica distinta, apoyada en el agro pero también en los nuevos recursos del sector energético. Mencionó las sinergias que se generan, por ejemplo, con la producción de fertilizantes.
“Empezamos a ver que hay una visión integral de desarrollo muy interesante por delante”, indicó. Reconoció que todavía no está explotada y que el proceso lleva tiempo, pero que ya empiezan a surgir noticias que “probablemente hagan pegar un salto de crecimiento y desarrollo muy marcado”.
Costa explicó que su optimismo responde a que la Argentina atraviesa una ventana de oportunidad. Recordó que pocos años atrás había derechos de exportación altísimos y prohibiciones de exportar, lo que desincentivaba la inversión. “Hoy eso está cambiando”, afirmó.
También analizó los próximos diez años en el marco del Mercosur y el crecimiento esperado de Brasil, Uruguay y Paraguay. Históricamente, dijo, quien más provecho sacaba era Brasil, porque tenía una mejor política agropecuaria. Ahora, la Argentina “empieza a levantar un poco la vara” y a crecer a tasas más altas. Según Costa, no las cumplía antes porque faltaban los incentivos correctos.
Campo
Sellan acuerdo para fortalecer un bloque cooperativo urbano y agrario
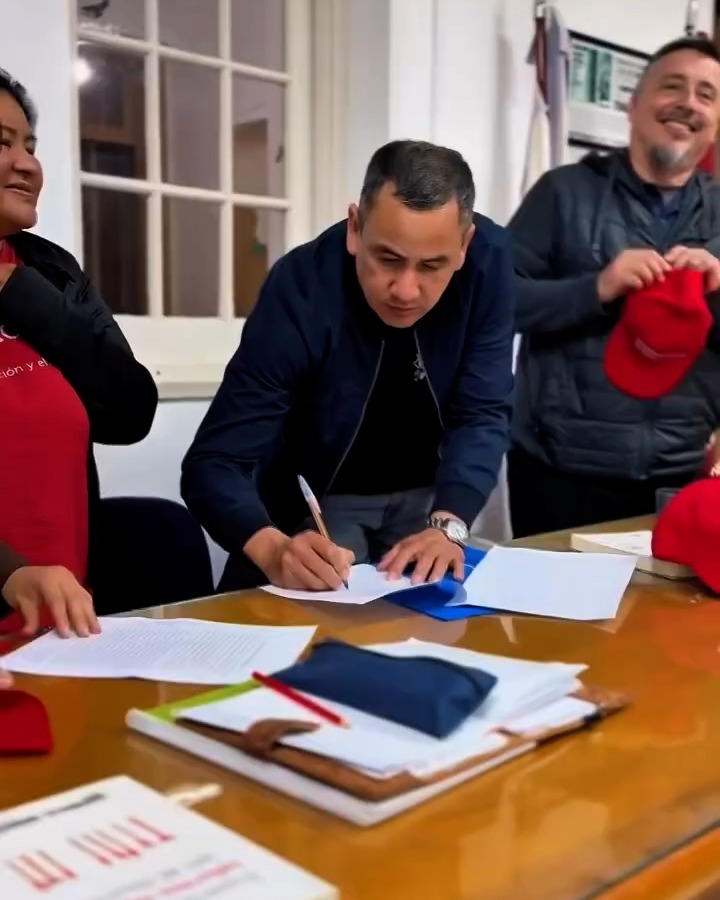
La Confederación Argentina de Trabajadores Cooperativos Asociados (CONARCOOP) y la Federación Rural para la Producción y el Arraigo avanzaron con la firma de un convenio de colaboración nacional e internacional, con el objetivo de fortalecer el movimiento cooperativo a nivel urbano y rural.
La rúbrica se realizó el pasado jueves 3 de septiembre en la sede de la Federación de Cooperativas de Trabajo de la República Argentina (FECOOTRA) en La Plata, provincia de Buenos Aires.
La Federación Rural para la Producción y el Arraigo es uno de los nucleamientos de cooperativas agropecuarias más importantes del país y reúne a más de 30.000 productores de distintos puntos de la Argentina.
El acuerdo representa un nuevo paso en la construcción de vínculos entre organizaciones cooperativas vinculadas al trabajo y aquellas relacionadas con la producción agropecuaria, con una perspectiva de articulación a nivel nacional e internacional.
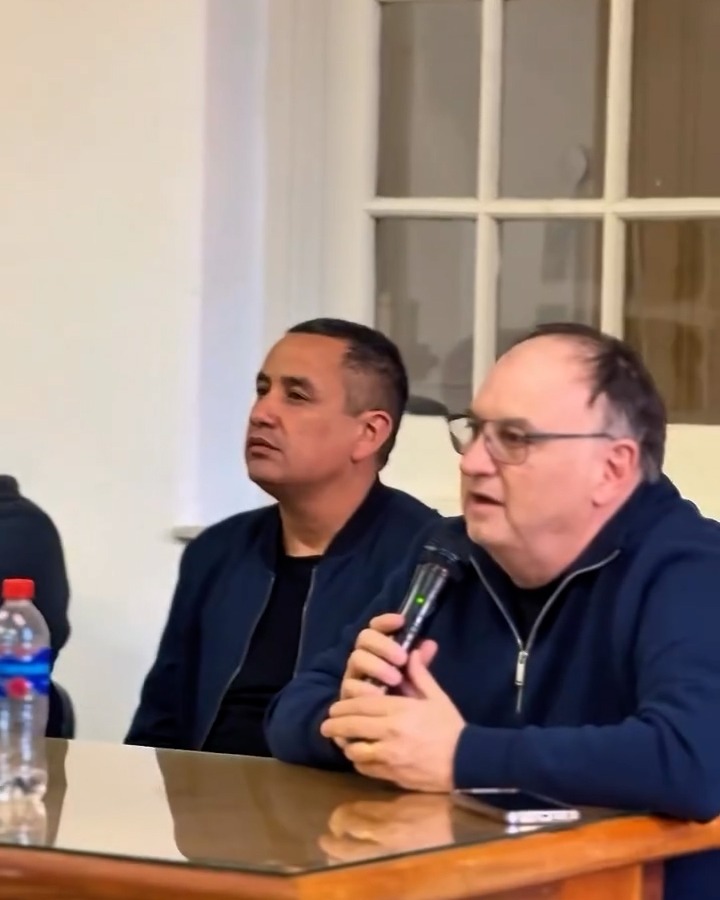
“Este acuerdo tiene una enorme importancia porque nos permite seguir construyendo un bloque cooperativo con una fuerte impronta federal. Tenemos que ser capaces de unir experiencias, capacidades y territorios para que el cooperativismo tenga una voz cada vez más fuerte y representativa”, señaló el presidente de CONARCOOP, Ramiro Martínez.
En ese sentido, el dirigente destacó que la articulación entre ambos espacios permite ampliar las posibilidades de articulación y afianzar una agenda común.
“Cuando el cooperativismo del trabajo se une, a nivel urbano y rural, se abre una posibilidad concreta de pensar el desarrollo desde las propias organizaciones, desde cada territorio y con una mirada que contemple la realidad productiva de todo el país”, afirmó.
El dirigente también remarcó la importancia de avanzar hacia una mayor integración del movimiento cooperativo. “La construcción de un bloque cooperativo federal no es solamente una cuestión institucional: es una herramienta para generar vínculos, compartir experiencias y defender un modelo de producción y de trabajo basado en la organización y el arraigo”, sostuvo.
La jornada también incluyó la presentación, y posterior debate, del libro “Experiencias de reforma agraria en el mundo”, coordinado por João Pedro Stédile, que sirvió como punto de partida para compartir experiencias y reflexionar sobre distintos modelos de organización productiva.
El encuentro permitió así combinar la firma del convenio con un espacio de intercambio y debate sobre las experiencias del cooperativismo, en línea con la búsqueda de fortalecer vínculos y construir nuevas instancias de articulación.
Desde CONARCOOP señalaron que este tipo de acuerdos forman parte de un proceso orientado a profundizar la integración entre organizaciones cooperativas de distintas ramas y regiones, con el objetivo de consolidar un movimiento con una mayor capacidad de integración y una perspectiva federal.
“Tenemos que seguir encontrándonos, porque la Argentina necesita un cooperativismo integrado, que pueda mirar al país en toda su extensión y que tenga la capacidad de construir respuestas desde cada territorio. Este convenio es un paso importante en ese camino”, concluyó Martínez.
Acerca de CONARCOOP
La Confederación Argentina de Trabajadores Cooperativos Asociados (Conarcoop) está integrada por 20 federaciones de cooperativas nacionales: Federación de Cooperativas Integradas de Jujuy (FECOVIJUY), Federación de Cooperativas Unidas (FCU), Federación de Trabajadores Cooperativos - CABA (FETRACOOP), Federación de Cooperativas de Productores de Alimentos de Misiones (FECOPAM), Federación de Organizaciones Productoras de Alimentos (FOPAL), Federación de Cooperativas de Trabajo de la República Argentina (FECOOTRA), Federación Red Grafica Cooperativa, Federación de Cooperativas de Santiago del Estero (FEDCOOP),Cooperativas de Trabajo Federadas Sur de Córdoba (CTF), Federación de Cooperativas de Corrientes (FEDECOOP), Federación de Cooperativas para la Inclusión Social (INCLUSIÓN), de Rosario, Federación Riojana de Cooperativas Autogestionadas (FERCOA), Federación de Cooperativas Red Mayo, de Santa Fe, Federación de Cooperativas de Trabajo de Entre Ríos (FECOOTRER), FECUTA, Federación de Cooperativas Padre Mugica, Federación de Cooperativas Feconorte,Federación TUCMA, de Tucumán, Federación Unión Nacional de Cooperativas Argentinas de Trabajo (FUNCAT), y Federación por la Producción en la Economía Popular (FE.COOP.EP). Más info en www.conarcoop.coop
Campo
Productores duplican en optimismo a los EEUU sobre el futuro del agro