País
Argentinos en mora
18 de marzo de 2026
La mora en fintechs y entidades no bancarias mantuvo una tendencia ascendente en enero y se ubicó cerca del 25%, según diferentes estimaciones. Análisis de consultoras privadas coinciden en que el universo del crédito no bancario atraviesa una fase de deterioro acelerado en la calidad de cartera, mientras la banca tradicional también sufre problemas similares y los analistas advierten sobre posibles efectos de contagio.
La consultora EcoGo relevó que el nivel de irregularidad en las carteras de crédito no bancario llegó a 23,9% en enero de 2026. El fenómeno no se aisló a un segmento puntual, sino que afectó transversalmente a las principales entidades del sector, tanto fintechs como financieras tradicionales no bancarias. El informe indica que «casi cuatro veces la irregularidad del crédito total del sistema financiero y 2,4 veces la del crédito para consumo bancario de las familias».
El mismo informe señala que, como consecuencia, la porción de la cartera de créditos en funcionamiento normal decrece. La regularidad (situación normal más riesgo bajo) bajó de 92,1% en diciembre de 2024 a 76,1% en enero de 2026, mostrando un retroceso de más de 16 puntos porcentuales en poco más de un año. En ese segmento, la proporción de créditos en situación de «irrecuperable» llegó a 8%, con un incremento sostenido desde diciembre de 2024, cuando ese valor era de 2,7%.
El peso de este tipo de créditos también cambió en el sistema financiero. De acuerdo con las cifras de EcoGo, el crédito no bancario representa 13,3% del total y 17,1% del crédito al consumo en enero de 2026, mientras que el endeudamiento familiar asociado a este tipo de préstamos equivale a 0,35 meses de ingreso promedio. El informe agrega que el crédito no bancario como porcentaje del Producto Bruto Interno (PBI) ascendió a 1,44% en el mismo período.
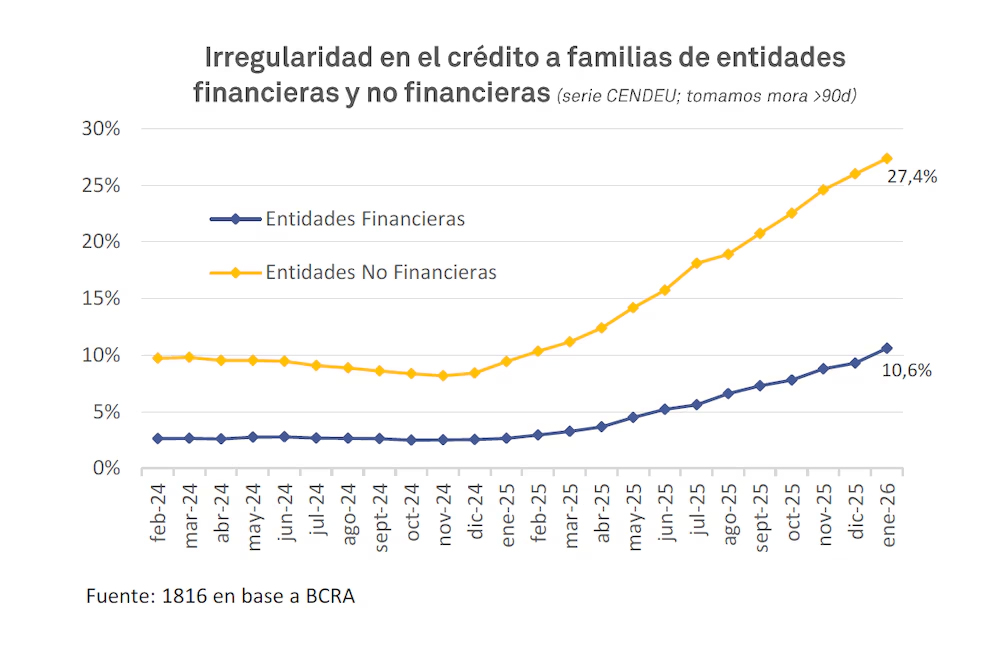
Con números similares, pero no idénticos, la consultora 1816 calculó que la irregularidad de los créditos de entidades no financieras a familias superó el 27% en enero. El informe destaca que «todas las principales entidades no financieras muestran crecimiento en la irregularidad del crédito a hogares en enero respecto a diciembre, de modo que repetimos que lo de la mora continúa tratándose de un fenómeno macro». Además, remarca que «Tarjeta Naranja y Mercado Libre siguen liderando con mucha distancia el segmento de los proveedores no financieros de crédito, explicando entre ambas entidades casi el 60% de esos préstamos a familias».
El análisis de 1816 pone el foco en la diferencia entre la mora registrada por entidades financieras y la que corresponde a las no bancarias. «La diferencia entre la mora de los préstamos a hogares de entidades financieras (que son los bancos y las compañías financieras) y entidades no financieras (que son todos los otros proveedores de crédito) es notable. En el caso de las entidades no financieras, ya puede afirmarse que más de un cuarto de los préstamos está en situación irregular, algo que, de acuerdo con las estadísticas del BCRA, solo habíamos visto en 2019 (año de crisis con Macri) y 2020 (año de pandemia; ver figura)», indica el informe.
La evolución de las tasas de interés es otro elemento destacado. Según 1816, «entre 2019 y mediados de 2025 las tasas nominales de los préstamos personales de entidades no financieras fueron en promedio un 90% más altas que las tasas de entidades financieras, es decir, casi el doble (las estadísticas de tasas de entidades no financieras llegan a julio de 2025 y se actualizan semestralmente), y las tasas reales de todos los segmentos aumentaron significativamente el año pasado». El informe calcula que, en febrero de 2026, la tasa nominal anual (TNA) promedio para préstamos personales de entidades financieras fue de 69,7%, lo que equivale a una tasa efectiva anual (TEA) nominal de 96,8% y a una TEA real de 39,7% si se toma la inflación de febrero. En el caso de entidades no financieras, si la tasa nominal promedio siguió siendo un 90% superior, la TEA real alcanzó 149,1%.
El informe de EcoGo señala que «la irregularidad en los créditos no bancarios muestra un crecimiento sostenido desde 2024, acelerando a fines de 2025». A partir de la desagregación de las carteras, el estudio muestra que el crédito no bancario totalizó 13,84 billones de pesos en enero de 2026.
Por su parte, 1816 advierte que «el nivel tan elevado de las tasas de interés reales de los préstamos a familias, y especialmente de los préstamos personales, implica un nivel de irregularidad más alto, dado cualquier nivel de actividad económica». El informe agrega que, si bien una mora más alta significa, dado cualquier nivel de préstamos, un menor resultado financiero para el acreedor, «en muchos casos las tasas son tan elevadas que pueden verse ejemplos de alta irregularidad sin problemas de rentabilidad para los prestamistas».
La volatilidad financiera también impactó sobre el sector. «Desde que se eliminó el corredor de tasas de interés las tasas a 1 día se han movido tanto que todos los actores del mercado se acostumbraron a tomar decisiones sabiendo que de un día para el otro las tasas pueden duplicarse o bajar a la mitad», afirma 1816. El informe vincula el incremento de la volatilidad y el fin de las LEFI, desde mediados de 2025, con la desaceleración del crédito al sector privado y la suba en el costo del dinero.
La calificadora de riesgo Moody»s alertó sobre el avance de la mora en los bancos que analiza
La diferencia en el volumen de préstamos entre entidades financieras y no financieras también aparece en los informes. Según 1816, «el crédito de entidades financieras a familias es mucho más elevado que el de entidades no financieras ($63 billones versus menos de $13 billones, según datos de enero de la Central de Deudores), a nivel agregado, es decir, tomando los créditos de ambos tipos de entidades, la mora total de hogares está por debajo del 14%, según calculamos».
El informe de 1816 resalta que «la irregularidad en los préstamos del sistema financiero a familias subió en enero por decimoquinto mes consecutivo, aumentando 1,3 puntos porcentuales, desde 9,3% en diciembre hasta 10,6%. De este modo, la mora de hogares tocó nuevos máximos en más de dos décadas». El documento aclara que «el 100% de los principales 25 bancos tuvieron aumento de la mora familiar en enero, lo que habla de un fenómeno macro».
El mismo informe detalla que, sumando la morosidad de los préstamos a empresas, «la irregularidad del conjunto de préstamos al sector privado no financiero también aumentó en el primer mes del año, hasta 6,4%».
Entre los factores que explican el escenario actual, 1816 menciona que «algo que, en nuestra opinión, contribuiría a reducir las tasas activas, es bajar la volatilidad de las tasas cortas, que creció enormemente desde mediados de 2025, tras el fin de las LEFI». El informe explica que «los beneficios de este régimen monetario no son evidentes, más allá de que le otorga al equipo económico muchos grados de libertad para cambiar las condiciones de liquidez abruptamente de un día para el otro sin dar demasiadas explicaciones».
El reporte de 1816 también describe el fenómeno de desaceleración del crédito: «No es casualidad que el crédito al sector privado se haya desacelerado tanto tras el fin de las LEFI, en julio 2025, cuando empezó a aumentar no solo la tasa, sino también la volatilidad de la tasa».
Advertencias de una calificadora de riesgo sobre los bancos
En un apartado sobre la banca tradicional, un informe de Moody’s advierte que «la calidad de los activos se consolida como el principal desafío para los bancos». Según la agencia, «los indicadores de morosidad continuarán deteriorándose en el corto plazo, antes de estabilizarse gradualmente hacia mediados de 2026, a medida que el desempeño de la expansión reciente del crédito continúa reflejándose en la calidad de la cartera».
El documento de Moody’s sostiene que «el crecimiento de los activos ponderados por riesgo y la materialización de la mora esperada presionan gradualmente los indicadores, aunque sin constituir un factor limitante para la expansión del crédito en el corto plazo». Además, remarca que «el deterioro de la cartera continuará presionando la rentabilidad del sistema financiero, principalmente a través de mayores cargos por incobrabilidad».
La agencia señala que «durante gran parte de 2025 el sistema operó en un entorno de elevados spreads entre tasas activas y pasivas, que incentivó la originación de crédito a pesar del deterioro de los indicadores de morosidad». Moody’s concluye que, en este contexto, «el endurecimiento de las condiciones de oferta de crédito, reflejado en criterios de originación más estrictos, dificultó el acceso a refinanciaciones y contribuyó a amplificar el deterioro de las carteras». MNews
País
El campo pide agua
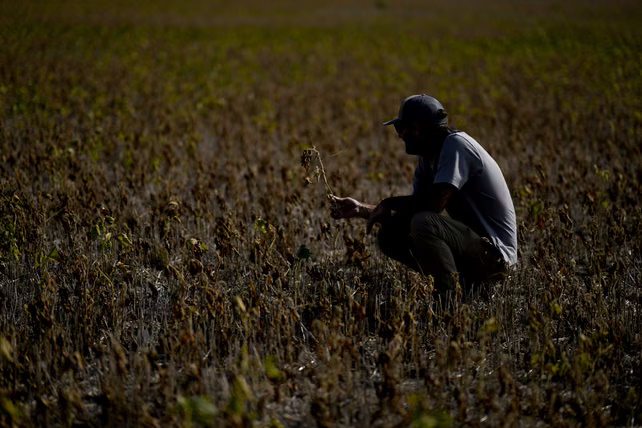
La primavera arrancó conel 70% de la región agrícola núcleo pidiendo agua. Según la Guía Estratégica para el Agro (GEA), las últimas lluvias del invierno no alcanzaron para revertir el déficit hídrico en el centro-oeste de la región. En ese contexto, el trigo pierde condición y el maíz encuentra dificultades para avanzar con la siembra. La soja todavía espera hasta octubre, pero ya comenzaron los preparativos con la calidad de la semilla como interrogante.
Para el período junio-agosto, el promedio de los últimos 30 años oscila entre 50 y 150 mm. Este año los mayores acumulados se concentraron en el noreste bonaerense. Ramallo registró el máximo, con 160 mm. Pero la contracara estuvo en el noroeste regional: Noetinger y Pozo del Molle apenas acumularon 12 mm. Este marcado gradiente de lluvias ya se refleja en las reservas de los suelos.
Actualmente, el 70% de la región núcleo se encuentra entre condiciones de escasez hídrica y sequía, mientras que las reservas regulares se concentran en el noreste bonaerense. Así, la primavera comienza con una disponibilidad de agua limitada y con buena parte del oeste de la región necesitando lluvias inminentes para recomponer las reservas.
El fin de semana dejó algunos milímetros, aunque concentrados en el sudeste, la zona que hasta ahora aparece menos comprometida por la falta de agua. Hacia el sur provincial, a la falta de agua se suma el efecto de las heladas.
El trigo
La situación comienza a ser más sensible porque el trigo está entrando en el período crítico de definición del rendimiento. Actualmente, cerca del 20% del área ya presenta la hoja bandera expandida y otro 1% se encuentra en espiga embuchada. “Cualquier estrés en esta etapa puede tener un impacto creciente sobre el número y peso de los granos; todavía hay margen para sostener el potencial, pero las lluvias que puedan llegar durante las próximos días serán cada vez más importantes”, señalaron Marina Barletta, Florencia Poeta y Cristián Russo en el informe que elaboraron para la Bolsa de Comercio de Rosario, reproducido por el diario La Capital de Rosario..
Por otra parte, si bien en la última semana la siembra de maíz avanzó 15 puntos en la región, alcanzando el 55% del área intencionada, la falta de humedad superficial frena las labores en el oeste. El año pasado, para esta misma fecha el progreso en la región era del 60%. En Corral de Bustos y alrededores, todavía resta sembrar cerca del 60% del área, pero hay poco movimiento de sembradoras por la escasa humedad en la cama de siembra. Si bien existe margen para esperar lluvias hasta alrededor del 20 de octubre, se busca no demorar demasiado la implantación para evitar que el período crítico caiga hacia fines de diciembre o comienzos de enero.
En Carlos Pellegrini, quedan algunos lotes por sembrar, pero la humedad del perfil es muy baja. Una lluvia de 10 a 15 mm permitiría completar la siembra. Hacia el este, en cambio, las mejores condiciones hídricas permiten continuar con al labores. En Bigand la siembra está prácticamente finalizada y en San Gregorio, las precipitaciones del fin de semana pasado aseguraron humedad suficiente para continuar con la implantación.
La soja, con interrogantes
Todavía falta casi un mes para que comience la siembra de soja de primera, prevista hacia el 15-20 de octubre, pero ya arrancaron los análisis de semilla para conocer su poder germinativo. En los primeros resultados están apareciendo algunos problemas: en Bigand, los primeros análisis arrojan resultados muy variables: se encontraron muestras de mala calidad junto con otras de valores excelentes. Los poderes germinativos, en semillas tratadas con fungicidas curasemillas, se ubican entre 80% y 94%.
En Corral de Bustos los poderes germinativos están cercanos al 85%, cuando en años favorables suelen superar el 95%. En contraste, Carlos Pellegrini y María Susana reportan hasta el momento buenos resultados de poder germinativo, sin señales de problemas en la calidad de la semilla.
País
Inglaterra se prepara para defender militarmente las Malvinas

El secretario de Defensa del Reino Unido, Wes Streeting, afirmó que su país está preparado para defender militarmente las Islas Malvinas en caso de un ataque y sostuvo que la Argentina no cuenta con la capacidad necesaria para tomar el archipiélago.
En una entrevista con el diario británico The Sun, Streeting fue consultado específicamente sobre la posibilidad de que el Reino Unido tuviera que enviar tropas para defender las Malvinas ante un eventual ataque argentino. El funcionario respondió de manera afirmativa.Noticias Relacionadas
“Esto no es 1982. Los argentinos no tienen la capacidad de tomar las Islas Malvinas. Nosotros tenemos la capacidad de defender las Islas Malvinas”, dijo.
Consultado directamente sobre si el Reino Unido podría proteger militarmente las islas en caso de que la Argentina enviara buques de guerra, Streeting respondió: “Sí”.
El funcionario también cuestionó al presidente Javier Milei por sus reclamos de soberanía sobre el archipiélago y acusó al mandatario de repetir una “misma propaganda falsa”.
“Lo que hemos visto del presidente de la Argentina es lo mismo que escuchamos de los argentinos año tras año: quejarse por las Malvinas, decir que son suyas”, afirmó.
Streeting sostuvo además que la disputa quedó resuelta tras la guerra de 1982 y defendió la posición británica sobre los habitantes de las islas.
“Esta cuestión se resolvió en 1982 y sigue siendo la voluntad de los habitantes de las Malvinas, la abrumadora mayoría de los cuales, como saben, elige ser británica”, afirmó. Y agregó: “Nosotros apoyamos a las Malvinas”.
La Argentina, en cambio, sostiene que las Islas Malvinas, Georgias del Sur y Sandwich del Sur y los espacios marítimos circundantes forman parte de su territorio y reclama al Reino Unido la reanudación de las negociaciones para resolver la disputa de soberanía.
Buenos Aires también considera que la guerra de 1982 no modificó la naturaleza de la disputa y mantiene su reclamo por la soberanía de las islas. En las últimas semanas, además, ambos países volvieron a cruzarse por las actividades vinculadas con la explotación de recursos naturales en las aguas circundantes.
Por otra parte, Streeting se refirió al escenario internacional y advirtió que el Reino Unido enfrenta un riesgo de guerra mayor que en cualquier otro momento de su vida.
“Sin ninguna duda, la mayor amenaza que enfrenta el Reino Unido es Rusia y el presidente Putin”, afirmó.
Según el funcionario, el Reino Unido debe reforzar sus Fuerzas Armadas para mantener su capacidad de disuasión frente a potenciales adversarios.
Streeting, de 43 años, sostuvo que actualmente tiene los recursos necesarios para garantizar la seguridad del país, pero advirtió que esa situación podría cambiar si no se incrementa la inversión en Defensa durante los próximos años.
“Mientras hoy puedo decir con confianza que tenemos lo que necesitamos para mantener este país seguro, si nos quedáramos quietos no podría decir lo mismo dentro de cinco años”, afirmó.
El funcionario también defendió el aumento del presupuesto militar anunciado por el Gobierno británico y consideró que una mayor capacidad de las Fuerzas Armadas funciona como mecanismo de disuasión. “Una mayor fortaleza genera disuasión, y la disuasión hace mucho menos probable que terminemos en un lugar al que no queremos llegar, que es una guerra con Rusia o con cualquier otra persona”, sostuvo.
Streeting también vinculó esa necesidad de fortalecer las capacidades militares con la posición del Reino Unido frente a sus adversarios.“Nuestros enemigos están esperando que mostremos signos de debilidad”, afirmó durante la entrevista.
Streeting asumió recientemente como secretario de Defensa después de haber ocupado el cargo de secretario de Salud. Su llegada a la cartera de Defensa se produjo en medio del debate dentro del Gobierno británico sobre el aumento del gasto militar y las prioridades presupuestarias. (TN)
País
Presentan el logo oficial de la histórica visita de León XIV
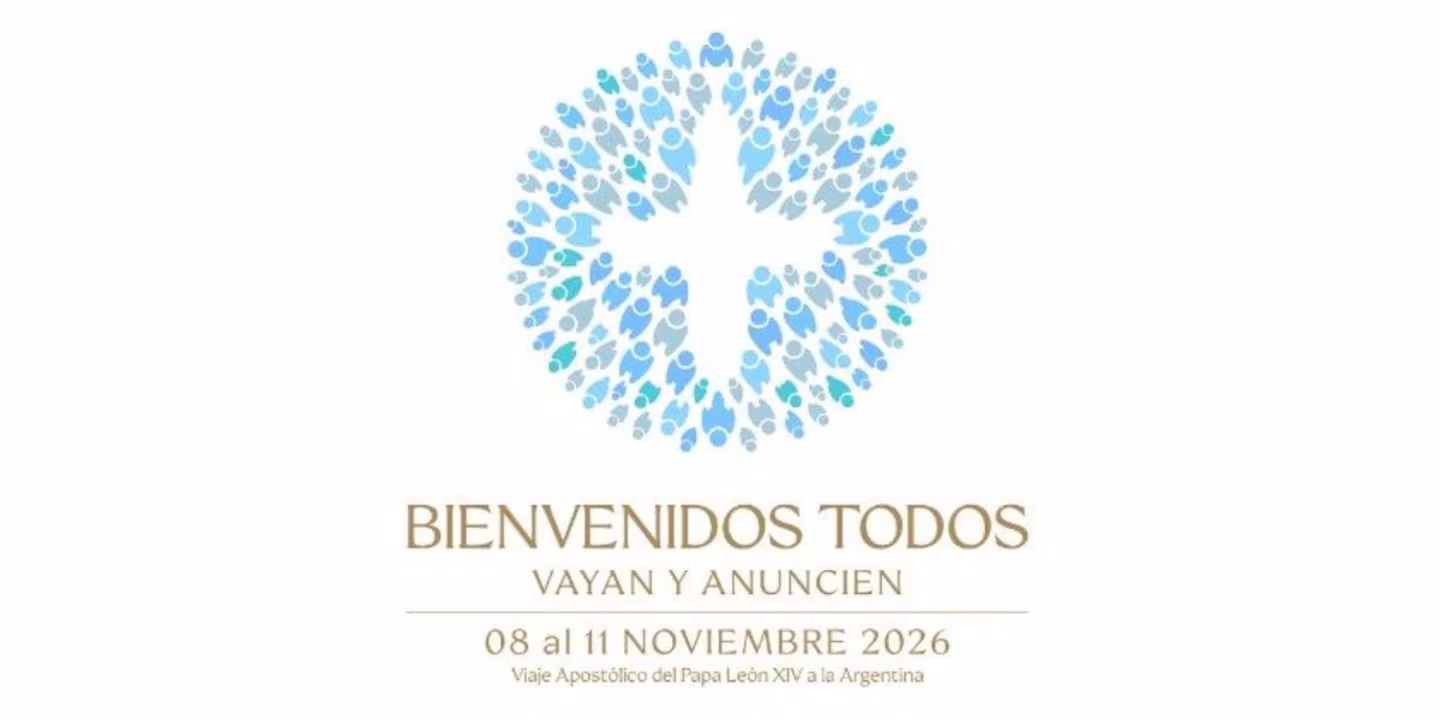
La Iglesia católica dio a conocer la identidad visual que acompañará la visita del papa León XIV a la Argentina, programada del 8 al 11 de noviembre. La presentación incluyó el logotipo y el lema que se verán en actos masivos y materiales institucionales, y abre la cuenta regresiva para un acontecimiento con fuerte carga simbólica.
El diseño, presentado por la comisión organizadora, muestra una corola compuesta por pequeñas figuras humanas de distintas formas, tamaños y tonos que evocan la diversidad del pueblo. En el centro, el vacío configura de modo sutil una cruz, señal del lugar de Cristo en el mensaje pastoral y del protagonismo del anuncio evangélico.
La disposición gráfica sugiere un camino compartido y una corresponsabilidad en la misión, pasando del encuentro personal a la tarea de anunciar. El diseño pretende transmitir apertura y armonía en un contexto social donde la llamada a la cultura del encuentro demanda respuestas comunitarias de distintos sectores.
Durante sus tres días en el país, la visita del papa incluirá actos en Buenos Aires, Córdoba y Luján. Será el primer Santo Padre en pisar suelo argentino en casi cuatro décadas, desde la llegada de san Juan Pablo II en 1987, según informó la organización oficial.
La agenda combinará encuentros institucionales con autoridades nacionales, reuniones con representantes de la sociedad civil y celebraciones litúrgicas multitudinarias. Los organizadores buscan un equilibrio entre actos protocolarios y momentos de encuentro pastoral que permitan la participación amplia de los fieles.
El itinerario por Buenos Aires, Córdoba y Luján junto con los objetivos pastorales del encuentro comunitario.La comisión organizadora explicó el sentido teológico del emblema y difundió el lema oficial: “Bienvenidos todos. Vayan y anuncien”. Explicaron que la imagen apunta a animar la misión compartida y a reforzar valores de fraternidad, hospitalidad y compromiso eclesial en un momento clave para el diálogo social.