Campo
El Semáforo de Coninagro de las Economías Regionales en la Expoagro
14 de marzo de 2026
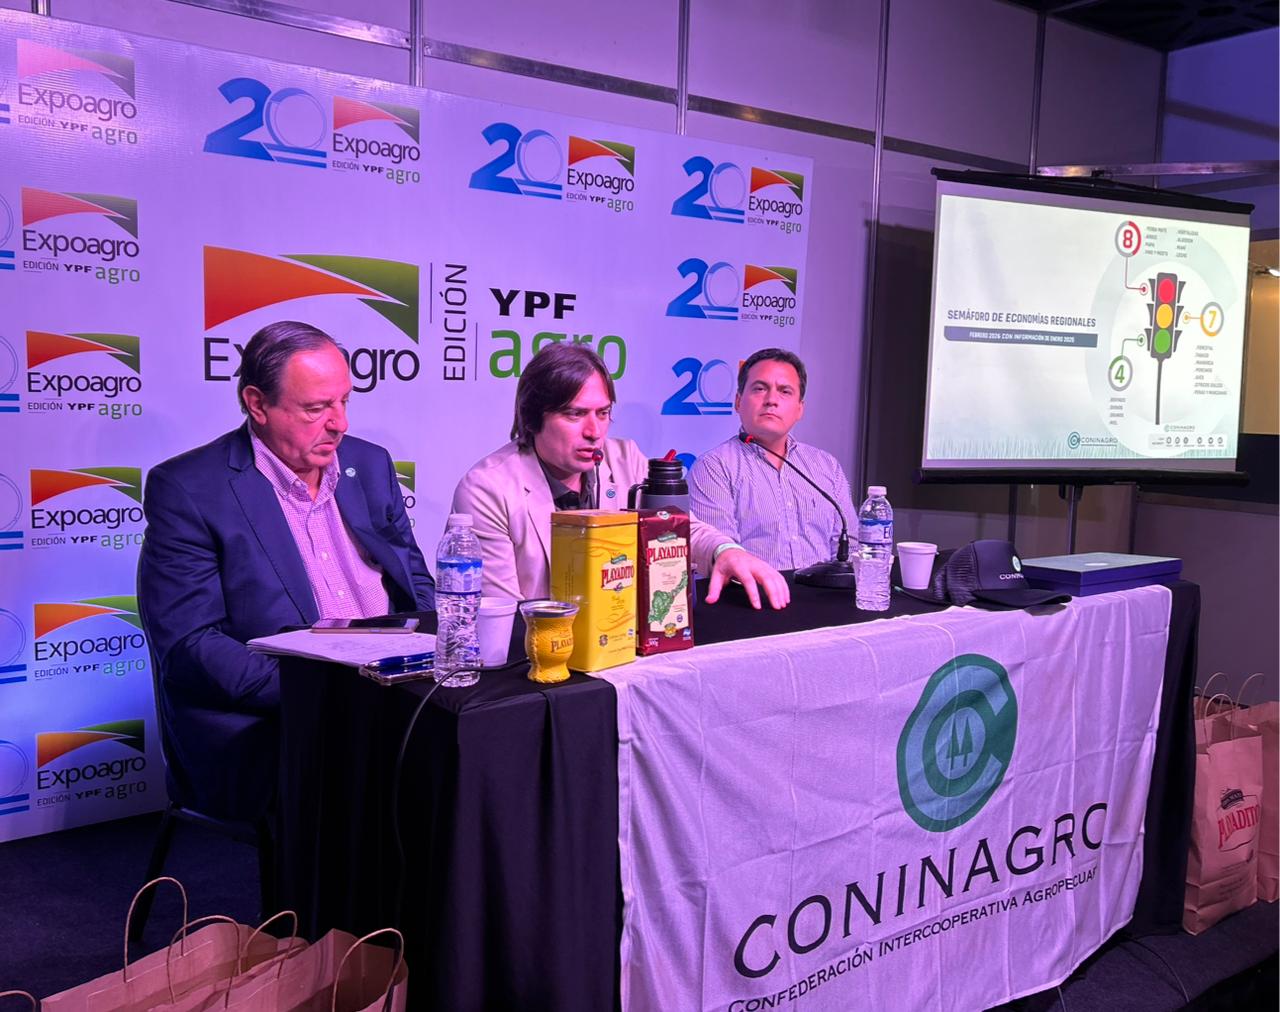
En el marco de Expoagro 2026 se presentó una nueva edición del Semáforo de las Economías Regionales, un informe que monitorea la situación productiva, económica y comercial de 19 actividades agropecuarias del país.
El reporte fue dado a conocer ante la prensa por el presidente de Coninagro, Lucas Magnano, acompañado por el secretario Mario Raiteri y el economista David Miazzo.
También participaron autoridades provinciales vinculadas al sector agroindustrial, entre ellas Sergio Busso, ministro de Bioagroindustria de Córdoba; Guillermo Bernaudo, ministro de Desarrollo Económico de Entre Ríos; Javier Rodríguez, ministro de Desarrollo Agrario de la Provincia de Buenos Aires; y Ignacio Mántaras, secretario de Agricultura y Ganadería de Santa Fe.
Durante el inicio de la conferencia, Magnano presentó además un video institucional que repasa la historia de la entidad y marca el inicio del camino hacia el 70° aniversario de Coninagro, que se celebrará en septiembre de este año. En el acto también se entregó una placa de reconocimiento por los 20 años de la exposición al CEO de Exponenciar, Martín Schvartzman.
Más actividades en rojo
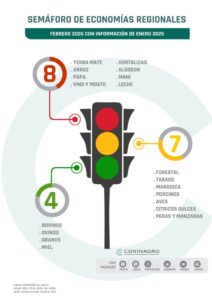
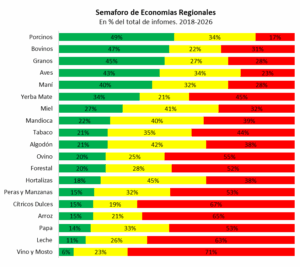
El relevamiento correspondiente a enero de 2026 mostró un panorama más complejo que el del mes anterior. El semáforo registró 4 actividades en verde, 7 en amarillo y 8 en rojo, con un deterioro en el indicador general.
El cambio más relevante fue el paso a rojo de la lechería y el maní, que hasta el informe previo se ubicaban en amarillo.
El semáforo analiza tres componentes clave para cada economía regional:
- Negocio: evolución de precios y costos.
- Productivo: área, stock o volumen de producción.
- Mercado: exportaciones, importaciones y consumo interno.
Entre las actividades que permanecen en rojo se encuentran yerba mate, arroz, papa, vino y mosto, hortalizas y algodón, a las que ahora se suman maní y leche. En la mayoría de estos casos, el principal problema está en el componente de negocio: los precios recibidos por los productores crecieron por debajo de la inflación o se mantuvieron estancados, mientras los costos continuaron aumentando.
En contraste, las actividades ubicadas en verde fueron bovinos, ovinos, granos y miel, sectores que lograron combinar buenos precios, desempeño favorable en los mercados y variables productivas estables.
Por su parte, las actividades en amarillo —con señales mixtas— fueron forestal, tabaco, cítricos dulces, mandioca, peras y manzanas, aves y porcinos. En estos casos, los precios no lograron acompañar la inflación y la demanda mostró poco dinamismo.
Lechería y maní, los sectores que más empeoraron
El deterioro de la lechería se explica principalmente por el componente de negocio. El precio que recibe el productor por litro de leche se mantiene prácticamente sin cambios desde hace diez meses, alrededor de $470, lo que representa un aumento interanual de apenas 8%, muy por debajo de la inflación cercana al 32%.
A esto se suma un mercado más complejo, con importaciones que crecieron 50%, frente a exportaciones que aumentaron 20%.
En el caso del maní, el retroceso responde a la combinación de precios estancados y perspectivas productivas negativas. La tonelada pagada al productor se mantiene cerca de USD 594 desde hace ocho meses, mientras que para la campaña 2025/26 se proyecta una caída del 25% en el área sembrada y una reducción del 13% en la producción.
Una mirada histórica
El semáforo se publica mensualmente desde hace más de ocho años, lo que permite analizar la evolución de cada actividad en el largo plazo.
En ese período, 8 de las 19 economías regionales estuvieron en rojo durante más de la mitad del tiempo. Entre las situaciones más comprometidas se destacan:
- Vitivinicultura y cítricos dulces, con más del 70% de los meses en rojo.
- Actividad citrícola, con el 67%.
- Lechería, con el 65%.
En contraste, sectores como las carnes bovina, porcina y aviar, junto con el complejo granario y el maní, mostraron trayectorias más estables, con indicadores en verde en más del 45% de los meses analizados.
Exportaciones en crecimiento
En materia de comercio exterior, las 19 economías regionales relevadas registraron en enero exportaciones por USD 5.032 millones, un 44% por encima del promedio histórico de la última década para el mismo mes.
Sin embargo, la estructura exportadora sigue altamente concentrada:
- El 80% de los ingresos provino de los complejos granarios.
- El 9% correspondió al sector bovino.
- El 11% restante fue generado por el resto de las economías regionales.
Entre las actividades con mayor crecimiento exportador se destacaron peras y manzanas, con un aumento del 95% respecto a su promedio histórico, y arroz, con un incremento del 92%.
En cambio, el sector avícola registró la caída más fuerte: sus exportaciones sumaron USD 8 millones, lo que representa un descenso del 73% frente al promedio histórico para el período.
La participación del productor en el precio final
El informe también analiza qué proporción del precio final que paga el consumidor queda en manos del productor.
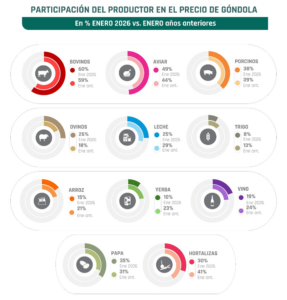
En los productos pecuarios se observaron mejoras. Por ejemplo:
- En carne ovina, la participación del productor llegó al 26%, ocho puntos por encima del promedio histórico.
- En pollo, alcanzó el 49%, cinco puntos más que el promedio.
En cambio, varias economías regionales mostraron pérdidas significativas. Las caídas más marcadas se registraron en yerba mate y hortalizas, donde la participación del productor retrocedió 13 y 11 puntos porcentuales, respectivamente.
Estas diferencias responden en gran medida a la estructura de cada cadena productiva: en productos con mayor nivel de industrialización —como vino, yerba mate o trigo— la participación del productor suele ser menor, mientras que en productos con menor procesamiento —como papa u hortalizas— la proporción tiende a ser mayor.
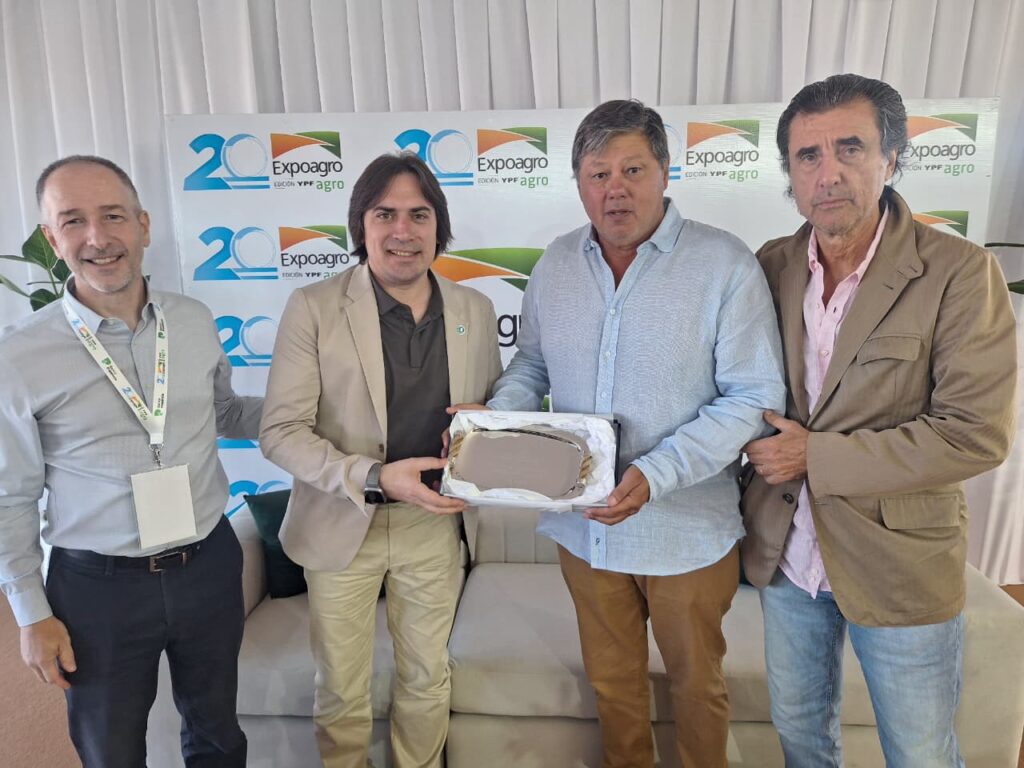
Lucas Magnano, hizo entrega de una placa en reconocimiento a los 20 años de ExpoAgro y el trabajo por el Campo Argentino al CEO de Exponenciar Martin Shwartzman y autoridades de la muestra
Campo
Cadena de oración
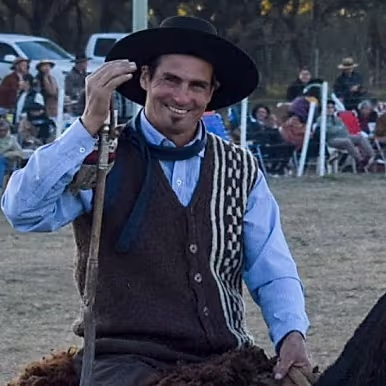
El jinete de Tres Arroyos, y bicampeón de doma, Luis Prátula fue operado nuevamente en el Hospital San Martín de La Plata, donde había sido trasladado por avión para continuar con el tratamiento de las lesiones sufridas mientras participaba del accidente ocurrido en la Fiesta del Talar en Madariaga, cuando el caballo lo aplastó tras caerse al suelo.
De acuerdo a lo informado por LU 24 a través de su mujer, Soledad López, Prátula respondió bien a esta nueva intervención quirúrgica, en la que, dijo, le colocaron dos tutores que sostienen la cadera y la pelvis, y también contribuyen para detener el sangrado en la zona, el que es extraído mediante tres drenajes.
Luis se encuentra consciente y medicado, para evitar el dolor, en terapia intensiva y, de acuerdo a su evolución, según estiman los profesionales que lo atienden, pronto pasaría a una sala intermedia.
Desde el diario El Orden de Pringles, subraya que el ambiente tradicionalista de Tres Arroyos y de toda la región se encuentra en alerta y acompañando a la querida familia Prátula, tras el accidente sufrido este jueves 29 de octubre por el bicampeón de doma durante la Fiesta del Talar.Luis sufrió un fuerte golpe mientras realizaba una monta en categoría Grupa.
PARTE Y SITUACIÓN MÉDICA
Presenta una fractura de pelvis con sangrado originado por la propia fractura. Médicamente se descartó rotura de bazo, aunque permanece con drenaje por el impacto recibido.
El traslado a un centro de mayor complejidad ya se encuentra autorizado por la mutual y se evalúa el lugar de derivación para las próximas horas.
Desde su entorno pidieron transmitir tranquilidad, manejarse con cautela respetando los partes familiares y convocar a todos a una cadena de oración por su recuperación.
Campo
Granos: la caída de los precios internacionales frena las ventas

Dante Romano, profesor e investigador del Centro de Agronegocios y Alimentos de la Universidad Austral, analizó el avance de la siembra de maíz, las perspectivas para el trigo y los factores globales que condicionan al mercado de granos.
El mercado internacional de granos mantiene una marcada tendencia bajista, presionado por la cosecha estadounidense, las perspectivas de oferta y la toma de ganancias de los fondos de inversión. En Argentina, la caída de los precios desacelera las ventas de los productores, aunque el maíz conserva un ritmo de comercialización adelantado respecto de los registros históricos.
“La baja de precios internacionales está llevando a los productores a esperar mejores oportunidades de venta, pero la situación comercial es diferente para cada cultivo”, señala Dante Romano, profesor e investigador del Centro de Agronegocios y Alimentos de la Universidad Austral.
Maíz: la siembra avanza
La siembra de maíz temprano en Argentina alcanza el 39,8% de las 8,4 millones de hectáreas proyectadas, con un avance semanal de 5 puntos porcentuales y un adelanto de 6 puntos frente al año pasado. En las zonas núcleo, las labores están próximas a finalizar, aunque las bajas temperaturas provocan emergencias desparejas y amarillamiento en las hojas de los cultivos ya emergidos.
Las lluvias previstas para la región pampeana y el Litoral podrían recargar los perfiles de humedad, aunque también generar demoras en las tareas de campo.
En materia comercial, las ventas con precio de la campaña 2025/26 alcanzaron las 438.000 toneladas en la semana finalizada el 14 de octubre, por debajo de los volúmenes superiores al millón de toneladas registrados en algunas semanas anteriores. Sin embargo, el ritmo se mantiene en línea con el promedio histórico para esta época.
En el acumulado, los negocios con precio representan el 65% de la producción y la originación llega al 75%, niveles que se ubican 9 y 8 puntos porcentuales, respectivamente, por encima del promedio histórico.
“El maíz argentino mantiene una posición comercial relativamente sólida. Aun con la desaceleración reciente de las ventas, el avance de los negocios está por delante de los registros habituales para esta etapa de la campaña”, explica Romano.
El contexto internacional también ofrece señales para seguir de cerca. Si bien los mayores stocks proyectados en Estados Unidos y la presión de cosecha impulsaron las bajas, los precios se ubican en niveles similares a los del ciclo anterior, pese a que los stocks estadounidenses siguen por debajo de los del año pasado. A esto se suma una mayor demanda internacional: Europa incrementó sus compras habituales de maíz un 40%, mientras que Taiwán adquirió 65.000 toneladas de origen brasileño.
Por su parte, las exportaciones argentinas de maíz acumulan un crecimiento del 41% hasta octubre, mientras que Brasil registra una caída del 24%, en un escenario marcado por la mayor producción argentina y las necesidades de consumo interno brasileño.
Soja y trigo: ventas más lentas
En soja, la comercialización argentina muestra un panorama menos dinámico. Al 14 de octubre, las ventas con precio de la campaña 2025/26 se ubicaron en apenas 211.000 toneladas semanales, frente a un promedio superior a las 350.000 toneladas para esta época del año.
En el acumulado, los negocios con precio representan el 50% de la producción, tres puntos porcentuales por debajo del promedio histórico, mientras que la originación alcanza el 62%, con un retraso similar. La caída de los precios internacionales redujo el incentivo de los productores para cerrar operaciones.
En el plano externo, las exportaciones semanales estadounidenses superaron los 2,8 millones de toneladas, impulsadas por compras chinas. Sin embargo, la caída interanual del 2,6% en el stock porcino chino anticipa menores necesidades futuras de molienda. En Brasil, las lluvias aceleraron la siembra: Mato Grosso ya implantó el 76% del área prevista, el ritmo más rápido de los últimos cinco años.
“Las compras chinas pueden ayudar a poner un piso a los precios de la soja, pero hay que seguir de cerca la evolución de la demanda y el avance de la siembra brasileña. Las lluvias reducen el riesgo de problemas de implantación en una campaña condicionada por el fenómeno de El Niño”, sostiene Romano.
Para el trigo, la proximidad de la nueva cosecha argentina convive con una mayor oferta internacional y expectativas de reanudación de las negociaciones entre Rusia y Ucrania. La posibilidad de recuperar los embarques por el mar Negro presionó los precios, aunque persiste la incertidumbre logística.
En Argentina, las estimaciones privadas ubican la producción de la nueva campaña entre 22 y 23,8 millones de toneladas. La condición buena o excelente de los cultivos cayó al 61,7%, frente al 88% de igual período del año pasado, debido a las heladas que afectaron lotes tempranos. Por ahora, no se proyecta una reducción de la producción nacional.
A unos 15 días del ingreso de la nueva cosecha, quedan entre 4 y 5 millones de toneladas de trigo de la campaña anterior sin vender, un volumen muy superior al remanente prácticamente nulo del ciclo previo. El espacio comercial disponible para recibir la nueva producción representa el 21% de la cosecha estimada, por debajo del promedio histórico del 28%.
Brasil demanda
La mayor necesidad de importaciones de Brasil, principal mercado regional para el trigo argentino, podría contribuir a moderar la presión de cosecha. No obstante, el volumen remanente y el ritmo de las ventas serán variables clave para la formación de precios durante las próximas semanas.
En el mercado global, las exportaciones rusas de trigo previstas para octubre rondan los 3 millones de toneladas, frente a los 5,7 millones del mismo mes del año pasado. Las restricciones logísticas en el mar Negro y el desvío de mercadería hacia el mar Báltico limitan la capacidad exportadora rusa, mientras que compradores como Egipto y Jordania aprovechan las bajas para asegurar abastecimiento.
El comportamiento de los precios internacionales, el ingreso de la cosecha argentina y la capacidad de la demanda externa para absorber la oferta serán determinantes para la evolución comercial de los tres cultivos.
Campo
Prohiben utilizar plaguicidas a menos de mil metros de centros urbanos
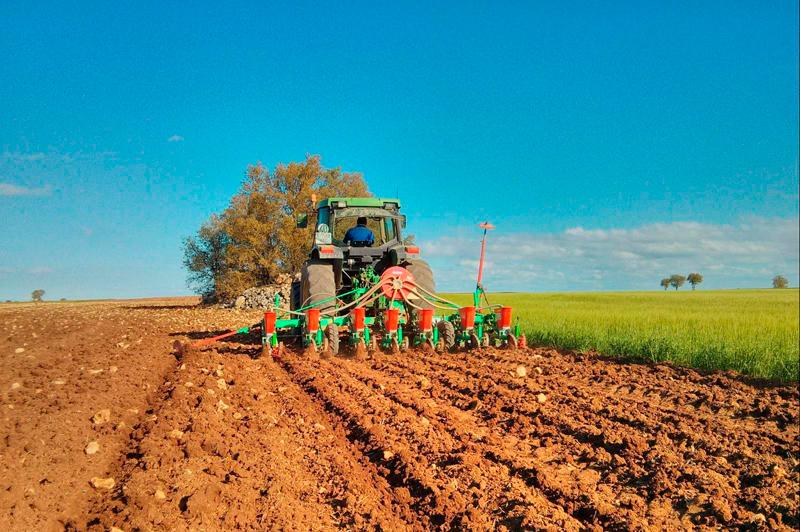
Aún no se ha dictado sentencia definitiva en relación a la suspensión judicial de varios artículos de la Ordenanza 21296/2013, por lo que se recomienda a productores, aplicadores y vecinos la obligación de respetar estas restricciones y las medidas de protección ambiental y sanitaria.
La Municipalidad informa que continúa vigente la prohibición de la utilización de productos químicos o biológicos de uso agropecuario -incluidos plaguicidas y fertilizantes- dentro de un radio de mil metros a partir del límite de las plantas urbanas o núcleos poblacionales, conforme a la Ordenanza Nº 18740/2008.
Esta disposición resulta aplicable en virtud de la suspensión judicial de los artículos 19, 23, 27 y 28 de la Ordenanza Nº 21296/2013, dispuesta por la Suprema Corte de Justicia de la Provincia de Buenos Aires en la causa “Picorelli Jorge Omar y otros c/ Municipalidad de General Pueyrredon s/ Inconstitucionalidad Ordenanza Nº 21296”.
En ese sentido, se recuerda que aún no se ha dictado sentencia definitiva en dicha causa, por lo que continúa vigente la suspensión de esos artículos y corresponde mantener el cumplimiento de las restricciones señaladas. El Municipio recuerda a productores, aplicadores y vecinos la obligación de respetar estas restricciones y las medidas de protección ambiental y sanitaria.