País
Carrefour busca un comprador

8 de julio de 2025
La cadena de supermercados francesa Carrefour inició un proceso de búsqueda para encontrar un posible comprador o un socio que se sume a la operación de su negocio en la Argentina. En noviembre pasado, había anunciado una inversión de u$s300 millones en el país. Hoy, Carrefour cuenta con más de 680 sucursales en 22 provincias.
La búsqueda de un comprador para una empresa del tamaño de Carrefour resultará un proceso largo, que podía demorar varios meses y en algunos casos más de un año. Los argentinos que estarían interesados en los activos locales de Carrefour, con 17.000 empleados y ventas anuales por u$s 6.000 millones, estarían la familia Braun con La Anónima; De Narváez con Changomás; Galperín con Mercado Librre; y el fondo Inverlat, según reveló La Capital de Rosario.
El grupo dio mandato al Deutsche Bank para evaluar los activos de Carrefour Argentina y comenzar la búsqueda de eventuales compradores interesados en quedarse con una de las grandes cadenas de supermercado del país. La firma francesa desembarcó en la Argentina en 1982.
La búsqueda de un comprador total o parcial de la filial en la Argentina forma parte del plan de revisión estratégica de todos los negocios de la compañía, de acuerdo a lo que informó la compañía. No obstante, se estima que la eventual venta o suma de un nuevo socio no afectará la continuidad operativa del supermercado en el país y que la marca podría incluso formar parte del paquete transaccional.
Siempre de acuerdo al sito rosarino, el proceso de venta de Carrefour se desarrollará en etapas. En primer lugar, la operación incluye el otorgamiento de un mandato de venta, mediante el Deutsche Bank, para que evalúe el valor de sus activos y realice una lista de potenciales interesados.
Luego, creará un data room con información financiera y operativa de la compañía, a la que accederán los candidatos seleccionados.Una vez cumplidas estas etapas, se podrán recibir las ofertas concretas. Este proceso se podría extender varios meses.
Según trascendió, la operación podría incluir el traspaso de la marca y no se descartó que Carrefour eligiera una venta parcial de su negocio, lo que en la práctica significaría que los franceses permanecieran en el mercado argentino pero con un socio local. Ese esquema se aplicó en una docena de mercados en Asia y África, donde Carrefour optó por compartir la propiedad de sus filiales con actores locales.
En la empresa no hicieron comentarios sobre la operación en curso. La búsqueda de un comprador total o parcial de la filial en la Argentina formó parte del plan de revisión estratégica de todos los negocios de la compañía que anunció en febrero el CEO global, Alexandre Bompard. El ejecutivo francés comunicó que la empresa analizaba desprenderse de activos y filiales consideradas como no estratégicas para financiar sus inversiones en los mercados core: Francia, España y Brasil.
Carrefour llegó en 1982 a Argentina. El liderazgo de Carrefour en el mercado argentino se consolidó con el tiempo. La compañía llegó a la Argentina en 1982 con la apertura de su primer hipermercado en San Isidro. Desde entonces se convirtió en una de las cadenas líderes del mercado local. Durante la década del 90, aprovechó el esquema de convertibilidad y el auge del consumo para expandirse y afianzar su posición. El negocio de Carrefour Argentina se transformó en uno de los más rentables para el grupo francés a nivel mundial. En ese período, el Carrefour de Quilmes alcanzó el récord de ser la tienda con mayor volumen de ventas de toda la cadena en el mundo.
En la actualidad, Carrefour exhibió ventas anuales cercanas a los US$6.000 millones y empleó a más de 17.000 personas en todo el país. La cadena mantuvo la mayor presencia nacional dentro del sector, con más de 680 tiendas distribuidas en todas las provincias argentinas, salvo Tierra del Fuego. Entre sus formatos figuraron los híper y supermercados tradicionales, locales Express y espacios mayoristas, lo que le permitió cubrir diversos segmentos de consumo.
País
El turismo internacional movió más de 6 millones de viajeros

El turismo internacional por vía aérea consolidó en 2024 un impacto económico de magnitud estructural para la Argentina, según el informe Impacto Económico Aeroportuario elaborado por FUTURA Consultora de Aviación y Desarrollo Sostenible.
El documento detalla que los aeropuertos concesionados a Aeropuertos Argentina constituyen la base operativa que permite transformar el potencial turístico del país en actividad económica tangible, articulando conectividad, desarrollo regional y generación de divisas. “Cada pasajero que llega o parte en avión genera consumo y demanda de servicios en una amplia cadena de actividades”, señala el informe.
La red aeroportuaria federal enlaza los principales polos turísticos del país —Buenos Aires, Mendoza, Bariloche, Córdoba, Salta, Iguazú, El Calafate, Ushuaia, Mar del Plata y Puerto Madryn— y garantiza su integración al sistema aéreo mundial. Esta infraestructura, según el estudio, cumple una función redistributiva clave en un país extenso y heterogéneo como la Argentina, creando oportunidades económicas en regiones donde las alternativas productivas son más limitadas. “El turismo cumple una función redistributiva y de cohesión socioterritorial”, afirma el documento.
En 2024, Buenos Aires (Aeroparque y Ezeiza), Córdoba y Mendoza concentraron el 97% del tráfico internacional, canalizando 6,1 millones de turistas entre receptivos y emisivos. De ese total, 2,76 millones fueron visitantes extranjeros y 3,35 millones residentes argentinos que viajaron al exterior. La composición del flujo evidencia una mayor participación del turismo emisivo (55%) frente al receptivo (45%), mostrando el predominio de los viajes al exterior en el total del tráfico internacional. “La composición del flujo evidencia una mayor participación del turismo emisivo”, indica el informe.
El turismo receptivo mostró un crecimiento del 3% interanual, consolidándose como generador de beneficios directos sobre el consumo interno y las economías regionales. En 2024, los turistas extranjeros gastaron en promedio USD 1.022, lo que determinó un impacto económico total de USD 2.821 millones. La estructura del gasto confirma que la mayor parte del consumo se concentra en gastronomía (29%) y alojamiento (26%), seguidos por compras (14%), paquetes turísticos (11%) y transporte (10%). “Los rubros de gastronomía y alojamiento explicaron más de la mitad del gasto total”, detalla el estudio.
El turismo emisivo, por su parte, registró un aumento del 16% respecto de 2023, impulsado por la apreciación del tipo de cambio real y la reducción de impuestos sobre consumos en el exterior. Los 3,35 millones de argentinos que viajaron fuera del país gastaron en promedio USD 1.445, generando un impacto económico estimado en USD 4.842 millones. Este nivel de erogación posiciona al turismo emisivo como el componente de mayor peso dentro del flujo internacional de pasajeros y determina un saldo negativo en la balanza turística aérea de USD -2.021 millones. “El gasto promedio por turista emisivo fue de USD 1.445”, señala el documento.
La distribución del impacto turístico por aeropuerto confirma la centralidad del Área Metropolitana de Buenos Aires, que explica el 88% del tráfico internacional y concentra el 90% del impacto económico asociado a los viajes receptivos y emisivos. En 2024, Buenos Aires recibió 2,52 millones de turistas extranjeros, generando USD 2.591 millones, y canalizó 3 millones de viajeros emisivos, con un gasto total de USD 4.329 millones. “Buenos Aires explica el 88% del total”, indica el informe.
Córdoba movilizó 61,8 mil turistas receptivos, con un impacto de USD 48 millones, y 234,6 mil emisivos, que representaron USD 341 millones. La composición evidencia una mayor ponderación del turismo emisivo, posicionando a la provincia como un importante centro de salida de viajeros internacionales. Mendoza, en cambio, mostró una balanza turística equilibrada: recibió 173,9 mil turistas extranjeros (USD 181 millones) y registró 115,1 mil viajeros emisivos (USD 172 millones), siendo la única terminal con saldo positivo en 2024. “Mendoza se posiciona como la única terminal con saldo positivo”, destaca el documento.
En conjunto, el gasto total facilitado por vía aérea ascendió a USD 7.663 millones, distribuidos entre turismo receptivo (USD 2.821 millones) y turismo emisivo (USD 4.842 millones). El informe concluye que el turismo internacional por vía aérea actúa como un motor transversal del desarrollo económico, potenciando el empleo, la actividad comercial y la integración territorial. “El turismo aéreo receptivo actúa como un elemento impulsor de las economías regionales”, afirma el estudio.
“Los aeropuertos son infraestructuras estratégicas que sostienen la movilidad de personas y bienes, la conectividad territorial y el desarrollo económico. A su alrededor se articula un amplio ecosistema de actividades —operaciones aéreas, servicios comerciales, turismo y negocios— que impulsa la generación de empleo y valor agregado, extendiendo su contribución mucho más allá del ámbito del transporte”, indicó, Grisel Azcuy, autora del informe. (NA)
País
Más de 57.000 empresas ya están en mora de pagos, según un informe

El número de empresas en estado de mora subió 18,7% entre enero y julio de 2026. El indicador SERF elaborado por Fidelitas cayó 6,9 puntos en agosto, hasta los 38,3, y hoy se encuentra en zona de “Riesgo Elevado”. La actividad industrial, el crédito y la morosidad configuran un escenario cada vez más exigente para las empresas y sus cadenas de valor.
El Sistema de Evaluación de Riesgo Financiero (Índice SERF) de Fidelitas se ubicó en agosto en 38,3 puntos, lo que representa una caída de 6,9 puntos respecto de los 45,2 registrados en julio.
“El indicador muestra que la estabilización de algunas variables macroeconómicas todavía no logra traducirse en una mejora generalizada de las condiciones en las que operan las empresas. La principal fragilidad continúa concentrada en el frente crediticio. El Índice de Riesgo Crediticio descendió hasta 17,8 puntos, reflejando dificultades de pago que restringen la capacidad del financiamiento para impulsar ventas e inversión. El nivel de endeudamiento vía crédito continúa siendo bajo, mientras que la mora permanece elevada, particularmente entre las empresas”, explica Félix El Idd, CEO de Fidelitas.
“La estabilización de precios todavía no se traduce en una mejora de la capacidad de pago ni en una recuperación expansiva de la economía. Para las empresas, el contexto obliga a priorizar cobranzas, liquidez y una selección cada vez más cuidadosa del riesgo comercial”, señala el informe publicado en septiembre.
Uno de los principales factores detrás del deterioro del escenario es el comportamiento de la actividad manufacturera.
La producción industrial cayó 4,9% interanual en julio y acumuló una contracción de 2,6% entre enero y julio de 2026.
Más significativo aún fue el retroceso de 5,0% respecto de junio, una vez descontados los factores estacionales.
La caída presenta un alcance amplio: 12 de las 16 divisiones manufactureras registraron descensos interanuales.
Los mayores retrocesos se concentraron en bienes durables y de capital, una señal especialmente relevante para evaluar las perspectivas de inversión.
Maquinaria y equipo se contrajo 26,7%, con una caída de 46,6% en maquinaria agropecuaria, que incluye tractores, cosechadoras y pulverizadoras, y de 20,9% en aparatos de uso doméstico.
Otros equipos, aparatos e instrumentos retrocedieron 31,4%, con una contracción de 49,8% en electrónica de consumo y de 25% en equipos eléctricos.
También disminuyeron con fuerza las prendas de vestir, cuero y calzado, con una baja de 15,9% y una contracción del calzado de 26,5%.
Solo cuatro divisiones mostraron crecimiento: refinación de petróleo, con 8,1%; madera y papel, 7,1%; metálicas básicas, 1,6%; y otro equipo de transporte, 2,6%, impulsado principalmente por las motocicletas.
En este contexto, el Índice de Actividad del SERF se ubicó en 54,2 puntos, evidenciando comportamientos dispares pero sin una recuperación generalizada.
El crecimiento de 2,7% interanual del EMAE de junio contribuyó positivamente al indicador, aunque su tendencia-ciclo permaneció prácticamente estable y los datos preliminares para el mes siguiente no permiten anticipar una mejora significativa.
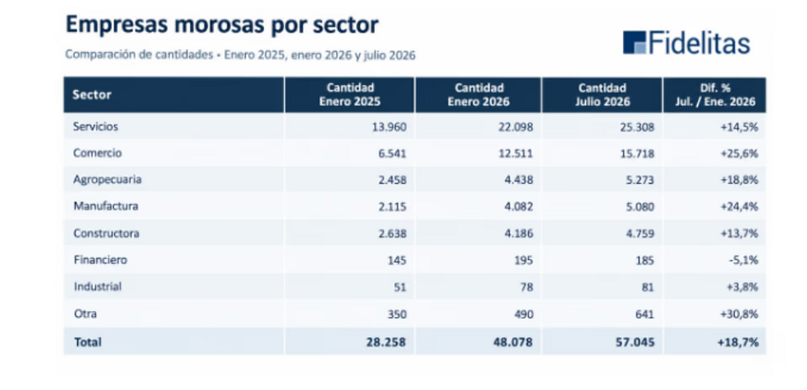
Actualmente se registran 57.045 empresas en situación irregular, casi el 12% de las aproximadamente 480.000 empresas activas, lo que representa un incremento interanual de 56,5%.
Solo entre enero y junio de 2026, el incremento de empresas en mora fue del 18,7%.
En el detalle, parece haber cierta paridad: Servicios y Comercio concentran el 71,9% de la morosidad empresarial total. Los mayores aumentos interanuales se registraron en Comercio, con 78%; Manufactura, 76,3%; y Agropecuario, 65,6%.
A este escenario se suma un nivel persistentemente elevado de cheques rechazados, que se mantiene en torno a 80.000 por mes.
En los primeros ocho meses de 2026 ya se alcanzó un volumen de rechazos equivalente al registrado durante los doce meses de 2025.
La combinación de mora, cheques rechazados y dificultades de acceso al financiamiento impacta directamente sobre la cadena de pagos.
Una empresa que demora sus obligaciones puede trasladar la presión a proveedores que hasta ese momento operaban normalmente, multiplicando el riesgo cuando varias contrapartes pertenecen al mismo sector o dependen de un mismo ciclo de demanda.
“Hoy en día, la elección de un proveedor no solo debe incluir aspectos de calidad en el producto o servicio, equipo de profesionales o tecnología implementada, sino también solidez financiera para no estar incorporando un problema a futuro en la cadena de producción de quien hace la contratación”, explican desde la empresa.
Desde Fidelitas explican que el costo financiero constituye otro de los obstáculos para una recuperación sostenida. En agosto, la diferencia entre las tasas efectivas anuales con capitalización mensual de los préstamos personales (88,86%) y de los depósitos (23,40%) alcanzó aproximadamente 65,46 puntos porcentuales.
Para las empresas, el impacto se concentra especialmente en el capital de trabajo. Cuando una compañía cobra más tarde debe financiar durante más tiempo mercadería, salarios e impuestos. Si los márgenes comerciales no compensan ese costo, un aumento de las ventas puede incluso deteriorar la posición de caja.
El crecimiento de la facturación pierde valor cuando queda inmovilizado en cuentas por cobrar o en sobrestocks.
A esta presión se suma la evolución de los costos empresariales medidos en dólares. Cuando estos aumentan sin una mejora equivalente de productividad, los márgenes se comprimen y la competitividad se deteriora. La sostenibilidad de esta ecuación depende, en consecuencia, de mayores niveles de inversión, eficiencia y generación de divisas.
En este contexto, la baja de la inflación (1,7% en agosto) y el desempeño relativamente favorable del comercio exterior constituyen señales positivas, pero todavía insuficientes para compensar la debilidad del mercado interno y el deterioro del crédito.
“La lectura empresarial del SERF de agosto resulta, así, consistente: la economía muestra señales de estabilización, pero todavía no de recuperación generalizada. Con el indicador en la categoría “Riesgo Elevado”, no es posible anticipar grandes saltos de evolución en el corto plazo, dado que la mayor severidad continúa concentrada en el frente crediticio”, explican desde Fidelitas.
El aumento de la morosidad de personas y empresas, las tasas reales elevadas, el persistente nivel de cheques rechazados y el estancamiento o retroceso de buena parte de los indicadores de actividad conforman un escenario en el que las empresas deberán extremar la administración del riesgo.
A ello se suma una creciente detección, en las bases de datos de Fidelitas, de empresas con deudas previsionales impagas y un mayor número de sanciones de UIF y BCRA, señales que refuerzan la necesidad de profundizar los controles sobre clientes, proveedores y contrapartes comerciales.
“En definitiva, el desafío empresario ya no pasa solamente por vender, sino por vender cobrando, preservar liquidez y administrar cuidadosamente el riesgo de cada operación”, concluyen desde la Fidelitas. (NA)
País
UIA celebró el guiño de Caputo para acercar a la industria nacional al RIGI

La Unión Industrial Argentina (UIA) manifestó su respaldo explícito a las “Rondas de Negocios RIGI” anunciadas por el ministro de Economía, Luis Caputo, un esquema diseñado para vincular a los proveedores del entramado pyme nacional con los megaproyectos adheridos al Régimen de Incentivo para Grandes Inversiones.
La conducción fabril, encabezada por Martín Rappallini, celebró la medida en un contexto en el que el sector manufacturero atraviesa una fase de retracción en sus niveles de actividad y enfrenta crecientes desafíos de competitividad.
La primera jornada de trabajo se llevará a cabo el próximo 29 de octubre en la ciudad de Rosario, provincia de Santa Fe, reuniendo a las compañías inscriptas en el régimen junto a más de 25 grandes firmas invitadas de los sectores de minería, infraestructura e industria.

.
De forma paralela, la entidad fabril destacó los avances logrados por Transportadora de Gas del Norte (TGN) en las obras del Gasoducto Manuel Belgrano, obra estratégica que permitirá abastecer con insumos energéticos de Vaca Muerta a los centros productivos del centro, norte y litoral del país.
Según estimaciones oficiales del Ministerio de Economía, los primeros 22 emprendimientos aprobados bajo el RIGI demandarán desembolsos por USD 7.737 millones entre los años 2026 y 2027, formando parte de un paquete de compromisos que alcanza los USD 47.073 millones con horizonte proyectado al año 2055.
Este flujo de capitales posee el potencial de generar aproximadamente 95.950 puestos de trabajo directos e indirectos en diversas regiones de la Argentina.
Pese al optimismo respecto a la articulación comercial, un relevamiento conjunto de la Cámara Argentina de Empresarios Mineros y la Bolsa de Comercio de Rosario encendió luces de alarma sobre la superposición entre las exigencias de contenido local del régimen nacional y las normativas provinciales de compre local.
Ambas entidades advirtieron que parte de la oferta de proveedores locales podría carecer de la escala operativa o de los estándares técnicos requeridos para abastecer desarrollos mineros que contemplan inversiones por cerca de USD 40.000 millones.
Por su parte, la UIA advirtió que la actividad industrial acumula una caída del 2,6% y que el uso de la capacidad instalada retrocedió al 58,2%.