País
Así será el nuevo esquema para gas, luz y agua
16 de agosto de 2022
GAS NATURAL
Los hogares de mayor consumo no tendrá ningún subsidio desde el próximo mes de diciembre.

Según los niveles arriba descriptos, esta será la implementación:
Nivel 1: se aplicará quita total del subsidio para todo el consumo, en tramos hasta diciembre.
Nivel 2: sigue la tarifa vigente hasta el momento.
Nivel 3: se trata del sector de ingresos medios, se subsidia un volumen equivalente al 70% del promedio de los umbrales mínimo y máximo de cada categoría y subzona. El excedente a esos topes —que varían según la zona del país— no va a tener subsidio. Los usuarios de gas según zona y distribuidoras
– Los aumentos para los Niveles 1 y 3 se aplicarán gradualmente en tres bimestres (a partir de los consumos del 31 de agosto, octubre y diciembre).
Por ejemplo, si se toma el valor de un consumo promedio, para el caso del nivel de más ingresos (Nivel 1), con una factura de $1.650 en junio, se incrementará $338 en septiembre, $468 en noviembre y $649 en enero de 2023. Esto sería $1.455 de incremento en total y la factura final en enero pasará a $3.105 (un 88% más con respecto a junio), siempre en valores promedio.
LUZ
Massa ya había hablado del tope de consumo para la la tarifa con subsidios será de 400 kWh mensual por hogar. Hoy se supo que para las localidades que no cuenten con gas natural por red el tope se incrementará a 550 kWh.
Durante la conferencia, se brindó ejemplos de aumentos en la factura a partir de la implementación de la segmentación. Para un usuario de Edesur, con un consumo promedio de 300 kwh por mes, la factura final pasará de $1.467 en agosto a $2.285 en septiembre de 2022.
AGUA
En el caso del servicio de agua, para los usuarios de la empresa Aysa, la quita de subsidios será total a partir de noviembre para los usuarios residenciales y terrenos localizados en las zonas calificadas como de ingresos “altos”.
En tanto, los usuarios que ya cuentan con tarifa social y comunitaria quedarán exceptuados de la segmentación y no perderán el beneficio.
Para los usuarios localizados en zonas calificadas como “medias” la quita de subsidios se hará en tres etapas: tendrán 40% desde el 1° de noviembre y hasta el 31 de diciembre de 2022; luego, el 20% desde el 1° de noviembre de 2022 y hasta el 28 de febrero de 2023. Y finalmente la eliminación del subsidio desde el 1° de marzo de 2023. Ejemplos de subas de la luz por distribuidora, según informó el Gobierno
Para los usuarios localizados en zonas calificadas como bajas, el cronograma será: subsidio del 45% desde el 1° de noviembre al 31 de diciembre de 2022. Subsidio del 30% desde el 1° de noviembre de 2022 hasta el 28 de febrero de 2023. Y subsidio del 15% desde el 1° de marzo de 2023.
¿Cómo se determinarán los tres niveles de usuarios? Actualmente, la empresa cuenta con 11 coeficientes zonales definidos, que cuentan con distinta carga tarifaria de acuerdo al marco regulatorio. Para la quita de subsidios a partir de noviembre, se simplificará esa división en tres niveles.
La propuesta de Aysa incluye hacer explícito el monto subsidiado que se incluye en cada factura a partir del 1° de noviembre. La reducción de subsidios será diferenciada y gradual. Será progresiva y paulatina para algunos de los usuarios, remarcó.
Con respecto a la factura promedio de los usuarios de Aysa, en octubre de 2022 rondará los $752 y pasará a los $1.765 en junio del año próximo.
Fuente Infobae
País
Atropellan a 5 mujeres que peregrinaban por la Virgen del Milagro en Salta
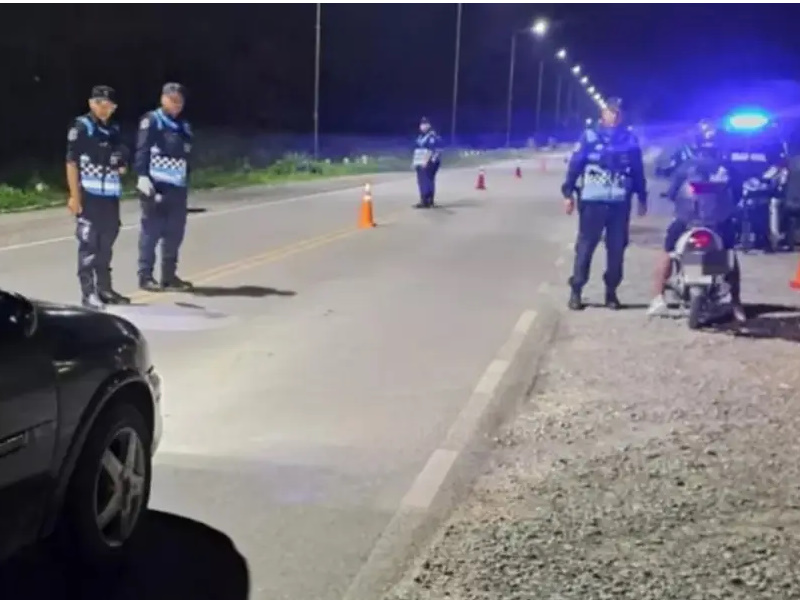
Cinco peregrinas que caminaban hacia la Catedral Basílica de Salta para participar de la procesión por la Virgen del Milagro fueron atropelladas por un motociclista que circulaba alcoholizado.
El accidente ocurrió cerca de las 5 de la mañana sobre la Ruta Nacional 9, a la altura de la central térmica Termo Andes, en el departamento de General Güemes.
Las mujeres habían salido desde Apolinario Saravia y viajaban por su cuenta, en un grupo reducido, rumbo a la capital salteña para participar de la Peregrinación del Milagro, una de las celebraciones religiosas más importantes del país.
Tras el impacto, las mujeres debieron ser asistidas por los servicios de emergencia: dos de ellas fueron trasladadas al hospital Joaquín Castellanos de General Güemes, mientras que las otras tres fueron derivadas al hospital San Bernardo de Salta.
Según informaron medios locales, todas se encuentran fuera de peligro.
El conductor de la moto, por su parte, fue sometido a un test de alcoholemia que marcó 0,53 gramos de alcohol en sangre. Tras el resultado, quedó detenido y a disposición de la Justicia.
Durante estos días, miles de peregrinos llegan a Salta capital desde distintos puntos de la provincia para participar de las actividades religiosas en honor a los Santos Patronos. De hecho, muchos recorren cientos de kilómetros a pie y atraviesan zonas de frío y altura.
Este año, las autoridades habilitaron una aplicación para seguir el recorrido de los peregrinos y acceder a información sobre los puntos de asistencia. Sin embargo, las cinco mujeres atropelladas no estaban registradas porque habían iniciado el viaje de manera independiente.
Al no figurar en la plataforma, el grupo tampoco contaba con el esquema preventivo de acompañamiento de la Policía de Salta para los peregrinos que transitan por las rutas.
Tras el accidente, las autoridades pidieron extremar las precauciones. A quienes participan de la peregrinación les recomendaron circular con cuidado por las rutas, mientras que a los conductores les solicitaron reducir la velocidad, mantener distancia y prestar especial atención a los grupos de caminantes. (TN)
País
Gobierno espera una baja de tasas y nuevos créditos hiecariarios

La inflación del 1,7 por ciento informada por el INDEC para agosto parece haber convencido a los funcionarios del equipo económico de que el fenómeno llegó para quedarse.
El presidente Javier Milei ya había celebrado que los precios mayoristas hayan caído por debajo del 1 por ciento, y se espera que haya efecto arrastre para septiembre.
Pero entre las variables que pueden empujar a la baja los precios y ayudar a reanimar la economía se encuentran los nuevos préstamos hipotecarios.
13 entidades se sumaron a esta movida para ampliar la disponibilidad de financiamiento destinado a la primera vivienda.
El Banco Hipotecario, por ejemplo, ofrece una tasa de 7,5% para clientes con cuenta sueldo, con un plazo de hasta 15 años y un monto máximo aproximado de USD 170.000.
Banco Ciudad, por su parte, sumó una nueva línea después de resultar adjudicatario de la licitación del FGS.
La entidad lanzó un crédito con tasa de 6,5% para la compra de la primera vivienda, con subsidio del Gobierno porteño, un tope de 80 metros cuadrados en la propiedad y un valor de referencia de USD 2.800 por metro cuadrado.
A la vez, mantiene su línea tradicional de 7,5% para primera vivienda y la de 9,5% para el resto de los casos. Las tres opciones tienen un plazo de hasta 25 años.
Además, con fuerte peso en el interior del país, los bancos del Grupo Petersen bajan la tasa de sus créditos hipotecarios y ofrecen UVA + 7,5% para primera vivienda.
La nueva línea estará disponible desde esta semana, con préstamos de hasta 150.000 UVAs, plazos de hasta 20 años y un proceso de solicitud 100% digital.
Es exclusiva para clientes que acrediten sus haberes en los bancos del Grupo (Santa Fe, Entre Ríos, San Juan y Santa Cruz).
La nueva línea contempla montos de hasta 150.000 UVAs (actualmente equivale a USD 208.860) y plazos de entre 15 y 20 años, en el marco del programa de financiamiento hipotecario impulsado por el Gobierno nacional a través del Fondo de Garantía de Sustentabilidad (FGS) de ANSES.
Por su parte, el Banco Nación tiene una de las tasas más bajas del sistema, 6,7% para quienes cobran su sueldo en la entidad, con plazos de hasta 30 años y un monto máximo de USD 216.000.
Banco Macro, que ya había bajado su tasa antes de la primera licitación, la redujo nuevamente a 7,5% para cuenta sueldo, con plazos de hasta 20 años y sin límite de monto.
El Banco Galicia recortó su tasa a 7,5% para clientes con cuenta sueldo, a un plazo de hasta 20 años, mientras que Banco Patagonia la bajó de 9,25% a 8,5%, con un plazo de hasta 30 años.
Credicoop, en tanto, ofrece 7,5% para cuenta sueldo y 9% para el resto, con plazos de hasta 20 años y un tope de 141.000 dólares.
Además de las tasas y los plazos, cada entidad exige un ingreso mínimo para acceder al crédito y define bajo qué condiciones se pueden sumar otros ingresos al del titular.
Banco Hipotecario pide un ingreso equivalente a 2,2 salarios mínimos, vitales y móviles, mientras que ICBC pide un ingreso de $1.000.000.
En la mayoría de los casos, los bancos permiten sumar los ingresos del cónyuge o conviviente para alcanzar el mínimo requerido, aunque algunas entidades, como Banco Ciudad, amplían esa posibilidad al grupo familiar conviviente, y Comafi permite sumar hasta cuatro miembros de la familia.
El nuevo esquema, que tiene como eje al Fondo de Garantía de Sustentabilidad (FGS) de la Anses, licitó depósitos a plazo fijo entre los bancos con el objetivo de canalizar ese dinero hacia préstamos hipotecarios.
La primera licitación, de una serie de diez previstas, permitió asignar $200.000 millones entre 13 entidades financieras.NA
País
Embargarán cuentas bancarias a deudores morosos
La Justicia podrá embargar las cuentas bancarias de las personas que no hayan pagado sus deudas con el banco o las tarjetas de crédito, así como también los préstamos solicitados en billeteras virtuales.
De acuerdo a la Ley de Contrato de Trabajo y el Decreto 484/87, un juez tiene la potestad de ordenar un embargo de parte del salario, si el cliente no cumple con las obligaciones financieras.
Sin embargo, ni las entidades financieras ni las fintech pueden retener el dinero por su cuenta, dado que se tienen que cumplir una serie de condiciones que habilitan la deducción.
De acuerdo a la Ley de Contrato de Trabajo y el Decreto 484/87, se pueden embargar cuentas bancarias si existe previamente un proceso judicial y una orden emitida por el juez.
No obstante, el decreto establece que las remuneraciones son inembargables hasta el equivalente al Salario Mínimo Vital y Móvil (SMVM) y fija porcentajes para el excedente que supera ese límite.
Desde septiembre, embargarán parte del sueldo de las personas que no hayan pagado sus préstamos o deudas con el banco y billeteras virtuales
Desde septiembre, embargarán parte del sueldo de las personas que no hayan pagado sus préstamos o deudas con el banco y billeteras virtuales
Según la Ley 27.230, los embargos que afecten el salario deben llevarse adelante ante el empleador.
Sera él quien deba informarle al trabajador dentro de las 48 horas de emitida la resolución y no por medio de alguna llamada de un acreedor.
¿Cuánto pueden retenerse del sueldo en un embargo?
La Ley establece que las remuneraciones son inembargables hasta el equivalente al SMVM. Sobre el resto del monto, se le aplicará los siguientes porcentajes:
Cuando el sueldo supera el salario mínimo, pero no llega a dos, se puede embargar hasta el 10% del excedente.
Cuando supera los dos SMVM, se puede embargar hasta el 20%.
En agosto 2026, el Salario Mínimo, Vital y Móvil corresponde a un monto de $ 376.600. Este monto será fundamental para determinar las partes del sueldo que quedarán protegidas frente a un embargo por una deuda común.
¿Qué hacer si me embargan la cuenta sueldo?
La persona debe revisar el recibo de sueldo y verificar qué juzgado, expediente y acreedor figuran en la documentación correspondiente para corroborar que sea justa la retención.
Si se desconoce la deuda o se considera que ya prescribió, puede recibir asesoramiento judicial para su tratamiento. El Cronista