País
Cuánto pagarán los plazos fijos a partir de este viernes

16 de septiembre de 2022
El incremento anunciado por el Banco Central, que eleva la tasa anual del 69,5% al 75%, impactará desde este viernes en los depósitos a plazo fijo, las tasas de interés para créditos y otros costos de financiamiento en pesos. La medida busca frenar la inercia de precios y consolidar la estabilidad.
El Banco Central de la República Argentina (BCRA) dispuso este jueves elevar en 550 puntos básicos la tasa de política monetaria, que pasará de 69,5% a 75% anual, y que impactara desde mañana en remuneración de los depósitos a plazo fijo, las tasas de interés para créditos y otros costos de financiamiento en pesos.
Se trata de la tercera suba de tasas de interés que aplica el BCRA en los últimos dos meses, luego de que el 28 de julio subiera 800 puntos la tasa de Leliq, que pasó de 52 a 60% anual, y el 11 de agosto se fijara una suba de 950 puntos, para alcanzar el 69,5% anual.
El objetivo de la medida -explicó el Central- es normalizar la estructura de tasas de interés activas y pasivas de la economía para acercarlas a un terreno positivo en términos reales, que ayude a frenar la inercia de precios y a consolidar la estabilidad financiera, cambiaria y la acumulación de reservas internacionales alcanzada en las últimas semanas.
«En agosto la tasa de inflación nivel general y la tasa de inflación núcleo mensuales se redujeron respecto a julio, aunque sostuvieron un nivel elevado respecto a los meses previos. Debido a ello, el BCRA considera necesario incrementar una vez más la tasa de política monetaria y consolidar así el proceso de normalización de la estructura de tasas de interés activas y pasivas de la economía para ubicarlas en un terreno positivo en términos reales», explicó la autoridad monetaria en un comunicado.
Por ello, para «aumentar el incentivo al ahorro en pesos», el BCRA elevó los límites mínimos de las tasas de interés sobre los plazos fijos de personas humanas, estableciendo el nuevo piso en 75% anual para las imposiciones a 30 días hasta 10 millones de pesos.
Esto representa un rendimiento de 107% en términos efectivos anuales, mientras que el resto de los depósitos a plazo fijo del sector privado (personas o empresas) tendrán una tasa mínima garantizada de 66,5%, lo que representa una tasa efectiva anual de 91%.
La suba de tasas forma parte la estrategia nueva estrategia de política monetaria fijada por el BCRA, que busca establecer un sendero de tasa de interés de política de manera de propender hacia retornos reales positivos sobre las inversiones en moneda local y de preservar la estabilidad monetaria y cambiaria.
«Al mismo tiempo, las nuevas tasas permitirán consolidar la estabilidad cambiaria y financiera y potenciar la acumulación de reservas internacionales», explicó el Central.
En ese sentido, detalló que futuros ajustes de tasas estarás estrechamente vinculados con «la evolución pasada y prospectiva del nivel general de precios y a la dinámica del mercado de cambios».
«Teniendo en cuenta los senderos esperados para la base monetaria y el resto de los agregados monetarios, la política de tasas de interés que lleva adelante el BCRA resulta consistente con una reducción del stock de pasivos remunerados (Leliq, Notaliq y Pases) en términos del PIB durante 2023», señaló el Central.
Después de que el miércoles el Indec diera a conocer el índice de precios al consumidor de agosto, que ascendió hasta el 7%, se descontaba que el BCRA volviera a subir la tasa de interés.
De hecho, en las últimas semanas está subiendo crawling-peg del tipo de cambio oficial a un ritmo del 6,2% mensual, por encima de la tasa efectiva de política monetaria que regía hasta hoy de 5,8%.
A diferencia de anteriores oportunidades, la suba de tasas definida hoy se produce luego de que el Banco Central lograra una fuerte acumulación de reservas internacionales, al comenzar a implementarse la semana pasada el nuevo esquema de fomento a las exportaciones del complejo sojero, que reconoce un tipo de cambio de $ 200 por cada dólar hasta el 30 de septiembre próximo.
En la ronda de hoy, el Central pudo acumular compras por US$ 300 millones y acumula compras por casi US$ 2.000 millones en las últimas ocho jornadas y, a falta de 11 ruedas para cerrar el mes, se encamina a superar holgadamente el mejor registro -desde que hay datos diarios- registrado en diciembre de 2011, cuando había adquirió US$ 2.493 millones.
País
Más de 500 mil préstamos en mora ya fueron refinanciados por los bancos

Los bancos estimaron que refinanciaron más de 500 mil préstamos en situación de irregularidad, de acuerdo con las declaraciones informadas por las propios entidades financieras al Banco Central de la República Argentina (BCRA).
Según estimaciones de la consultora EcoGo, estas reestructuraciones alcanzaron a cerca de 386.000 personas durante julio, lo que representa un 6,5% del total de deudores morosos del sistema si se incluye la cartera del sector fintech.
En paralelo, las plataformas financieras y proveedores no bancarios señalan que iniciaron contactos con unos 2 millones de clientes para renegociar deudas. Un porcentaje de esos usuarios ya suscribió planes de pago, mientras que el resto continúa en etapas de negociación, un universo de operaciones sobre el cual el BCRA aún no cuenta con datos consolidados de manera oficial.
El avance de los acuerdos privados se da en medio del debate político e institucional por el nivel de endeudamiento familiar. El presidente de la Asociación de Bancos Argentinos (Adeba), Javier Bolzico, valoró la dinámica de renegociación directa entre las partes y afirmó que los entendimientos alcanzados son "prueba de que el sistema funciona sin intervención del Estado".
Un estudio conjunto de EcoGo y la Facultad de Ciencias Empresariales de la Universidad Austral reveló que la proporción de titulares de créditos en mora alcanzó al 26,6% en julio, en tanto que la irregularidad medida por monto total representó el 18% del saldo crediticio.
Frente a este escenario, bloques de la oposición buscan unificar distintas iniciativas legislativas para implementar esquemas de alivio a las deudas de hogares y empresas.
Nivel de endeudamiento
En paralelo se conoció un informe elaborado por el Banco Nación que indicó que el deterioro en el mercado de crédito bancario y no bancario comenzó a desacelerar su ritmo de avance en Argentina, aunque la morosidad se mantendrá en niveles altos hasta que maduren los planes de refinanciación de deudas. En el estudio se aclara que "los niveles de irregularidad permanecen elevados y todavía no existen elementos suficientes para concluir que el proceso de normalización se encuentre consolidado".
A diferencia de otros análisis, la entidad atribuyó la suba de la mora a tres variables macroeconómicas convergentes iniciadas a mediados de 2024: la fuerte expansión inicial del crédito, el mayor peso de los vencimientos sobre los ingresos y un esquema de tasas de interés más exigente.
Aunque el salario real mostró repuntes parciales, el fuerte incremento de los gastos fijos inflexibles redujo el ingreso disponible de los hogares para hacer frente a sus compromisos financieros.
El reporte identificó los ejes centrales sobre los cuales concentrará el monitoreo de riesgo para lo que resta de 2026. La presión sobre el presupuesto familiar obedece a que los gastos esenciales crecieron a mayor velocidad que el dinero disponible para saldar deudas, generando mora incluso sin caídas drásticas del ingreso nominal.
Los proveedores no financieros de crédito presentan un nivel de morosidad significativamente mayor que la banca tradicional (32,5% frente al 7,7% a julio de 2026). No obstante, manejan un volumen total de deuda muy inferior ($16,3 billones contra $161,5 billones del sistema bancario), con un promedio de deuda por persona de $300.000 frente a $1 millón en la banca.
Mora según franja etarea
La fragilidad crediticia se concentra principalmente en el segmento de 18 a 25 años, donde la mora por cantidad de clientes alcanzó el 33,4% (y supera el 40% en proveedores no financieros). En contraste, en el grupo de mayores de 60 años la morosidad se ubicó en el 10%.
El riesgo de incumplimiento escala de manera directa según la cantidad de acreedores con los que opera un usuario: el ratio de mora es del 21,9% para quienes tienen una sola entidad, sube al 34% con cinco entidades y escala al 57,6% entre quienes mantienen deudas con diez o más instituciones de forma simultánea.
Durante 2026, el Banco Nación concretó 114.232 operaciones de refinanciación por un monto total de $523.203 millones para 99.956 clientes. La entidad remarcó que estas reestructuraciones —que incluyen plazos de hasta 120 meses— no implican una solución inmediata, por lo que el efecto positivo sobre los índices generales de irregularidad del sistema tardará en reflejarse.
País
Sueños Compartidos: absuelven a De Vido y condenan a López y a los Schoklender
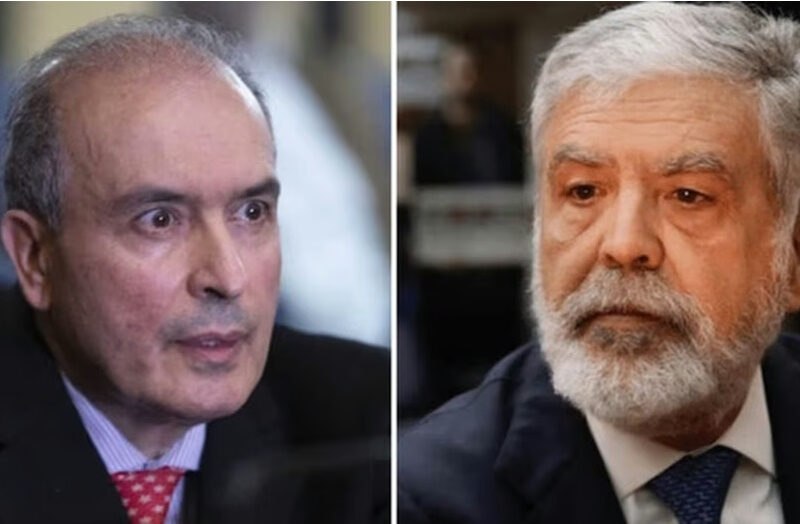
El Tribunal Oral Criminal N°5 absolvió al exministro de Planificación Federal Julio de Vido en la causa Sueños Compartidos, y condenó a los exfuncionarios kirchneristas José López y Abel Fatala y a los hermanos Sergio y Pablo Schoklender a penas de menos de tres años por el delito de administración fraudulenta en perjuicio de la administración pública.
El veredicto de los jueces Adriana Palliotti, Daniel Obligado y Adrián Grünberg se conoció un día antes de que prescribiera la acción penal según el plazo considerado por la Fiscalía, informó NA.
José López, exsecretario de Obras Públicas, conocido por los famosos bolsos con dinero arrojados en un convento de General Rodríguez; y Abel Fatala, exsubsecretario de Obras Públicas, fueron sentenciados a 2 años y 9 meses de prisión condicional e inhabilitación perpetua.
Por su parte, Sergio y Pablo Schoklender, exapoderados de la Fundación Madres de Plaza de Mayo, recibieron condenas a 2 años y 8 meses y 2 años 4 meses de prisión condicional, respectivamente, como partícipes necesarios del delito de administración fraudulenta en perjuicio de la administración pública.
Al igual que De Vido, también fueron absueltos Carlos Castellano, exfuncionario del Ministerio de Planificación; Daniel Freidin, exasesor de Fatala; y Daniel y Karina Nasif, exfuncionarios provinciales de Santiago del Estero.
Las penas fueron notablemente menores a las solicitadas por el fiscal Diego Velasco, quien había pedido penas de 6 años para De Vido, López, Fatala y los Schoklender y de 4 años para el resto de los imputados.
Al comienzo, los magistrados rechazaron los planteos de las defensas por insubsistencia de la acción penal invocando vulneración del plazo razonable, prescripción de la acción penal y nulidad de los alegatos de los acusadores.
Asimismo, el tribunal dispuso el decomiso de los bienes cautelados por una suma de $206.438.454,05, el cual se determinó como el monto desviado de los fondos públicos destinados a la construcción de viviendas sociales. El mismo deberá ser ajustado al momento en el que la sentencia adquiera firmeza”. Los fundamentos del fallo serán leídos el próximo 13 de noviembre.

Sergio y Pablo Schoklender recibieron penas menores a los tres años en la causa Sueños Compartidos. En 1985 habían sido condenados a prisión perpetua por el homicidio de sus padres.
Sueños Compartidos nació en 2005 como una iniciativa financiada por el Estado nacional para construir viviendas sociales, escuelas y centros de salud en barrios vulnerables (como Villa 15 en CABA o sectores del Gran Buenos Aires y Chaco), contratando a mano de obra local.
La Fundación Madres de Plaza de Mayo, liderada por Hebe de Bonafini, gestionaba los proyectos mientras que la ejecución ejecutiva y financiera estaba delegada principalmente en los hermanos Sergio y Pablo Schoklender.
En la investigación se descubrieron millonarios desvíos de dinero asignados por el Ministerio de Planificación Federal (entonces conducido por Julio De Vido), hacia empresas fantasma, financieras y la compra de bienes de lujo (aviones, yates, autos de alta gama y propiedades) en lugar de destinarse a las obras, muchas de las cuales quedaron inconclusas.
Finalmente cabe recordar que los hermanos Sergio y Pablo Schoklender habían sido condenados a prisión perpetua por el homicidio de sus padres, Mauricio Schoklender y Cristina Silva.
El hecho ocurrió el 30 de mayo de 1981 en su piso del barrio porteño de Belgrano y fue uno de los casos policiales más resonantes de la historia argentina. Sergio permaneció en prisión hasta 1995 y Pablo salió bajo libertad condicional en 2001, ambos beneficiados por el régimen del "2x1" vigente en los años noventa. dib
País
Atropellan a 5 mujeres que peregrinaban por la Virgen del Milagro en Salta
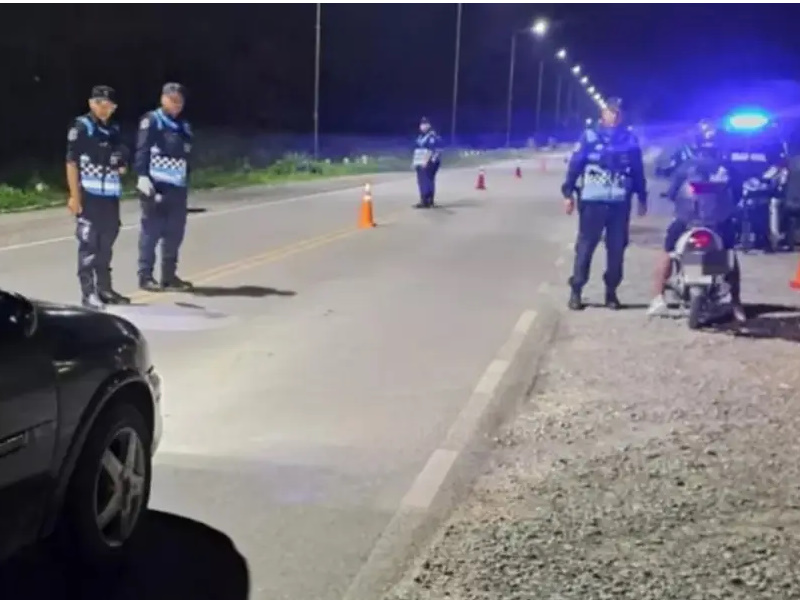
Cinco peregrinas que caminaban hacia la Catedral Basílica de Salta para participar de la procesión por la Virgen del Milagro fueron atropelladas por un motociclista que circulaba alcoholizado.
El accidente ocurrió cerca de las 5 de la mañana sobre la Ruta Nacional 9, a la altura de la central térmica Termo Andes, en el departamento de General Güemes.
Las mujeres habían salido desde Apolinario Saravia y viajaban por su cuenta, en un grupo reducido, rumbo a la capital salteña para participar de la Peregrinación del Milagro, una de las celebraciones religiosas más importantes del país.
Tras el impacto, las mujeres debieron ser asistidas por los servicios de emergencia: dos de ellas fueron trasladadas al hospital Joaquín Castellanos de General Güemes, mientras que las otras tres fueron derivadas al hospital San Bernardo de Salta.
Según informaron medios locales, todas se encuentran fuera de peligro.
El conductor de la moto, por su parte, fue sometido a un test de alcoholemia que marcó 0,53 gramos de alcohol en sangre. Tras el resultado, quedó detenido y a disposición de la Justicia.
Durante estos días, miles de peregrinos llegan a Salta capital desde distintos puntos de la provincia para participar de las actividades religiosas en honor a los Santos Patronos. De hecho, muchos recorren cientos de kilómetros a pie y atraviesan zonas de frío y altura.
Este año, las autoridades habilitaron una aplicación para seguir el recorrido de los peregrinos y acceder a información sobre los puntos de asistencia. Sin embargo, las cinco mujeres atropelladas no estaban registradas porque habían iniciado el viaje de manera independiente.
Al no figurar en la plataforma, el grupo tampoco contaba con el esquema preventivo de acompañamiento de la Policía de Salta para los peregrinos que transitan por las rutas.
Tras el accidente, las autoridades pidieron extremar las precauciones. A quienes participan de la peregrinación les recomendaron circular con cuidado por las rutas, mientras que a los conductores les solicitaron reducir la velocidad, mantener distancia y prestar especial atención a los grupos de caminantes. (TN)