Provincia
Desde el Senado impulsan ‘Revolución Educativa’
14 de septiembre de 2026
El senador nacional Maximiliano Abad reclamó impulsar una “Revolución Educativa” y convocar a un nuevo Congreso Pedagógico luego de conocerse los resultados de las pruebas PISA 2025, que mostraron un fuerte retroceso de los estudiantes argentinos.
El legislador formuló el planteo durante la jornada “Del dato al aula bonaerense: Hablan los especialistas”, realizada en el Edificio Sergio Karakachoff de la Universidad Nacional de La Plata (UNLP), donde especialistas, docentes y referentes del sector analizaron la situación educativa y debatieron posibles alternativas.
“La educación pública argentina no fue solo una política eficaz durante buena parte del siglo XX: fue un contrato social. Mandabas a tu hijo a la escuela pública y la escuela te devolvía movilidad social, ciudadanía y un lugar en el mundo del trabajo. Ese contrato se rompió”, sostuvo Abad.
El senador puso el foco en los últimos resultados de PISA. Argentina obtuvo 367 puntos en Matemática, 389 en Lectura y 393 en Ciencias, con retrocesos de entre 11 y 13 puntos respecto de 2022. Así, quedó en el puesto 72 entre 91 países evaluados y octavo en América Latina.
Abad agregó que ocho de cada diez estudiantes argentinos de 15 años no alcanzan el nivel mínimo en Matemática y señaló que, según datos del Banco Mundial, el 59% de los chicos de diez años no comprende un texto simple. También mencionó que en las pruebas Aprender apenas el 55% consigue un desempeño satisfactorio en Matemática.
El dirigente radical concentró parte de su diagnóstico en la provincia de Buenos Aires, que reúne cerca del 40% de la matrícula nacional, con casi 3,9 millones de estudiantes. Según los datos expuestos durante la jornada, la inversión anual bonaerense alcanza los $3,1 millones por alumno, frente a los $13,7 millones de Neuquén. A su vez, sostuvo que el salario docente provincial perdió un 21,4% en términos reales desde 2019.
“No es solamente que falten recursos, que faltan. Es que el sistema, tal como está diseñado, termina profundizando la distancia entre el que nace con más y el que nace con menos”, afirmó.
Frente a ese escenario, Abad consideró que “la salida no puede ser un ajuste de detalle” y propuso organizar un Congreso Pedagógico con instancias presenciales y a distancia, del que participen docentes, consejeros escolares, estudiantes y familias.
El objetivo, explicó, sería alcanzar consensos para garantizar la alfabetización integral desde los primeros años, extender la jornada escolar, actualizar la formación docente y profundizar la relación de las escuelas con el mundo productivo, la tecnología y la inteligencia artificial.
“El principal commodity de un país ya no es ninguna materia prima: es la educación de su gente. Ningún proyecto de país es sostenible sobre un sistema educativo que reproduce desigualdad en lugar de combatirla”, remarcó.
Entre las propuestas presentadas aparece la elaboración de un plan educativo a diez años acordado entre las provincias, el Congreso y la sociedad civil, con metas y financiamiento definidos. También planteó crear un sistema nacional de información y evaluación que permita disponer de datos actualizados de cada escuela y orientar los recursos hacia los establecimientos con mayores necesidades.
A esas iniciativas sumó una nueva carrera docente, con cargos especializados, mayor capacitación para directivos y supervisores y concursos basados en capacidades. También propuso ampliar el nivel inicial y la jornada extendida en las escuelas primarias de contextos vulnerables.
Para el nivel secundario, Abad planteó avanzar hacia docentes designados por cargo, flexibilizar el régimen académico y generar una mayor vinculación con el mundo laboral y tecnológico.
“No hay Congreso Pedagógico que valga sin las maestras y los maestros que sostienen, todos los días, lo poco que queda de aquel contrato social. Ustedes son la primera línea de esta revolución”, concluyó.
La jornada contó también con la participación, entre otros especialistas, de Sofía Naidenoff, ministra de Educación, Ciencia y Tecnología de Chaco; Florencia Salvarezza, directora del Instituto de Neurociencias y Educación de la Fundación INECO; y los docentes Cristian Quillotay y Matías García.
Provincia
BaPro lanza plan para comprar autos 0 km o usados hasta en 72 cuotas

El Banco Provincia lanzó una nueva línea de préstamos para la compra de autos 0 km y usados, que permite financiar hasta el 100% de la operación con un tope de 50 millones de pesos. La gestión se realiza en concesionarias adheridas y la aceptación final se confirma de forma digital desde Cuenta DNI o Home Banking BIP.
El producto, denominado Préstamo Acá Tu Auto, ofrece dos alternativas: créditos ajustados por UVA, con una tasa que parte de UVA + 6% nominal anual, y préstamos tradicionales a tasa fija desde 55% nominal anual.
La propuesta está dirigida a clientes de la entidad que superen la evaluación crediticia. El monto mínimo es de $100 mil y el máximo alcanza los $50 millones, de acuerdo con las condiciones vigentes y el perfil de cada solicitante.
El mecanismo contempla una instancia previa en el punto de venta: allí, la persona interesada recibe una propuesta ajustada a las condiciones de la operación y a su situación crediticia. La confirmación no requiere documentación en papel ni la realización de trámites presenciales, según informó la entidad. El sistema permite completar el proceso desde las plataformas digitales del banco, una vez que el cliente recibe la oferta cerrada.
En la modalidad UVA, los préstamos pueden devolverse en plazos de entre 12 y 48 meses. Para quienes cobran haberes en el banco, las tasas oscilan entre UVA + 6% y UVA + 10% nominal anual. Para quienes no acreditan haberes, van de UVA + 10% a UVA + 14% nominal anual.
La opción en pesos tiene tasa fija y permite plazos de entre 12 y 72 meses. Los clientes con haberes pueden acceder a tasas de entre 55% y 65% nominal anual, mientras que para el resto de los clientes el rango se ubica entre 65% y 75% nominal anual.
El préstamo se solicita luego de elegir un vehículo en una concesionaria adherida. El comercio presenta una oferta con condiciones personalizadas y, si el cliente la acepta, recibe la propuesta definitiva para confirmarla a través de los canales digitales del banco.
La línea ya está disponible en más de 70 concesionarias de distintas ciudades de la provincia de Buenos Aires. Banco Provincia informó que prevé sumar nuevos puntos de venta, que podrán consultarse en el buscador de comercios de su sitio web.
La disponibilidad depende de que la concesionaria integre la red adherida, donde se pueden consultar los términos de cada alternativa al seleccionar el vehículo. El débito se realiza cada mes en cuenta.
Una vez otorgado, el crédito se paga en cuotas mensuales mediante débito automático en cuenta. La entidad también ofrece préstamos a distancia para motos, casas modulares, materiales de construcción, servicios de salud y estética, hotelería, alojamiento y transporte de pasajeros.
Los nuevos préstamos
- Quiénes pueden acceder: clientes de Banco Provincia, sujetos a calificación crediticia.
- Qué vehículos se pueden comprar: autos 0 km y usados.
- Monto disponible: desde $100 mil hasta $50 millones.
- Financiación: hasta el 100% del valor de la operación, según condiciones vigentes y evaluación crediticia.
- Préstamos UVA: plazos de 12 a 48 meses. Tasas para clientes con haberes de UVA + 6% a UVA + 10% nominal anual; para quienes no cobran haberes, de UVA + 10% a UVA + 14% nominal anual.
- Préstamos en pesos a tasa fija: plazos de 12 a 72 meses. Tasas de 55% a 65% nominal anual para clientes con haberes y de 65% a 75% nominal anual para quienes no cobran haberes.
- Cómo se solicita: se elige el auto en una concesionaria adherida, se recibe una oferta personalizada y se confirma desde Cuenta DNI o Home Banking BIP.
- Cómo se paga: en cuotas mensuales con débito automático en cuenta.
- Dónde está disponible: en más de 70 concesionarias adheridas de la provincia de Buenos Aires.
Provincia
Duro cruce entre el Intendente y un funcionario de Kicillof
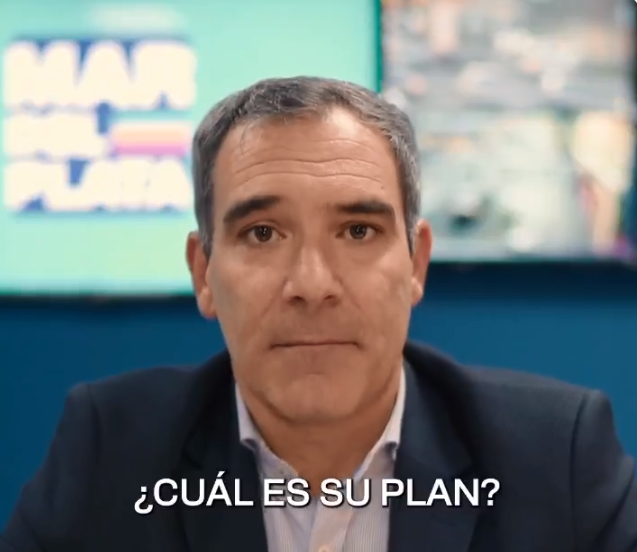
El intendente Agustín Neme, salió al cruce sobre las manifestaciones vertidas por el ministro de Gobierno de la provincia de Buenos Aires, Carlos Bianco, al refutarle que 'la que está acéfala es la provincia de Buenos Aires “principalmente en seguridad'.
“No voy a dejar que me subestimen y menos aún que le falten el respeto a todos los marplatenses”, afirmó el jefe comunal en un video difundido en las redes sociales.
Cabe aciotar que el funcuinartio del gobernador anex Kicillof había dicho por la mañana que el el municipio “está virtualmente acéfalo” y apuntó directamente contra el intendente Neme por la falta de comunicación y coordinación con el gobierno bonaerense. “No contesta los mensajes”, acusó.
En una breve exposición, Neme acusó al Gobierno provincial de abandonar a Mar del Plata y exigió explicaciones concretas sobre el plan de seguridad en el territorio bonaerense.
Dijo: 'Que el Jefe de Gabinete diga que una ciudad de más de 700.000 habitantes está acéfala porque su intendente no le respondió un mensaje es una irresponsabilidad institucional y una falta de respeto a los marplatenses'
El jefe comunal sostuvo además que la gestión local trabaja a diario en la resolución de los problemas vecinales y descartó gobernar en función de intercambios por aplicaciones de mensajería.
Por último, el intendente centró su foco en la seguridad y acusó al gobierno provincial de “liberar presos” y “avalar el uso de celulares en las cárceles”. cuestionó la negativa a debatir el régimen penal juvenil y también mencionó la aplicación de campañas como “Consumo Cuidado” frente al avance del narcotráfico
Provincia
Casi 2 millones de bonaerenses no pueden pagar sus deudas

Un estudio del Defensor del Pueblo Adjunto de la Provincia releva el nivel de mora de los hogares bonaerenses, distrito por distrito. En territorio bonaerense, cerca de 1,84 millones de personas están en mora y una deuda impaga de $6,49 billones. El promedio provincial es del 20,17%
Walter Martello, Defensor del Pueblo Adjunto y referente del Frente Renovador, presentó un documento de trabajo sobre el endeudamiento de los bonaerenses, a septiembre de 2026, municipio por municipio. En él quedan reflejadas las enormes diferencias que hay entre distritos
“Cuando se observa la mora municipio por municipio, aparece el problema real: hay distritos del conurbano donde el sistema de crédito dejó de funcionar como herramienta y pasó a funcionar como trampa”, señala Martello. “Esa foto es la que necesitamos para poder intervenir a tiempo".
El relevamiento ubica en lo alto del ranking a José C. Paz (32,86% de mora monetaria), Presidente Perón (32,73%), Florencio Varela (32,48%), Malvinas Argentinas (31,34%) y San Vicente (29,92%), seguidos por Ezeiza, Moreno, Merlo, Esteban Echeverría y Berazategui. La Plata, con 15,61%, marca el valor más bajo entre los distritos con dato recuperado. La brecha entre los extremos del mapa supera los 17 puntos porcentuales dentro de un mismo territorio, con las mismas reglas y el mismo sistema financiero.
“Hay municipios donde casi cuatro de cada diez vecinos endeudados no pueden pagar, y a media hora de distancia hay otro donde ese número es la mitad” , advierte el Defensor del Pueblo. “Necesitamos la base abierta por municipio y por edad para poder actuar antes de que la deuda se vuelva impagable, no después".
La tasa de mora del conjunto del país se ubicó en 17,4% en junio de 2026, y entre los menores de 25 años trepó al 36,84%, más del doble. El Banco Central registró a fines de 2025 unos 6,7 millones de personas que combinaban préstamos de entidades financieras con financiamiento de proveedores no financieros, y el informe suma otro dato revelador: de los 2 millones de nuevos deudores digitales incorporados durante ese año, el 80% ya arrastraba otra deuda.
La explicación aparece al comparar ingresos con precios: entre enero de 2025 y marzo de 2026, el salario privado registrado subió 35,2% mientras el costo de vida del Gran Buenos Aires acumuló 40,8%, con alquileres que treparon 70,9%, vivienda y servicios 50,4% y alimentos 45,1%. El crédito terminó cubriendo gastos corrientes que el sueldo dejó de alcanzar.
El documento del Defensor propone dos líneas de trabajo. La primera es consolidar una matriz de los 135 municipios que cruce deudores, personas en mora, deuda por habitante, estructura etaria y Necesidades Básicas Insatisfechas, junto con un Índice Municipal de Vulnerabilidad Financiera que permita identificar dónde coinciden el deterioro crediticio y la vulnerabilidad estructural.
La segunda -señala el informe de Martello- es usar esa base para focalizar educación financiera preventiva y dispositivos de orientación al consumidor en los distritos y las franjas etarias de mayor riesgo, en lugar de sostener campañas generales que llegan igual a todos lados.
Fuente: DIB