País
El 78% de los hogares está entre la clase media baja y la pobreza
10 de agosto de 2026
Casi ocho de cada diez familias tienen ingresos inferiores al promedio nacional de $2,8 millones mensuales. La clase baja no pobre es el sector más numeroso y sólo el 22% de los hogares integra los estratos medio alto y alto.
El ingreso promedio de los hogares argentinos alcanzó los $2.800.000 netos mensuales durante el primer trimestre de 2026, pero esa cifra está lejos de representar la realidad económica de la mayoría de las familias. Por el contrario, el 78% de los hogares gana menos que ese promedio, una fotografía que muestra hasta qué punto la estructura social argentina se concentra actualmente en los estratos medios bajos y bajos.
Los datos surgen de un informe de la Fundación Encuentro, elaborado sobre información de la consultora W, que divide a la población en cinco grandes niveles socioeconómicos. La distribución deja una pirámide con una base particularmente amplia: casi ocho de cada diez hogares se encuentran entre la clase media baja, la clase baja superior no pobre y la pobreza.
La particularidad es que sólo dos sectores, que en conjunto representan el 22% de los hogares, tienen ingresos superiores al promedio nacional de $2,8 millones. La explicación está en la propia distribución: un grupo minoritario con ingresos considerablemente más elevados empuja hacia arriba la media estadística, aunque la gran mayoría se encuentre bastante por debajo.
Cuánto hay que ganar para pertenecer a cada clase social
En la cima de la pirámide aparece la clase alta, que representa apenas al 5% de los hogares. Para ingresar a ese segmento se requieren al menos $7,5 millones mensuales.
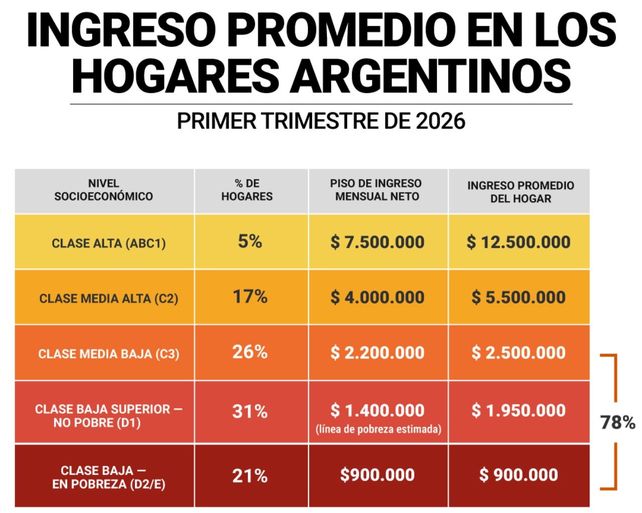
Inmediatamente debajo se encuentra la clase media alta (C2), integrada por el 17% de los hogares, cuyo piso se ubica en torno a los $4 millones mensuales.
Esos son los únicos dos grupos cuyos ingresos superan el promedio nacional.
La clase media baja, en cambio, representa otro 26% de los hogares y tiene como referencia un ingreso mínimo de $2,2 millones por mes.
El segmento más numeroso de toda la estructura social argentina es el denominado D1, o clase baja superior no pobre, que reúne al 31% de los hogares. El ingreso mínimo mensual para este estrato se ubica en $1,4 millones.
Finalmente, en el escalón más vulnerable aparece un 21% de hogares en situación de pobreza, con ingresos mensuales de alrededor de $900.000.
De esta manera, la estructura queda distribuida de la siguiente forma: 5% de clase alta, 17% de clase media alta, 26% de clase media baja, 31% de clase baja no pobre y 21% de hogares pobres.
La fotografía resulta particularmente significativa porque la clase media baja y los dos estratos inferiores concentran por sí solos al 78% de las familias argentinas.
Por qué $2,8 millones no representan al hogar argentino típico
El ingreso promedio puede ofrecer una imagen engañosa cuando existe una marcada desigualdad en la distribución.
Aunque estadísticamente los hogares argentinos reciben en promedio $2,8 millones mensuales, la mayor parte de ellos está por debajo de esa cifra. Los ingresos considerablemente superiores de la clase alta y la clase media alta elevan el promedio general.
Así, los $2,8 millones describen mejor la situación económica de una minoría que la de la mayoría de las familias.
Ese fenómeno también permite comprender algunas de las dificultades que atraviesa el consumo masivo. Si bien la inflación mostró una desaceleración y los salarios reales comenzaron a recuperar terreno, la recomposición todavía no alcanza para devolver el gasto de buena parte de las familias a los niveles anteriores a la crisis.
“La concentración de los ingresos por debajo del promedio ayuda a explicar por qué el consumo masivo sigue deprimido, aun cuando las variables macroeconómicas vienen mejorando: la inflación se desaceleró y los salarios reales comenzaron a recomponerse. Sin embargo, es precisamente ese 78% de los hogares el que presenta una mayor propensión al consumo”, señaló el informe.
La cuestión resulta determinante porque son justamente los sectores medios bajos y bajos los que destinan una proporción mayor de sus ingresos al consumo cotidiano. Cuando sus recursos pierden poder de compra, el impacto se traslada rápidamente a supermercados, comercios y otros rubros de consumo masivo.
La situación es diferente entre la clase alta y la media alta, cuyo gasto depende menos directamente de las oscilaciones salariales y ya muestra señales de normalización.
Del control de gastos a “comer menos y peor”
El deterioro del poder adquisitivo, sin embargo, modificó los hábitos prácticamente en todos los estratos sociales.
El director de la consultora W, Guillermo Olivetto, explicó durante un evento de la Cámara de Empresas de Investigación Social y de Mercado (CEIM) que el ajuste atraviesa a todos los niveles socioeconómicos, aunque con intensidades y consecuencias muy diferentes.
Entre los hogares de mayor poder adquisitivo, la estrategia pasa por controlar gastos y revisar costos fijos, entre ellos seguros y prepagas. También se reducen salidas, recitales, viajes y suscripciones a aplicaciones, mientras aumenta la búsqueda de promociones y descuentos. A eso se suma una menor capacidad de ahorro.
Más abajo en la pirámide aparecen las familias cuyos ingresos se destinan fundamentalmente a cubrir alimentación, servicios e impuestos.
En esos hogares se intenta evitar el endeudamiento con tarjetas de crédito y se eliminan viajes, espectáculos y salidas. Los denominados “gustos” y los consumos considerados prescindibles quedan postergados y las promociones dejan de representar una oportunidad ocasional para convertirse en una herramienta habitual para administrar el presupuesto.
La situación es aún más delicada entre las familias que deben “hacer malabares para llegar a fin de mes”. Allí, cualquier gasto inesperado puede desestabilizar las cuentas del hogar.
Las compras se concentran casi exclusivamente en productos con descuento y aumenta el uso de deuda para cubrir faltantes de ingresos o “tapar baches”.
En los sectores de menores recursos, el ajuste alcanza directamente a la cantidad y calidad de los alimentos.
Según el relevamiento presentado por Olivetto, en algunos hogares “se come menos y peor”, incluso con una reducción de la cantidad de comidas diarias.
También cambia la composición de la dieta. La carne vacuna es sustituida por pollo, determinadas verduras dejan paso a productos más económicos como la harina y la leche líquida puede ser reemplazada por leche en polvo.
Frente a ese escenario y al analizar las perspectivas del mercado de consumo, Olivetto sintetizó: “Es lo que hay”.
Los cambios también se observan en el lugar y la manera en que compran los argentinos.
Esteban Cagnoli, CEO de Worldpanel by Numerator, sostuvo que “el consumidor se muestra cada vez más selectivo y prioriza los canales de cercanía”. Según explicó, esa elección no responde solamente a la comodidad, sino también a una estrategia para evitar compras impulsivas y limitar el gasto a una canasta más reducida.
La consultora Scentia, por su parte, planteó que una continuidad en la desaceleración de la inflación acompañada por una recuperación de los salarios podría permitir cierta mejora del consumo masivo. Sin embargo, proyectó que avanzaría aproximadamente a la mitad del ritmo del Producto Bruto Interno y se movería en una banda de entre -1% y +1%.
País
CAME comparte el mensaje que León XIV trajo durante su visita
La Confederación Argentina de la Mediana Empresa (CAME) resalta y acompaña el mensaje de unidad y diálogo que el papa León XIV transmitió, en diferentes ámbitos, durante su visita a la Argentina. El lema oficial del viaje papal, “Bienvenidos todos. Vayan y anuncien”, convoca a todos los sectores a fortalecer las instituciones y a trabajar de manera mancomunada en un país que contemple a la totalidad de las ramas productivas.
“Compartimos y destacamos la importancia de fortalecer nuestra democracia mediante la escucha cotidiana, mediante la búsqueda de acuerdos duraderos y mediante el reconocimiento como compatriotas de quienes pensamos distinto. Queremos e impulsamos una Argentina más justa y solidaria, con instituciones que puedan representar a los diferentes actores sociales”, dijo el presidente de CAME, Ricardo Diab.
En igual sentido, CAME señala la importancia del encuentro que tuvo lugar en la Universidad Católica Argentina (UCA) con el mundo del trabajo, durante el cual el Santo Padre expresó la importancia de recordar siempre que la dignidad humana debe estar en el centro de las decisiones económicas. A la vez, la entidad gremial empresaria manifesta la preocupación compartida con el Pontífice por el desempleo, la precarización laboral y la necesidad de que economía que no se aleje del norte de la justicia social.
Hace un mes, en el Vaticano, Diab le entregó al sumo pontífice un documento institucional que detallaba la situación de las pymes argentinas. A través de ese escrito, CAME remarcó lo conseguido hasta el momento por el Gobierno nacional y mencionó lo que aún resta por delante: dinamismo del consumo interno, reducción de la presión impositiva en los tres niveles de gobierno (nacional, provincial y municipal), financiamiento productivo y reducción de costos operativos.
En concreto, CAME plantea avanzar en la formalización laboral, con simplificación y coordinación de obligaciones que amplíen la base de empresas y trabajadores registrados; en la capacitación, con articulación de empresas, sindicatos, universidades e Iglesia en programas que fomenten nuevas habilidades; en el financiamiento, con orientación de instrumentos hacia la inversión productiva, la innovación y las primeras exportaciones; en el desarrollo territorial, con prioridad para las cadenas regionales y la infraestructura para agregar valor en origen; y en el diálogo social, con la institucionalización de conversaciones periódicas basadas en datos y en la búsqueda del bien común.
CAME bregará por dar continuidad a la unión que se vivió durante la estadía del Papa en la Argentina, profundizando el diálogo con la Iglesia argentina, con todos los niveles del Estado y con los actores involucrados en el tejido productivo (cámaras empresarias y sindicatos), en pos de generar y promover políticas públicas que favorezcan a las pymes, principal sostén del empleo registrado en el país.
País
Pobreza habría sumado casi 3,4 millones de personas en un año
La pobreza habría vuelto a crecer en la Argentina durante el tercer trimestre del año, sumando más de 3 millones de personas y amenaza con profundizar su deterioro durante el 2027, según advirtió un informe de la consultora ExQuanti.
Este rebrote del deterioro social cobra especial relevancia en el marco de la visita del papa León XIV al país, quien situó entre sus ejes pastorales el fortalecimiento de la fe y el compromiso con los sectores más vulnerables.
La pobreza habría alcanzado a 16,2 millones de personas en el tercer trimestre de 2026, de acuerdo a las estimaciones de ExQuanti, basadas en datos de la Encuesta Permanente de Hogares (EPH) del INDEC.
El registro implica un incremento de casi 3,4 millones de personas en comparación con el mismo trimestre del año anterior, lo que evidencia que la reducción del indicador perdió continuidad a partir del tercer trimestre de 2025.
El universo de personas en situación de pobreza calculado entre julio y septiembre de este año también evidencia un salto frente al último dato oficial del INDEC, que relevó 15,4 millones de argentinos pobres durante el primer semestre del año
En su análisis, la consultora advirtió que "la pobreza en la Argentina hoy está navegando a una velocidad que va a significar que el gobierno del presidente Javier Milei terminará con un nivel de pobreza mayor al alcanzado durante la pandemia".
Sin embargo, el estudio aclara que esta proyección se encuentra condicionada a la dinámica socioeconómica futura y a la posible implementación de políticas que reviertan la tendencia. A contramano, el Ejecutivo incluyó en el proyecto de Presupuesto 2027 la eliminación del aumento automático de la Asignación Universal por Hijo (AUH), una de las herramientas de asistencia que más había contribuido a la baja previa del indicador.
Para elaborar esta medición ante la falta de la base usuaria oficial correspondiente al tercer trimestre de 2026, ExQuanti recurrió al Nowcast de Pobreza de la Universidad Torcuato Di Tella (UTDT) para el semestre abril-septiembre de 2026, aplicando un ajuste para corregir la subestimación propia de los promedios semestrales móviles.
Para la proyección de 2027, la consultora extendió hacia adelante el crecimiento promedio trimestral del último año, asumiendo la continuidad de la velocidad de deterioro a menos que cambie el escenario económico o la orientación de las políticas públicas. (NA)
País
Las ventas minoristas pyme caen 1,6% en octubre

Las ventas minoristas de las pequeñas y medianas empresas registraron una caída del 1,6% interanual en octubre a precios constantes, según informó la Confederación Argentina de la Mediana Empresa (CAME). Con este retroceso, la actividad comercial acumula una baja del 2% en los primeros diez meses del año, aunque en la medición intermensual desestacionalizada exhibió una leve recuperación del 0,3% frente a septiembre.
El relevamiento periódico de la entidad empresaria dio cuenta de un comportamiento heterogéneo a lo largo del entramado productivo: apenas tres de los siete rubros analizados lograron ubicarse en terreno positivo, traccionados de manera puntual por las compras del Día de la Madre y el recambio de temporada. En contraste, el consumo de bienes esenciales, los medicamentos y los despachos vinculados con la construcción continuaron manifestando notorios signos de retracción frente a la pérdida de poder adquisitivo.
Los sectores con mejor desempeño relativo en el décimo mes del año fueron “Calzado y marroquinería” y “Textil e indumentaria”, ambos con un avance interanual del 3,6%. En calzado, la demanda estuvo dinamizada por la presentación de las colecciones de primavera-verano y las compras personales. No obstante, los comerciantes señalaron que los compradores mantuvieron una conducta muy cautelosa y concentraron sus elecciones en artículos urbanos de menor precio.
En indumentaria, las preferencias se inclinaron por prendas livianas y ropa infantil. En ambos casos, las facilidades bancarias y las cuotas sin interés resultaron fundamentales para cerrar operaciones, aunque encontraron un límite en la saturación de las tarjetas de crédito. Por su parte, “Perfumería” avanzó un 0,8%, impulsado por sets promocionales y fragancias nacionales de valor accesible.
En el extremo opuesto, el consumo masivo y los insumos de refacción sintieron con rigor el impacto del ajuste familiar. El rubro “Farmacia” encabezó los retrocesos con un declive interanual del 3,7%, donde los despachos se concentraron de forma estricta en medicamentos bajo receta indispensables y alternativas genéricas, sumado a las dificultades de liquidez por demoras de obras sociales.
“Alimentos y bebidas” cayó un 3,5% interanual, consolidando una demanda acotada a compras fraccionadas y de reposición inmediata, con una sustitución persistente hacia segundas marcas y una marcada baja durante la segunda quincena. En tanto, “Ferretería, materiales eléctricos y construcción” bajó 3,4%, afectada por el freno de obras mayores y sostenida solo por refacciones menores. Por último, “Bazar, decoración y muebles” cedió 0,5% ante la postergación de bienes durables.
En la dimensión cualitativa, el 51,9% de los comerciantes encuestados indicó que su situación económica se mantuvo sin cambios respecto del año 2025, el 41% reportó un empeoramiento y apenas un 7,1% percibió mejoras. De cara a los próximos doce meses, el 48,4% proyecta estabilidad, el 41,1% anticipa un escenario más favorable y un 10,5% prevé un deterioro. Asimismo, el 54,9% consideró que no es momento propicio para realizar inversiones. (DIB)
Radiografía del comercio minorista en octubre
- Comportamiento general: el Índice de Ventas Minoristas (IVM) descendió 1,6% interanual, subió un 0,3% en la serie mensual desestacionalizada y acumula una contracción de 2,0% en 2026.
- Sectores en alza: “Textil e indumentaria” (+3,6%), “Calzado y marroquinería” (+3,6%) y “Perfumería” (+0,8%).
- Sectores en baja: “Farmacia” (-3,7%), “Alimentos y bebidas” (-3,5%), “Ferretería y construcción” (-3,4%) y “Bazar y muebles” (-0,5%).
- Metodología y muestra: el informe se elaboró sobre una muestra de 1.161 comercios del país entre el 30 de octubre y el 5 de noviembre, con ajuste por inflación según el IPC del Indec.