Campo
El pulso del agro: subas y bajas de la actividad
26 de agosto de 2025
La actividad productiva primaria mantiene la tendencia observada en los últimos meses, con sólidos indicadores en junio y julio. De las 19 variables analizadas, solo 5 registraron una caída interanual, mientras que las 14 restantes evidenciaron un marcado crecimiento, según informó Coninagro.
Es importante señalar que la comparación interanual toma como referencia meses de buen desempeño productivo. Esto significa que, aun partiendo de una base elevada, los indicadores recientes muestran resultados positivos, lo que refuerza la idea de que la actividad se mantiene en niveles sólidos y con un desempeño destacado en los últimos meses.
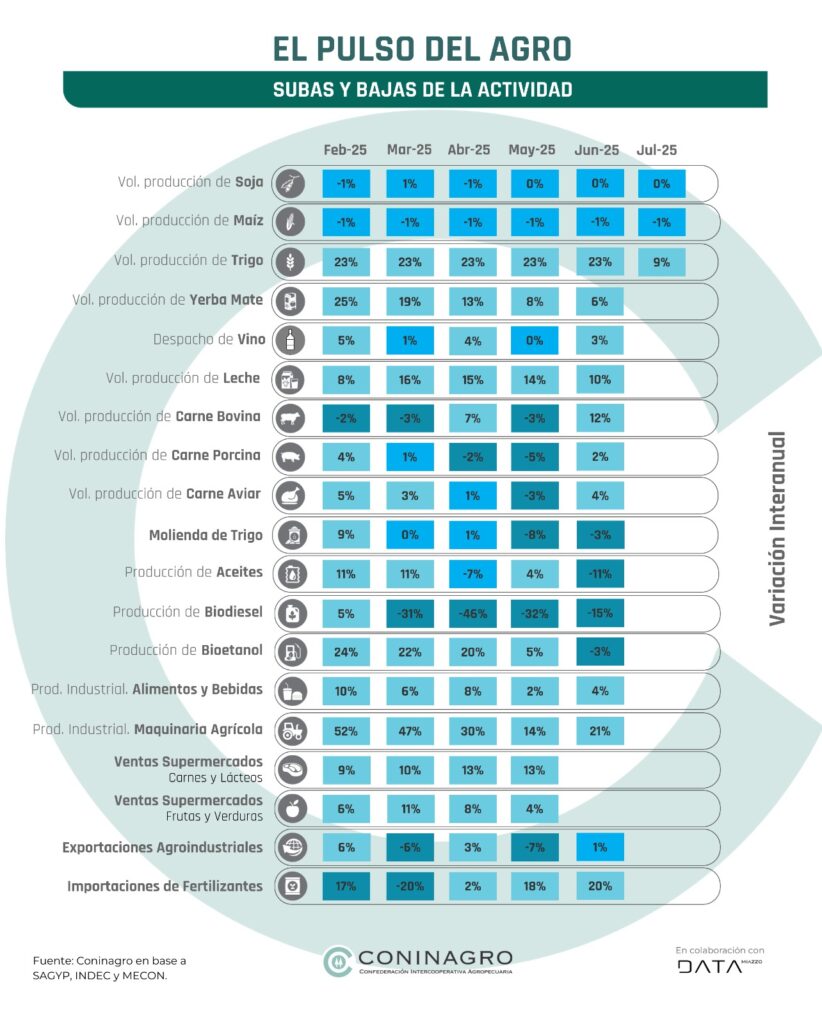
En comparación con el informe previo, la molienda de trigo, la producción de biodiésel y la de maíz mantienen resultados negativos. A estos se suman ahora la producción de aceites y de bioetanol, que en meses anteriores habían mostrado variaciones positivas.
En términos mensuales, junio mostró incrementos destacados en la importación de fertilizantes (+27%), la producción de biodiésel (+41%) y la de bioetanol (+13%). Sin embargo, este desempeño positivo se vio contrarrestado por importantes retrocesos en la producción de carne avícola (-8%), porcina (-4%) y de aceites (-15%) en comparación con mayo.
El consumo interno y la producción de alimentos registran variaciones positivas en comparación con 2024. Sin embargo, al observar la evolución mensual, los indicadores muestran señales de estancamiento en la recuperación del consumo y del poder adquisitivo.
Actividad primaria
Granos: Las estimaciones de producción para la campaña de soja se mostraron al alza en 100 mil toneladas para superar los valores de la campaña 2023/2024. Por otro lado, el maíz se mantiene sin cambios en 49 Mtn, mientras que la estimación de trigo para la campaña 2025/26 mejora a 19,8 Mtn respecto a las 18,6 Mtn de la campaña 2024/25.
La cosecha de maíz con destino a grano alcanzó el 89,3% del total nacional con un rinde promedio de 72,3 qq/Ha. Finalizó la siembra de trigo en 6,7 MHa, con un incremento de 300.000 hectáreas respecto a la campaña anterior.
Yerba Mate: Aunque continúa mostrando variaciones positivas, la dinámica viene desacelerándose y acumula seis meses consecutivos de caídas en la comparación interanual. En este contexto, junio registró una baja del 2 % respecto a mayo.
Leche: La producción de leche se mantiene como uno de los indicadores más destacados del semáforo, acumulando ocho meses consecutivos de crecimiento. Este aumento en la oferta ha limitado el alza del precio por litro pagado al productor, que sólo sube un 7 % en lo que va del año, lo que implica una caída real de 7 puntos porcentuales.
Actividad Agroindustrial
Carne bovina: En junio se registró un notable repunte en la producción, con un aumento interanual del 12%. Con un total de 260,3 toneladas producidas, se alcanzó el nivel más alto desde enero. Mientras disminuyó la faena de hembras adultas y machos jóvenes, se observó un incremento en la de hembras jóvenes y machos con más de seis dientes.
Carne porcina: La producción de cerdo cayó 3,7% en junio respecto a mayo, alcanzando 66,5 mil toneladas. A pesar de esta caída mensual, el volumen es 2,2% mayor que en junio de 2024 y 4% superior al promedio del último semestre.
Carne aviar: La producción de pollo alcanzo las 174 mil toneladas, lo que implica 15 mil menos que en mayo pero un 4% más que durante el mismo periodo de 2024. En lo que va del año registran cinco meses de variaciones positivas.
Vino: El despacho total de vino (interno y externo) cae en más de 100 mil litros durante junio, sin embargo, esto se debe a un componente estacional lo que permite mantener una suba de 3% frente a junio de 2024. El consumo per cápita del mes de junio 2025 arroja un valor de 1,22 litros por habitante (población total país), lo cual indica una disminución del 1,9% respecto a igual mes del año anterior.
Molienda de trigo: Con 17 toneladas menos que en junio 2024 la producción cae un 3% interanual y un 9% mensual, alcanzando el nivel más bajo desde diciembre del año pasado.
Aceites: A pesar de mostrar una caída interanual del 11% en el último mes de registro, la producción de aceites viene a muy buen ritmo con un acumulado para el primer semestre del año 3% superior al mismo periodo de 2024.
Biocombustibles: Con 113 mil m³, la producción de bioetanol alcanzó en junio su nivel más alto desde octubre del año pasado, registrando además un crecimiento mensual del 13 %. Un comportamiento similar se observó en el biodiésel, que mejoró un 41 % respecto de mayo, aunque este avance no fue suficiente para acercarse a los valores de junio de 2024. En ambos casos, la base de comparación interanual resulta inusualmente elevada, lo que atenúa la magnitud de las mejoras recientes.
Alimentos y Bebidas: La producción de alimentos registró un sólido crecimiento interanual del 4 %, acumulando doce meses consecutivos de variaciones positivas. Sin embargo, en términos mensuales cayó un 4 % respecto de mayo.
Maquinaria Agrícola: La producción de maquinaria agrícola sigue siendo la variable del semáforo con mayor dinamismo, acumulando en junio ocho meses consecutivos de crecimiento y registrando una variación interanual promedio del 36 %.
Actividad comercial
Venta de Supermercados: El consumo interno continúa mostrando resultados sólidos y, considerando los valores registrados en 2024, es probable que esta tendencia se mantenga al menos hasta fin de año. En particular, las ventas de carnes y lácteos registraron un crecimiento interanual promedio del 11 % en los últimos cinco meses, mientras que frutas y verduras alcanzaron un promedio del 9 %.
Exportaciones Agroindustriales: La primera baja en los DEX, transitoria hasta el 30 de junio, impulsó las exportaciones de abril y mayo, cuando el complejo oleaginoso superó los USD 4.700 millones. En los próximos meses, la baja permanente y los precios internacionales débiles restan incentivos para acelerar la liquidación de maíz y soja, por lo que se esperan cifras similares a las del año pasado.
Importaciones de Fertilizantes: El rubro que mostró el mayor crecimiento mensual fue el de fertilizantes, con un aumento del 91% en mayo respecto de abril, alcanzando así el nivel más alto desde octubre de 2024. No obstante, desde el sector advierten que el precio de los fertilizantes evoluciona en sentido contrario al de los granos, lo que podría derivar en una menor utilización en los próximos meses.
Campo
Sellan acuerdo para fortalecer un bloque cooperativo urbano y agrario
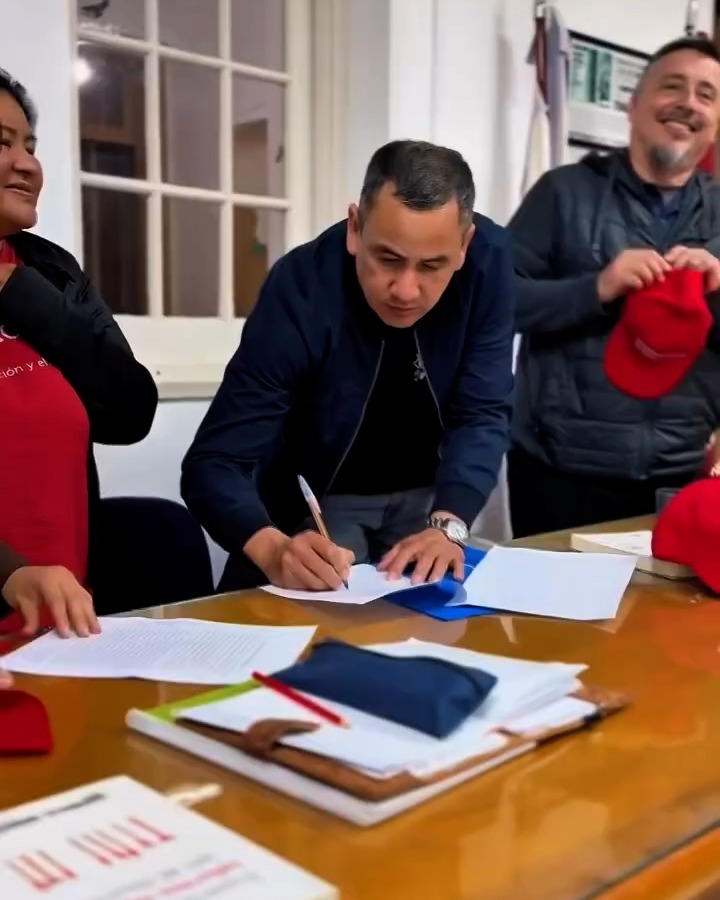
La Confederación Argentina de Trabajadores Cooperativos Asociados (CONARCOOP) y la Federación Rural para la Producción y el Arraigo avanzaron con la firma de un convenio de colaboración nacional e internacional, con el objetivo de fortalecer el movimiento cooperativo a nivel urbano y rural.
La rúbrica se realizó el pasado jueves 3 de septiembre en la sede de la Federación de Cooperativas de Trabajo de la República Argentina (FECOOTRA) en La Plata, provincia de Buenos Aires.
La Federación Rural para la Producción y el Arraigo es uno de los nucleamientos de cooperativas agropecuarias más importantes del país y reúne a más de 30.000 productores de distintos puntos de la Argentina.
El acuerdo representa un nuevo paso en la construcción de vínculos entre organizaciones cooperativas vinculadas al trabajo y aquellas relacionadas con la producción agropecuaria, con una perspectiva de articulación a nivel nacional e internacional.
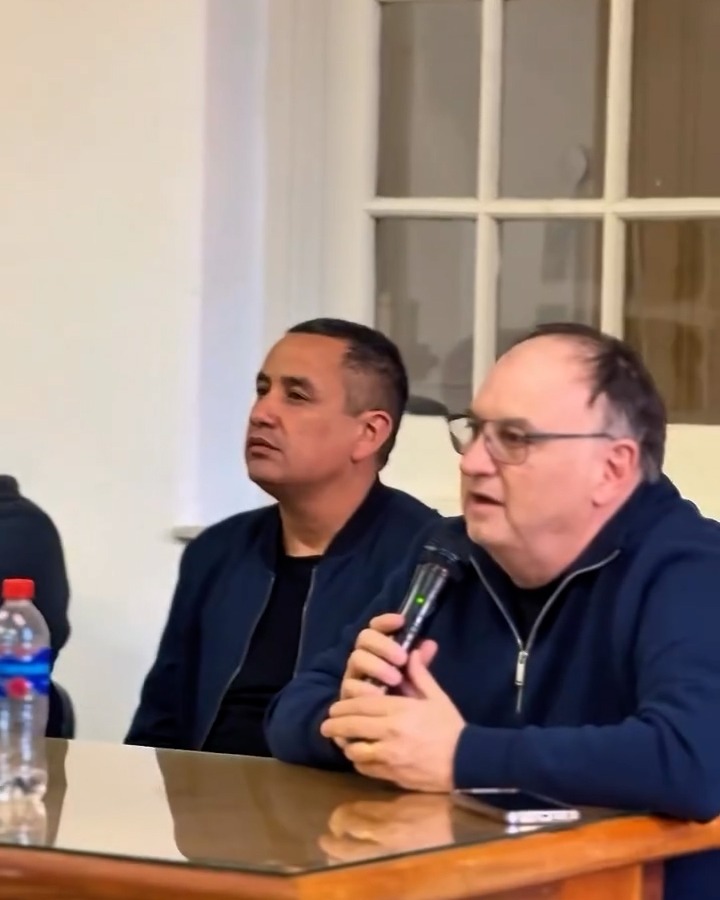
“Este acuerdo tiene una enorme importancia porque nos permite seguir construyendo un bloque cooperativo con una fuerte impronta federal. Tenemos que ser capaces de unir experiencias, capacidades y territorios para que el cooperativismo tenga una voz cada vez más fuerte y representativa”, señaló el presidente de CONARCOOP, Ramiro Martínez.
En ese sentido, el dirigente destacó que la articulación entre ambos espacios permite ampliar las posibilidades de articulación y afianzar una agenda común.
“Cuando el cooperativismo del trabajo se une, a nivel urbano y rural, se abre una posibilidad concreta de pensar el desarrollo desde las propias organizaciones, desde cada territorio y con una mirada que contemple la realidad productiva de todo el país”, afirmó.
El dirigente también remarcó la importancia de avanzar hacia una mayor integración del movimiento cooperativo. “La construcción de un bloque cooperativo federal no es solamente una cuestión institucional: es una herramienta para generar vínculos, compartir experiencias y defender un modelo de producción y de trabajo basado en la organización y el arraigo”, sostuvo.
La jornada también incluyó la presentación, y posterior debate, del libro “Experiencias de reforma agraria en el mundo”, coordinado por João Pedro Stédile, que sirvió como punto de partida para compartir experiencias y reflexionar sobre distintos modelos de organización productiva.
El encuentro permitió así combinar la firma del convenio con un espacio de intercambio y debate sobre las experiencias del cooperativismo, en línea con la búsqueda de fortalecer vínculos y construir nuevas instancias de articulación.
Desde CONARCOOP señalaron que este tipo de acuerdos forman parte de un proceso orientado a profundizar la integración entre organizaciones cooperativas de distintas ramas y regiones, con el objetivo de consolidar un movimiento con una mayor capacidad de integración y una perspectiva federal.
“Tenemos que seguir encontrándonos, porque la Argentina necesita un cooperativismo integrado, que pueda mirar al país en toda su extensión y que tenga la capacidad de construir respuestas desde cada territorio. Este convenio es un paso importante en ese camino”, concluyó Martínez.
Acerca de CONARCOOP
La Confederación Argentina de Trabajadores Cooperativos Asociados (Conarcoop) está integrada por 20 federaciones de cooperativas nacionales: Federación de Cooperativas Integradas de Jujuy (FECOVIJUY), Federación de Cooperativas Unidas (FCU), Federación de Trabajadores Cooperativos - CABA (FETRACOOP), Federación de Cooperativas de Productores de Alimentos de Misiones (FECOPAM), Federación de Organizaciones Productoras de Alimentos (FOPAL), Federación de Cooperativas de Trabajo de la República Argentina (FECOOTRA), Federación Red Grafica Cooperativa, Federación de Cooperativas de Santiago del Estero (FEDCOOP),Cooperativas de Trabajo Federadas Sur de Córdoba (CTF), Federación de Cooperativas de Corrientes (FEDECOOP), Federación de Cooperativas para la Inclusión Social (INCLUSIÓN), de Rosario, Federación Riojana de Cooperativas Autogestionadas (FERCOA), Federación de Cooperativas Red Mayo, de Santa Fe, Federación de Cooperativas de Trabajo de Entre Ríos (FECOOTRER), FECUTA, Federación de Cooperativas Padre Mugica, Federación de Cooperativas Feconorte,Federación TUCMA, de Tucumán, Federación Unión Nacional de Cooperativas Argentinas de Trabajo (FUNCAT), y Federación por la Producción en la Economía Popular (FE.COOP.EP). Más info en www.conarcoop.coop
Campo
Productores duplican en optimismo a los EEUU sobre el futuro del agro


Campo
Habrá un sistema obligatorio para identificar caballos con microchip
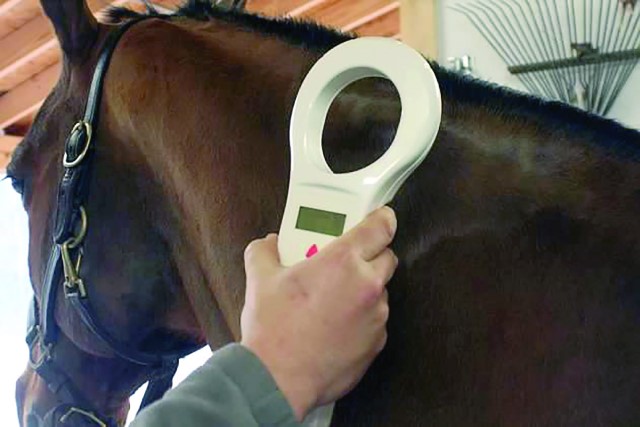
El Servicio Nacional de Sanidad y Calidad Agroalimentaria (Senasa) estableció un nuevo régimen obligatorio de identificación electrónica, registro sanitario y movimiento de équidos en todo el país, con el objetivo de fortalecer la trazabilidad de los animales, prevenir enfermedades y mejorar la respuesta ante emergencias sanitarias.
La principal novedad es que a partir del 1° de marzo de 2027 todos los équidos deberán estar identificados de manera individual, única y permanente mediante un microchip. La obligación alcanzará a todas las personas propietarias, poseedoras o tenedoras de estos animales, independientemente de la cantidad y del título por el cual los tengan.
La colocación del dispositivo deberá realizarse, entre otros casos, cuando se efectúen diagnósticos obligatorios vinculados a movimientos, se dé de alta la Libreta Sanitaria Equina o el Pasaporte Equino, se realicen determinados tratamientos veterinarios o se gestionen movimientos internacionales.
El nuevo esquema contempla además la Libreta Sanitaria Equina Digital (LSED) como documento sanitario oficial para todo el país. Los Pasaportes Equinos reconocidos por el SENASA también deberán ser digitalizados e incorporados al sistema de información sanitaria.
Para los movimientos dentro del territorio nacional, la LSED o el Pasaporte Equino digitalizado podrán respaldar el traslado cuando se cumplan las condiciones previstas por la resolución y pueda verificarse la identidad del animal mediante el microchip. El SENASA podrá bloquear temporalmente los movimientos ante la detección de enfermedades contagiosas o de interés sanitario.
La transición desde la documentación en papel tendrá varios pasos. Desde el 31 de diciembre de 2026 no podrán imprimirse nuevas Libretas Sanitarias Equinas en formato papel, mientras que las ya emitidas conservarán su validez hasta el 31 de diciembre de 2027. Desde el 1° de enero de 2028, la LSED o el Pasaporte Equino digitalizado serán los documentos sanitarios válidos para respaldar los movimientos.
El Senasa justificó la actualización en la necesidad de contar con herramientas más eficientes de trazabilidad y prevención sanitaria. La resolución también toma como antecedente la epidemia de encefalomielitis equina que atravesó el país y el restablecimiento de la vacunación obligatoria contra esa enfermedad.