País
‘Mientras Diputados trata los vetos, el debate de fondo es fiscal’ señala la Fundación Mediterránea
20 de agosto de 2025
Bajo el título ‘Las leyes que incrementan el gasto ponen en jaque el equilibrio fiscal y las vitales reducciones de impuestos’, la Fundación Mediterránea, presidida por María Pía Astori, fijó su posición en un extenso informe, mediante cual afirma: ‘Mientras Diputados trata los vetos, el debate de fondo es fiscal: si el gasto permanente sube, se tensiona el equilibrio y se postergan reducciones de impuestos clave para recuperar competitividad’
El informe brindado por la Fundación Mediterránea, señala textualmente:
Desde el primer día, la mayor fortaleza del programa económico del gobierno fue haber alcanzado rápidamente el equilibrio fiscal. Tal decisión resultó fundamental para cambiar las expectativas, enderezar el rumbo de la política monetaria y contener la tasa de inflación. Más allá de que los recortes iniciales de erogaciones fueron en muchos casos licuación de ingresos de agentes públicos y jubilaciones, y que algunas decisiones eran difíciles de sostener a largo plazo (como la cuasi paralización de la obra pública nacional), luego habría tiempo para mejorar la “calidad” del ajuste, transformándolo en reformas del estado a largo plazo.
Pero en las últimas semanas, probablemente por no haberse logrado avances en negociaciones en temas importantes, como el traspaso de responsabilidades en materia de infraestructura a provincias (con los recursos nacionales correspondientes), aunque seguramente también al calor del proceso electoral, se aprobaron y están por aprobar algunos proyectos de ley en el Congreso que ponen en riesgo el equilibrio fiscal.
Se trata de las siguientes leyes recientemente sancionadas (Ley 27.79, 27.792 y 27.793), vetadas por el Poder Ejecutivo Nacional (PEN) mediante Decreto 534/2025, y de los proyectos de ley que se encuentran en tratamiento en el Congreso de la Nación:
Haberes jubilatorios: aumento del 7,2% en jubilaciones y pensiones e incremento del bono mensual de la mínima desde $ 70 mil a $ 110 mil, con actualización por inflación (Ley 27.791). Implica un gasto extra de 0,32% del PIB en lo que queda del año, y un costo anual de 0,79% del PIB.
Déficit de las Cajas No Transferidas (CNT): restitución del mecanismo automático de financiamiento a las cajas previsionales provinciales no transferidas a la Nación mediante el pago de anticipos a cuenta actualizados de los déficits a determinar por ANSES, y de actualización de las diferencias que surjan entre los déficits determinados y los anticipos recibidos (Ley 27.791). Implica un costo financiero equivalente al 0,17% del PIB en lo que queda del año, y 0,38% del PIB anualizado.
Acceso a la jubilación. Extensión por 2 años de la moratoria previsional; reducción de la edad de acceso de las mujeres a la PUAM de 65 a 60 años y eliminación de las condicionalidades que limitan el acceso a la PUAM en función de otros ingresos y de la situación patrimonial (Ley 27.792). Implica un gasto extra de 0,09% del PIB por año.
Discapacidad: Ley 27.793 declara la Emergencia Nacional en Discapacidad y tiene por objetivo garantizar derechos de personas con discapacidad. Implica erogaciones adicionales por 0,16% del PIB en lo que queda del año, y un costo anual de 0,39% del PIB.
ATN: distribución automática y diaria del 100% de los recursos que ingresan al fondo de aportes del tesoro nacional (ATN), según las proporciones previstas para la distribución primaria y secundaria de la ley de coparticipación federal de impuestos. Tiene media sanción en el Congreso, debe tratarse en Diputados. De aprobarse implicaría un gasto extra por 0,02% del PIB en los últimos meses de 2025 y un costo anual estimado de 0,05%
Combustibles: eliminación de una serie de fideicomisos y fondos con destino en la infraestructura, el transporte y la vivienda, de modo que las provincias pasarían de participar un 25% a un 57% en la distribución de la recaudación del impuesto a los combustibles. Tiene media sanción en el Congreso, debe tratarse en Diputados. Significaría una pérdida de ingresos para la Nación por 0,08% del PIB en lo que resta del año, y un costo anual de 0,16% del PIB.
Además, el Poder Ejecutivo Nacional redujo las alícuotas de los Derechos de exportación (DEX) para seis categorías de productos agroindustriales. Implicaría una pérdida de recursos por 0,11% del PIB en los últimos meses de 2025, y un costo anual de 0,26%. No obstante, con la reducción de DEX mejoraría la rentabilidad en la producción agropecuaria alcanzada por la medida, con lo que aumentaría la recaudación del impuesto a las ganancias (coparticipado), impactando desde el ejercicio siguiente. También mejoraría la recaudación de IVA e Ingresos Brutos.
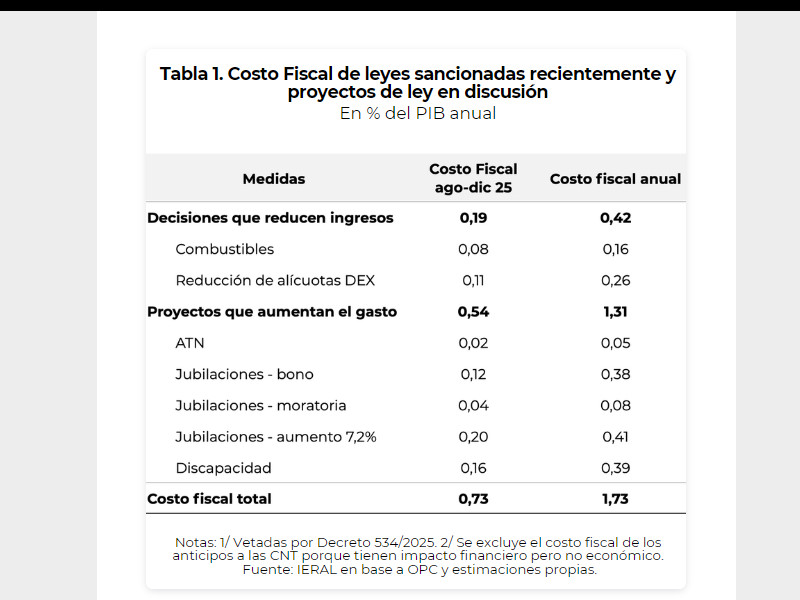
Así las cosas, si todos los proyectos son aprobados y los vetos del Poder Ejecutivo Nacional (efectivos y potenciales) fueran revertidos en el Congreso de la Nación, el superávit primario de 2025 podría resultar de 0,87% del PIB, en lugar del 1,6% comprometido en el programa con el FMI, mientras que en 2026 se reduciría a 0,49% del PIB, en lugar del 2,2% previsto en las metas con el organismo. En ambos años, implicaría pasar al déficit financiero (0,4% y 1,7% del PIB en 2025 y 2026, respectivamente), es decir, se generaría un superávit primario muy por debajo de los intereses a pagar en el período, de modo que la deuda nominal aumentaría y se pondría en riesgo la sustentabilidad fiscal del programa económico.
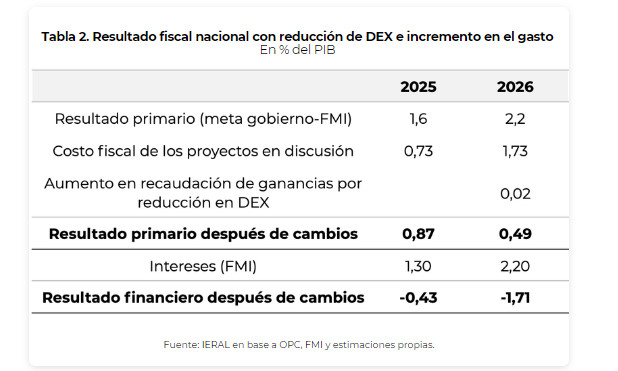
Resumiendo la situación: las recientes leyes sancionadas por el Congreso y vetadas por el PEN, y los proyectos de ley por aprobarse en el Congreso, incrementan el gasto de un modo no sostenible en el tiempo, ya que significaría herir gravemente la estrategia anti inflacionaria del gobierno, al recaer nuevamente en el déficit financiero. Debe tenerse en cuenta que estas leyes impulsadas por la oposición se dan en un contexto en que, además de mantenerse el equilibrio fiscal, existe un importante desafío pendiente en términos de reducción de la presión tributaria, lo cual no deja margen para que el gasto se incremente en términos del PIB.
La reducción anunciada en los DEX, importante para incentivar mayor producción agropecuaria y exportaciones, resulta un modesto avance si se considera el desafío existente en materia de reforma tributaria a largo plazo. Se debe tener en cuenta que los impuestos más distorsivos y que más urgentemente requieren reformas sumaron 10,6% del PIB en el año 2024. De ellos, los impuestos nacionales representan 5,6% del PIB (DEX por 1% del PIB, IDCB 1,6% y Contribuciones patronales 3%), los provinciales un 4,4% del PIB (Ingresos Brutos 4% y Sellos 0,4%) y los municipales un 0,6% del PIB (Tasa de seguridad e higiene, aunque suelen existir otras tasas de menor cuantía que también ameritan reformas).
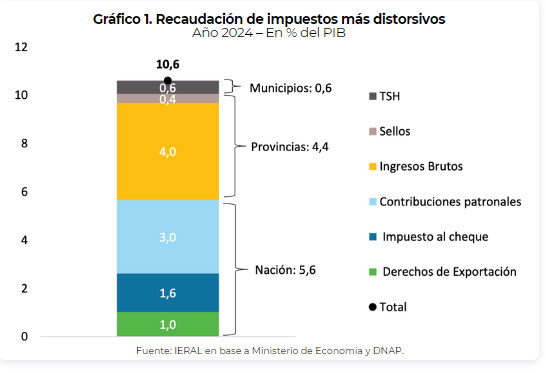
Con una economía que a largo plazo difícilmente cuente con un tipo de cambio real alto, especialmente desde 2027 cuando el incremento en las exportaciones de gas resulte más notorio (sumándose a lo que ocurre cada año en petróleo), se necesitará mejorar la competitividad en términos estructurales, esto es, no sólo con reformas tributarias, sino también con cambios importantes en las regulaciones laborales, en materia previsional, de apertura y regulaciones en general de la economía. Con una moneda probablemente apreciada a futuro, los costos laborales tenderán a ser altos cuando se los mida en moneda extranjera, de modo que para conservar o incrementar el empleo en el sector transable tradicional (especialmente industrial), resultará vital una reforma laboral e importante una reducción de contribuciones, apuntando por diversas vías a reducir el costo laboral no salarial.
Los desafíos existentes en materia de reforma tributaria no dejan lugar a que el gasto público vuelva a aumentar en términos del PIB, si no lo contrario. Además, cada decisión de reducción de impuestos debe resultar lo más productiva posible en términos de mejoras logradas en la competitividad. Esto requiere dos condiciones: 1) que los impuestos que primero se bajen sean los que más distorsionan las transacciones y más deterioran la competitividad, 2) cuando resulte posible, que las reducciones de impuestos a nivel nacional condicionen su vigencia en cada provincia (y si se puede en municipios) a que los gobiernos locales bajen también algunos de sus tributos más dañinos para la economía.
Respecto a este último punto, con la rebaja en los DEX recientemente anunciada, se perdió la oportunidad de condicionar su vigencia en cada jurisdicción a que las provincias reduzcan o reformen sus impuestos sobre los ingresos brutos y/o a los sellos, no sólo cuando dichos tributos gravan directa o indirectamente al sector agropecuario, sino en sus aspectos negativos en general, que deberían conducir a una amplia reforma o directa sustitución. Dicho condicionamiento se hubiera justificado, en principio, en el hecho de que se está bajando un impuesto nacional no coparticipable (DEX) que permitirá incrementar la recaudación de impuestos nacionales coparticipables con provincias (Ganancias, IVA) y de impuestos provinciales (Ingresos Brutos), por las mayores ganancias y actividad que se generará en el sector agropecuario y sectores relacionados aguas arriba y abajo.
El condicionamiento a provincias podría considerarse a futuro si se decide bajar nuevamente la presión tributaria en los DEX, sólo que debería aplicarse a través de instrumentos indirectos (entregas de certificados fiscales a productores agropecuarios) en lugar de disminuciones directas de alícuotas. Tales certificados podrían utilizarse para pagar impuestos nacionales y comprar bienes de capital, equipos e inmuebles.
El desafío existente en materia de mejoras en la competitividad y de reducción en la presión tributaria resulta de tal magnitud, que sería imposible alcanzarlo resignando 10 puntos del PIB de recaudación y de gasto público en los tres niveles de gobierno, para cumplir la condición de sostener el equilibrio fiscal. Para que resulte viable, en parte deberá tratarse de una reducción de impuestos (y del peso del gasto en los tres niveles); otra porción del desafío deberá abordarse sustituyendo impuestos más distorsivos, como Ingresos Brutos, por otros más neutrales, como el IVA o un impuesto a las ventas finales; y en alguna medida también, posibilitando que malos impuestos, como el IDCB, se pueda aplicar totalmente a cuenta de impuestos menos dañinos, como IVA y Ganancias, de modo de incentivar mayores niveles de formalidad.
Pero lo que no puede ocurrir de ninguna manera, es que comience nuevamente a subir el peso del gasto en términos del PIB. Esto es lo que ocurrió en el consolidado de provincias en el primer trimestre de 2025, cuando las erogaciones aumentaron un 16% en términos reales (por arriba de la inflación), cuando sus ingresos lo hicieron un 8%.
Si en dicho trimestre las provincias hubieran aumentado el gasto real como el gobierno nacional (3%), podrían haber logrado el mismo superávit, pero con una reducción del 41% en la recaudación de Ingresos Brutos o del 36% en la recaudación conjunta de Ingresos Brutos y Sellos. Se trata de oportunidades perdidas para reducir impuestos que difícilmente se vuelvan a dar a futuro, con el gasto creciendo a esta velocidad.
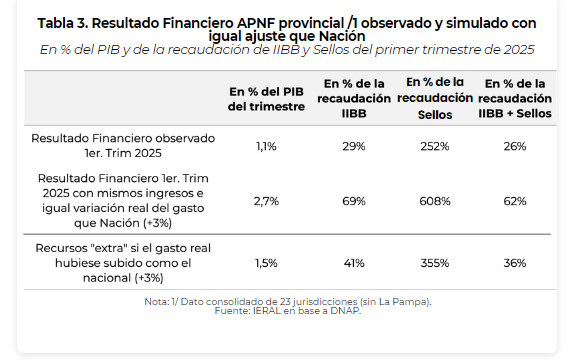
Las cuentas pendientes en materia de competitividad y reforma tributaria requieren de acuerdos fiscales intergubernamentales que limiten la suba del gasto a un ritmo no mayor que la inflación observada, por varios años, y destinen los excedentes fiscales a financiar reformas tributarias y la conformación de fondos anticíclicos en Nación y Provincias.
Llegados a este punto, para aumentar la probabilidad de que existan tales acuerdos entre niveles de gobierno, que aseguren mejores niveles de competitividad a futuro, podría ayudar que el gobierno nacional no vete al menos uno de los proyectos impulsados por los gobernadores en el Congreso. En tal sentido, el más conveniente para ambas partes sería la reforma del fondo ATN, dado que tiene menor costo fiscal y que el gobierno nacional se aseguraría participar en forma automática con una porción del fondo, cuando ello no estaba previsto en la ley original de coparticipación.
Marcelo Capelo
Responsable de la sección Fiscal, Fundación Mediterránea
País
Llega León XIV
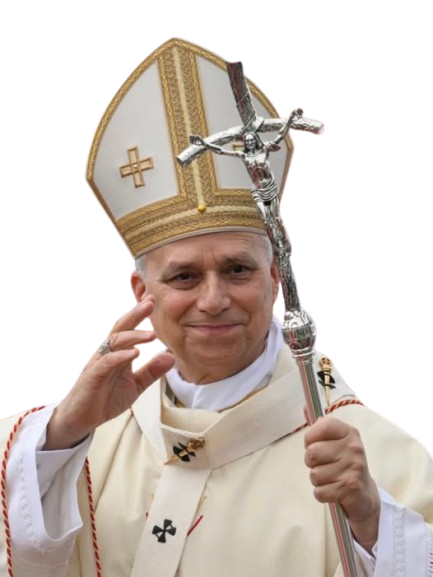
El papa León XIV pisará suelo argentino este domingo 8 de noviembre a las 16:30, procedente de Uruguay, para iniciar una visita apostólica que se extenderá hasta el miércoles 11.
Durante cuatro días recorrerá Buenos Aires, Córdoba y Luján, participará de celebraciones religiosas multitudinarias y mantendrá encuentros con el presidente Javier Milei, autoridades nacionales, provinciales y distintos sectores de la sociedad.
Se trata de un acontecimiento histórico: será la primera visita de un Papa a la Argentina desde abril de 1987, cuando Juan Pablo II estuvo en el país. Pasaron casi 40 años sin que un pontífice regresara al territorio argentino.
La visita forma parte de una gira sudamericana de León XIV que comenzó el 6 de noviembre en Uruguay y continuará después en Perú, donde permanecerá hasta el 17 de noviembre.
Para quienes quieran seguir las actividades desde Santa Cruz y otros puntos del país, habrá transmisiones por internet y televisión. La Conferencia Episcopal Argentina anunció una cobertura especial de aproximadamente 55 horas a través de su canal oficial de YouTube.
PRIMERA Y ULTIMA FOTO
En el año 2004, en una parroquia sencilla de Buenos Aires, el entonces Papa Francisco no era aún Papa era Jorge Mario Bergoglio, arzobispo de la ciudad, un pastor cercano, ya conocido como el obispo de los pobres.
A su lado estaba quien hoy es el Papa León XIV, entonces Robert Prevost, superior general de los agustinos, sirviendo a la Iglesia desde la vida religiosa.
Celebraban juntos la Eucaristía sin saber lo que vendría.
Años después, ya en el Vaticano, se encuentran de nuevo.
Y esa imagen se convierte en una de las últimas fotografías del Papa Francisco.
Dos momenos que en su tiempo parecían normalespero que hoy revelan un misterio:
Dios ya estaba escribiendo la historia.
Porque lo que comienza en lo sencillo, cuando es de Dios termina siendo eterno.ercano, ya conocido como el obispo de los pobres.
A su lado estaba quien hoy es el Papa León XIV, entonces Robert Prevost, superior general de los agustinos, sirviendo a la Iglesia desde la vida religiosa.
Celebraban juntos la Eucaristía sin saber lo que vendría. años después, ya en el Vaticano, se encuentran de nuevo.Y esa imagen se convierte en una de las últimas fotografías del Papa Francisco.
Dos momentos que en su tiempo parecían normales pero que hoy revelan un misterio:
Dios ya estaba escribiendo la historia. Porque lo que comienza en lo sencillo,cuando es de Dios.(Corazón de Paúl)
País
Proponen declarar 2027 como el ‘Año del Centenario del natalicio de Raúl Alfonsin’

El bloque de concejales de Nuevos Aires del Concejo Deliberante de Colón presentó un proyecto de ordenanza que propone declarar al año 2027 como el “Año del Centenario del nacimiento del presidente Raúl Ricardo Alfonsín”, al cumplirse cien años de su nacimiento, ocurrido el 12 de marzo de 1927.
La iniciativa busca rendir homenaje a quien fuera uno de los principales referentes de la democracia argentina y una figura central en la recuperación institucional del país tras la última dictadura cívico-militar.En los fundamentos del proyecto, los autores destacan la trayectoria política de Alfonsín, su compromiso con los valores republicanos, la defensa de los derechos humanos y su papel en el fortalecimiento de las instituciones democráticas.
También se hace referencia a decisiones trascendentes de su gobierno, entre ellas la creación de la Comisión Nacional sobre la Desaparición de Personas (CONADEP) y la realización del Juicio a las Juntas Militares, consideradas hitos fundamentales en el camino de Memoria, Verdad y Justicia.La propuesta plantea que, desde el 1 de enero y durante todo 2027, la documentación oficial del Concejo Deliberante, el Departamento Ejecutivo y los organismos y dependencias municipales incorpore la leyenda “2027 - Año del Centenario del nacimiento del presidente Raúl Ricardo Alfonsín”, en negrita y debajo del membrete oficial.
Asimismo, establece que toda norma sancionada por el Concejo Deliberante durante ese período deberá incluir la misma referencia.
Los concejales fundamentan la propuesta en la importancia de mantener viva la memoria de quienes contribuyeron a la recuperación democrática y transmitir a las nuevas generaciones los valores de la libertad, la justicia, el respeto institucional y la defensa de los derechos humanos.El proyecto deberá ser tratado por el Concejo Deliberante de Colón.
País
Eliminarán 72 registros del automotor
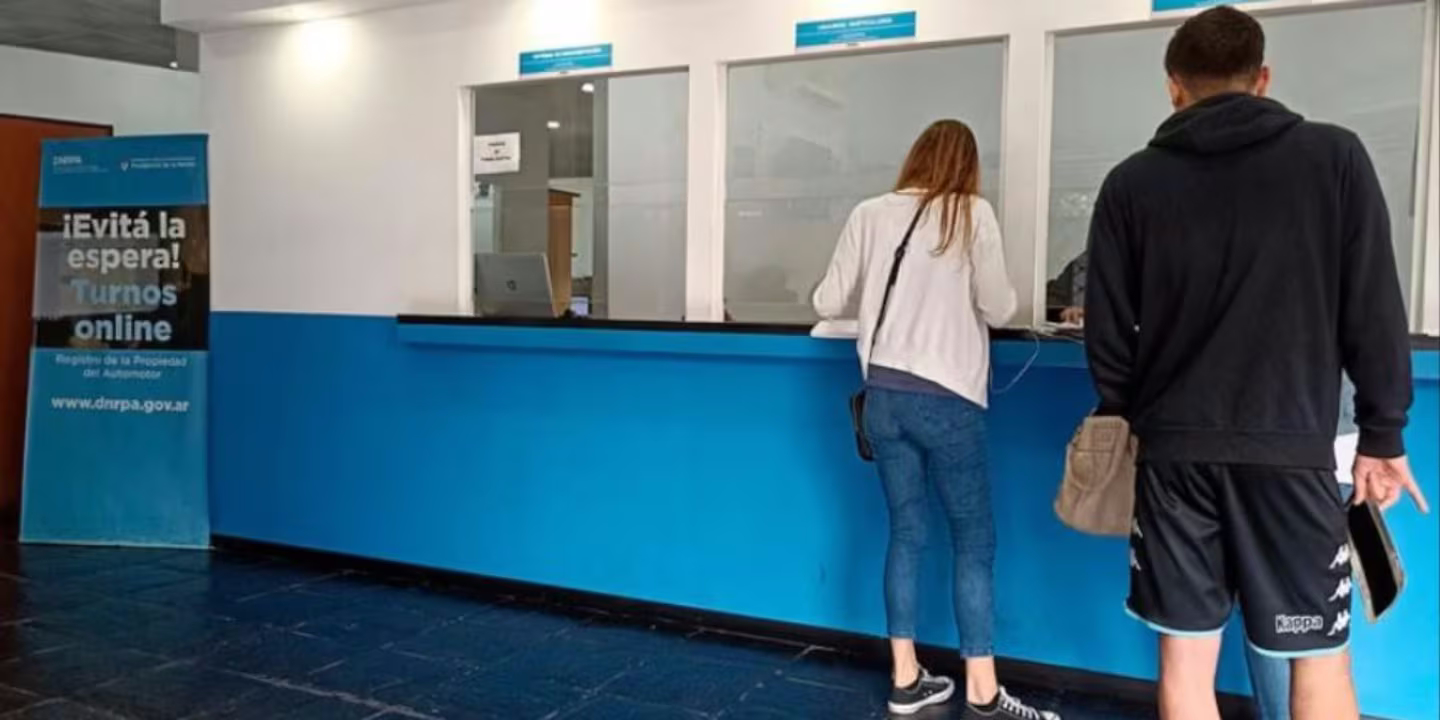
El Gobierno nacional avanza con el proceso de transformación de los registros del automotor y tiene como objetivo avanzar hacia un sistema completamente digital.
La iniciativa, que comenzó a tomar impulso en 2023, contempla el cierre progresivo de las oficinas registrales y la implementación de mecanismos online para realizar los distintos trámites vinculados con los vehículos.
Ante este contexto, se confirmó el cierre de 72 dependencias en diferentes puntos de la Argentina. Sin embargo, desde el Ministerio de Justicia señalaron que la intención es continuar con la reducción de los registros del automotor hasta alcanzar la digitalización total del sistema.
La disposición que establece el cierre de las 72 oficinas fijó un plazo de 60 días para completar la transferencia y digitalización de los legajos correspondientes a esas dependencias.
Durante ese período se deberá avanzar con el traspaso de la documentación y la puesta en marcha de las herramientas necesarias para garantizar la continuidad de los trámites.
El cierre tampoco se concretará de un día para el otro. Por el contrario, las dependencias alcanzadas dejarán de funcionar de manera paulatina, a medida que avance el proceso administrativo y tecnológico previsto por las autoridades.
Mientras tanto, las personas que necesiten consultar información sobre su situación registral podrán hacerlo a través del sitio web de la Dirección Nacional de los Registros de la Propiedad del Automotor (DNRPA).
De las 72 dependencias incluidas en el nuevo anuncio, 22 están ubicadas en la provincia de Buenos Aires. Esa cifra representa el 30,6% del total de los registros que cerrarán y convierte al territorio bonaerense en el distrito con mayor cantidad de oficinas alcanzadas por la medida.
En segundo lugar aparece Santa Fe, con 13 registros, seguida por Córdoba, donde dejarán de funcionar otras 10 dependencias. La Ciudad de Buenos Aires también está incluida en el listado, con siete oficinas, mientras que Entre Ríos registra seis cierres.
Por su parte, Corrientes, Chaco y La Rioja tendrán dos dependencias afectadas cada una. En tanto, Jujuy, La Pampa, Misiones, Río Negro, Salta, San Luis, Santiago del Estero y Tucumán cuentan con un registro alcanzado por la disposición en cada provincia.