País
Llega una misión del FMI para renegociar la deuda

2 de enero de 2024
El jefe de Gabinete, Nicolás Posse, y el ministro de Economía, Luis Caputo, serán los funcionarios que recibirán a la comitiva del organismo multilateral. Adorni dijo que el acuerdo está «virtualmente caído», por lo que el Gobierno deberá buscar un entendimiento con el Fondo para despejar incertidumbres económicas.

Una misión del Fondo Monetario Internacional (FMI) llegarás el próximo jueves al país para renegociar el acuerdo alcanzado con la anterior gestión por el pago de una deuda estimada en alrededor de 45.000 millones de dólares, entendimiento que se considera «virtualmente caído».
El vocero presidencial, Manuel Adorni, dijo este martes -en su habitual conferencia de prensa en Casa de Gobierno- que el objetivo de la visita es renegociar el acuerdo que el FMI suscribió con la anterior administración y que está «virtualmente caído» debido a que el país «no cumplió» las condiciones acordadas.
En la tarde de este martes, el FMI confirmó que un equipo técnico encabezado por Luis Cubeddu y Ashvin Ahuja arribará el próximo jueves a la Argentina con el objetivo de continuar las negociaciones sobre la séptima revisión del programa acordado por el organismo con la anterior administración.
«Nuestro objetivo sigue siendo apoyar los esfuerzos en curso para restablecer la estabilidad macroeconómica en beneficio de Argentina y su gente. También podemos confirmar que las autoridades han ejercido su derecho como miembro del FMI de agrupar las recompras que vencen en enero y abonarlas a finales de mes», señaló un portavoz del organismo ante la consulta de Télam.
Los funcionarios del FMI serán recibidos por el jefe de Gabinete, Nicolás Posse, y el ministro de Economía, Luis Caputo, detalló Adorni.
En la víspera del año nuevo, el Banco Central emitió un informe de objetivos para 2024 en el que afirmó que «se ha progresado rápidamente en el dialogo formal con los organismos internacionales, incluyendo el Fondo Monetario Internacional».
Según el Banco Central, un «objetivo central es despejar la incertidumbre en torno a los desembolsos pactados con vistas a atender los futuros vencimientos de capital».
Esa incertidumbre, continua el documento que está publicado en la página web del BCRA, «responde a la obligación que enfrenta la Argentina de iniciar el proceso formal de solicitud de una dispensa (waiver) por el incumplimiento de las metas acordadas en agosto de este mismo año», precisó la entidad que preside Santiago Bausili.

Adicionalmente, señaló que «el Gobierno hará los esfuerzos necesarios para restablecer la vigencia del acuerdo firmado con el FMI y llevará a cabo negociaciones adicionales que considere contribuyan a mejorar las condiciones de financiamiento vigentes».
En el tradicional contacto con la prensa, Adorni no dio detalles sobre qué aspectos se pondrán sobre la mesa de negociaciones que se abrirá en los próximos días entre el FMI y el gobierno de Javier Milei, que asumió el 10 de diciembre pasado.
Días atrás, el ministro Caputo negó que se haya acordado la llegada de fondos frescos provenientes del FMI.
También ratificó el cumplimiento de los compromisos de deuda, en el marco del acuerdo pactado por la gestión anterior.

En enero, Argentina debe abonar unos U$S1.900 millones de vencimientos
Por lo pronto, en enero Argentina debe abonar unos 1.900 millones de dólares de vencimientos y, aunque no lo comunicaron formalmente, en el Gobierno dejaron trascender que harán uso de la posibildad de extender el plazo hasta fin de mes.
El viernes pasado comenzó a regir del Decreto de Necesidad y Urgencia (DNU) 70/2023 que apunta a la desregulación de la economía argentina, a partir de la modificación y derogación de cientos de leyes.
El documento significa una profunda reforma del Estado y sus funciones, a la vez que pone fin a la ley Alquileres, de límite a la tenencia de tierras de parte de extranjeros, y de la ley de Abastecimiento, entre otras iniciativas.
También prevé la flexibilización del mercado laboral y la privatización de empresas públicas, entre varias reformas que fueron explicitadas en los 366 artículos
Además, Milei envió un paquete de medidas bajo el paraguas de una «Ley ómnibus», que incluye al DNU, establece una delegación de facultades del Congreso a favor del Poder Ejecutivo, entre otras cuestiones relevantes.
El proyecto de ley ómnibus deberá ser tratada durante el período de sesiones extraordinarias del Congreso.
El DNU, por su parte, deberá ser analizado inicialmente por la Comisión Bicameral Permanente de Trámite Legislativo del Congreso, un organismo integrado por ocho diputados y ocho senadores que debe emitir un dictamen sobre el fondo y la forma del decreto que, luego, deberá ser analizado por ambas cámaras.
El DNU puede ser rechazado u aceptado por mayoría absoluta de los presentes, y no se pueden introducir modificaciones ni agregados.
Si ninguna cámara lo trata, quedará vigente. Si una cámara lo acepta y la otra lo rechaza, continuará vigente.
En tanto, si es rechazada por ambas cámaras, puede quedar nula, o bien eventualmente podría expedirse sobre el asunto la Corte Suprema.
Los términos del DNU y de los lineamientos contenidos en el proyecto de ley ómnibus significarían un ajuste en el gasto más severo que el que pide el FMI para continuar con el acuerdo vigente.
Otro elemento que el Fondo puso sobre la mesa es la necesidad de exista apoyo político para poder llevar adelante el programa.
País
El turismo internacional movió más de 6 millones de viajeros

El turismo internacional por vía aérea consolidó en 2024 un impacto económico de magnitud estructural para la Argentina, según el informe Impacto Económico Aeroportuario elaborado por FUTURA Consultora de Aviación y Desarrollo Sostenible.
El documento detalla que los aeropuertos concesionados a Aeropuertos Argentina constituyen la base operativa que permite transformar el potencial turístico del país en actividad económica tangible, articulando conectividad, desarrollo regional y generación de divisas. “Cada pasajero que llega o parte en avión genera consumo y demanda de servicios en una amplia cadena de actividades”, señala el informe.
La red aeroportuaria federal enlaza los principales polos turísticos del país —Buenos Aires, Mendoza, Bariloche, Córdoba, Salta, Iguazú, El Calafate, Ushuaia, Mar del Plata y Puerto Madryn— y garantiza su integración al sistema aéreo mundial. Esta infraestructura, según el estudio, cumple una función redistributiva clave en un país extenso y heterogéneo como la Argentina, creando oportunidades económicas en regiones donde las alternativas productivas son más limitadas. “El turismo cumple una función redistributiva y de cohesión socioterritorial”, afirma el documento.
En 2024, Buenos Aires (Aeroparque y Ezeiza), Córdoba y Mendoza concentraron el 97% del tráfico internacional, canalizando 6,1 millones de turistas entre receptivos y emisivos. De ese total, 2,76 millones fueron visitantes extranjeros y 3,35 millones residentes argentinos que viajaron al exterior. La composición del flujo evidencia una mayor participación del turismo emisivo (55%) frente al receptivo (45%), mostrando el predominio de los viajes al exterior en el total del tráfico internacional. “La composición del flujo evidencia una mayor participación del turismo emisivo”, indica el informe.
El turismo receptivo mostró un crecimiento del 3% interanual, consolidándose como generador de beneficios directos sobre el consumo interno y las economías regionales. En 2024, los turistas extranjeros gastaron en promedio USD 1.022, lo que determinó un impacto económico total de USD 2.821 millones. La estructura del gasto confirma que la mayor parte del consumo se concentra en gastronomía (29%) y alojamiento (26%), seguidos por compras (14%), paquetes turísticos (11%) y transporte (10%). “Los rubros de gastronomía y alojamiento explicaron más de la mitad del gasto total”, detalla el estudio.
El turismo emisivo, por su parte, registró un aumento del 16% respecto de 2023, impulsado por la apreciación del tipo de cambio real y la reducción de impuestos sobre consumos en el exterior. Los 3,35 millones de argentinos que viajaron fuera del país gastaron en promedio USD 1.445, generando un impacto económico estimado en USD 4.842 millones. Este nivel de erogación posiciona al turismo emisivo como el componente de mayor peso dentro del flujo internacional de pasajeros y determina un saldo negativo en la balanza turística aérea de USD -2.021 millones. “El gasto promedio por turista emisivo fue de USD 1.445”, señala el documento.
La distribución del impacto turístico por aeropuerto confirma la centralidad del Área Metropolitana de Buenos Aires, que explica el 88% del tráfico internacional y concentra el 90% del impacto económico asociado a los viajes receptivos y emisivos. En 2024, Buenos Aires recibió 2,52 millones de turistas extranjeros, generando USD 2.591 millones, y canalizó 3 millones de viajeros emisivos, con un gasto total de USD 4.329 millones. “Buenos Aires explica el 88% del total”, indica el informe.
Córdoba movilizó 61,8 mil turistas receptivos, con un impacto de USD 48 millones, y 234,6 mil emisivos, que representaron USD 341 millones. La composición evidencia una mayor ponderación del turismo emisivo, posicionando a la provincia como un importante centro de salida de viajeros internacionales. Mendoza, en cambio, mostró una balanza turística equilibrada: recibió 173,9 mil turistas extranjeros (USD 181 millones) y registró 115,1 mil viajeros emisivos (USD 172 millones), siendo la única terminal con saldo positivo en 2024. “Mendoza se posiciona como la única terminal con saldo positivo”, destaca el documento.
En conjunto, el gasto total facilitado por vía aérea ascendió a USD 7.663 millones, distribuidos entre turismo receptivo (USD 2.821 millones) y turismo emisivo (USD 4.842 millones). El informe concluye que el turismo internacional por vía aérea actúa como un motor transversal del desarrollo económico, potenciando el empleo, la actividad comercial y la integración territorial. “El turismo aéreo receptivo actúa como un elemento impulsor de las economías regionales”, afirma el estudio.
“Los aeropuertos son infraestructuras estratégicas que sostienen la movilidad de personas y bienes, la conectividad territorial y el desarrollo económico. A su alrededor se articula un amplio ecosistema de actividades —operaciones aéreas, servicios comerciales, turismo y negocios— que impulsa la generación de empleo y valor agregado, extendiendo su contribución mucho más allá del ámbito del transporte”, indicó, Grisel Azcuy, autora del informe. (NA)
País
Más de 57.000 empresas ya están en mora de pagos, según un informe

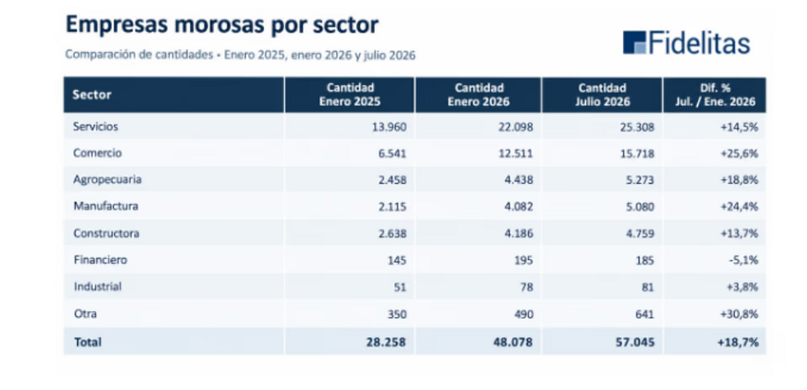
El número de empresas en estado de mora subió 18,7% entre enero y julio de 2026. El indicador SERF elaborado por Fidelitas cayó 6,9 puntos en agosto, hasta los 38,3, y hoy se encuentra en zona de “Riesgo Elevado”. La actividad industrial, el crédito y la morosidad configuran un escenario cada vez más exigente para las empresas y sus cadenas de valor.
El Sistema de Evaluación de Riesgo Financiero (Índice SERF) de Fidelitas se ubicó en agosto en 38,3 puntos, lo que representa una caída de 6,9 puntos respecto de los 45,2 registrados en julio.
“El indicador muestra que la estabilización de algunas variables macroeconómicas todavía no logra traducirse en una mejora generalizada de las condiciones en las que operan las empresas. La principal fragilidad continúa concentrada en el frente crediticio. El Índice de Riesgo Crediticio descendió hasta 17,8 puntos, reflejando dificultades de pago que restringen la capacidad del financiamiento para impulsar ventas e inversión. El nivel de endeudamiento vía crédito continúa siendo bajo, mientras que la mora permanece elevada, particularmente entre las empresas”, explica Félix El Idd, CEO de Fidelitas.
“La estabilización de precios todavía no se traduce en una mejora de la capacidad de pago ni en una recuperación expansiva de la economía. Para las empresas, el contexto obliga a priorizar cobranzas, liquidez y una selección cada vez más cuidadosa del riesgo comercial”, señala el informe publicado en septiembre.
Uno de los principales factores detrás del deterioro del escenario es el comportamiento de la actividad manufacturera.
La producción industrial cayó 4,9% interanual en julio y acumuló una contracción de 2,6% entre enero y julio de 2026.
Más significativo aún fue el retroceso de 5,0% respecto de junio, una vez descontados los factores estacionales.
La caída presenta un alcance amplio: 12 de las 16 divisiones manufactureras registraron descensos interanuales.
Los mayores retrocesos se concentraron en bienes durables y de capital, una señal especialmente relevante para evaluar las perspectivas de inversión.
Maquinaria y equipo se contrajo 26,7%, con una caída de 46,6% en maquinaria agropecuaria, que incluye tractores, cosechadoras y pulverizadoras, y de 20,9% en aparatos de uso doméstico.
Otros equipos, aparatos e instrumentos retrocedieron 31,4%, con una contracción de 49,8% en electrónica de consumo y de 25% en equipos eléctricos.
También disminuyeron con fuerza las prendas de vestir, cuero y calzado, con una baja de 15,9% y una contracción del calzado de 26,5%.
Solo cuatro divisiones mostraron crecimiento: refinación de petróleo, con 8,1%; madera y papel, 7,1%; metálicas básicas, 1,6%; y otro equipo de transporte, 2,6%, impulsado principalmente por las motocicletas.
En este contexto, el Índice de Actividad del SERF se ubicó en 54,2 puntos, evidenciando comportamientos dispares pero sin una recuperación generalizada.
El crecimiento de 2,7% interanual del EMAE de junio contribuyó positivamente al indicador, aunque su tendencia-ciclo permaneció prácticamente estable y los datos preliminares para el mes siguiente no permiten anticipar una mejora significativa.
Actualmente se registran 57.045 empresas en situación irregular, casi el 12% de las aproximadamente 480.000 empresas activas, lo que representa un incremento interanual de 56,5%.
Solo entre enero y junio de 2026, el incremento de empresas en mora fue del 18,7%.
En el detalle, parece haber cierta paridad: Servicios y Comercio concentran el 71,9% de la morosidad empresarial total. Los mayores aumentos interanuales se registraron en Comercio, con 78%; Manufactura, 76,3%; y Agropecuario, 65,6%.
A este escenario se suma un nivel persistentemente elevado de cheques rechazados, que se mantiene en torno a 80.000 por mes.
En los primeros ocho meses de 2026 ya se alcanzó un volumen de rechazos equivalente al registrado durante los doce meses de 2025.
La combinación de mora, cheques rechazados y dificultades de acceso al financiamiento impacta directamente sobre la cadena de pagos.
Una empresa que demora sus obligaciones puede trasladar la presión a proveedores que hasta ese momento operaban normalmente, multiplicando el riesgo cuando varias contrapartes pertenecen al mismo sector o dependen de un mismo ciclo de demanda.
“Hoy en día, la elección de un proveedor no solo debe incluir aspectos de calidad en el producto o servicio, equipo de profesionales o tecnología implementada, sino también solidez financiera para no estar incorporando un problema a futuro en la cadena de producción de quien hace la contratación”, explican desde la empresa.
Desde Fidelitas explican que el costo financiero constituye otro de los obstáculos para una recuperación sostenida. En agosto, la diferencia entre las tasas efectivas anuales con capitalización mensual de los préstamos personales (88,86%) y de los depósitos (23,40%) alcanzó aproximadamente 65,46 puntos porcentuales.
Para las empresas, el impacto se concentra especialmente en el capital de trabajo. Cuando una compañía cobra más tarde debe financiar durante más tiempo mercadería, salarios e impuestos. Si los márgenes comerciales no compensan ese costo, un aumento de las ventas puede incluso deteriorar la posición de caja.
El crecimiento de la facturación pierde valor cuando queda inmovilizado en cuentas por cobrar o en sobrestocks.
A esta presión se suma la evolución de los costos empresariales medidos en dólares. Cuando estos aumentan sin una mejora equivalente de productividad, los márgenes se comprimen y la competitividad se deteriora. La sostenibilidad de esta ecuación depende, en consecuencia, de mayores niveles de inversión, eficiencia y generación de divisas.
En este contexto, la baja de la inflación (1,7% en agosto) y el desempeño relativamente favorable del comercio exterior constituyen señales positivas, pero todavía insuficientes para compensar la debilidad del mercado interno y el deterioro del crédito.
“La lectura empresarial del SERF de agosto resulta, así, consistente: la economía muestra señales de estabilización, pero todavía no de recuperación generalizada. Con el indicador en la categoría “Riesgo Elevado”, no es posible anticipar grandes saltos de evolución en el corto plazo, dado que la mayor severidad continúa concentrada en el frente crediticio”, explican desde Fidelitas.
El aumento de la morosidad de personas y empresas, las tasas reales elevadas, el persistente nivel de cheques rechazados y el estancamiento o retroceso de buena parte de los indicadores de actividad conforman un escenario en el que las empresas deberán extremar la administración del riesgo.
A ello se suma una creciente detección, en las bases de datos de Fidelitas, de empresas con deudas previsionales impagas y un mayor número de sanciones de UIF y BCRA, señales que refuerzan la necesidad de profundizar los controles sobre clientes, proveedores y contrapartes comerciales.
“En definitiva, el desafío empresario ya no pasa solamente por vender, sino por vender cobrando, preservar liquidez y administrar cuidadosamente el riesgo de cada operación”, concluyen desde la Fidelitas. (NA)
País
UIA celebró el guiño de Caputo para acercar a la industria nacional al RIGI

La Unión Industrial Argentina (UIA) manifestó su respaldo explícito a las “Rondas de Negocios RIGI” anunciadas por el ministro de Economía, Luis Caputo, un esquema diseñado para vincular a los proveedores del entramado pyme nacional con los megaproyectos adheridos al Régimen de Incentivo para Grandes Inversiones.
La conducción fabril, encabezada por Martín Rappallini, celebró la medida en un contexto en el que el sector manufacturero atraviesa una fase de retracción en sus niveles de actividad y enfrenta crecientes desafíos de competitividad.
La primera jornada de trabajo se llevará a cabo el próximo 29 de octubre en la ciudad de Rosario, provincia de Santa Fe, reuniendo a las compañías inscriptas en el régimen junto a más de 25 grandes firmas invitadas de los sectores de minería, infraestructura e industria.

.
De forma paralela, la entidad fabril destacó los avances logrados por Transportadora de Gas del Norte (TGN) en las obras del Gasoducto Manuel Belgrano, obra estratégica que permitirá abastecer con insumos energéticos de Vaca Muerta a los centros productivos del centro, norte y litoral del país.
Según estimaciones oficiales del Ministerio de Economía, los primeros 22 emprendimientos aprobados bajo el RIGI demandarán desembolsos por USD 7.737 millones entre los años 2026 y 2027, formando parte de un paquete de compromisos que alcanza los USD 47.073 millones con horizonte proyectado al año 2055.
Este flujo de capitales posee el potencial de generar aproximadamente 95.950 puestos de trabajo directos e indirectos en diversas regiones de la Argentina.
Pese al optimismo respecto a la articulación comercial, un relevamiento conjunto de la Cámara Argentina de Empresarios Mineros y la Bolsa de Comercio de Rosario encendió luces de alarma sobre la superposición entre las exigencias de contenido local del régimen nacional y las normativas provinciales de compre local.
Ambas entidades advirtieron que parte de la oferta de proveedores locales podría carecer de la escala operativa o de los estándares técnicos requeridos para abastecer desarrollos mineros que contemplan inversiones por cerca de USD 40.000 millones.
Por su parte, la UIA advirtió que la actividad industrial acumula una caída del 2,6% y que el uso de la capacidad instalada retrocedió al 58,2%.