País
IOMA rescinde parte del convenio con la Federación de Clínicas

20 de diciembre de 2023
Desde el directorio de IOMA informaron la rescisión parcial del convenio con FECLIBA para dar de baja a esa entidad como intermediaria de las prestaciones de Mar del Plata: “FECLIBA demostró no poder resolver los problemas prestacionales que se suscitaron en la región para con los afiliados del Instituto”, señalaron.
A través del comunicado, desde IOMA aseguraron que FECLIBA “no aportó posibles soluciones ni manifestó predisposición para encontrarlas”.
“Es esta actitud la que llevó al conflicto que afectó a miles de personas afiliadas en Mar del Plata y que trascendió meses atrás cuando los afiliados de la obra social bonaerense manifestaron sufrir problemas para hacer uso de la cobertura en esas clínicas”, agregaron.
En ese sentido, señalaron que los afiliados “formularon masivamente denuncias por cobros indebidos -sin facturación ni devolución de lo abonado- que fueron validados unilateralmente por FECLIBA”.
Desde IOMA indicaron que tienen “la obligación y responsabilidad de dar respuesta y cobertura para las personas afiliadas” y que por lo tanto actuaron “en consecuencia”. Y destacaron que por no “garantizar la posibilidad de mejores prestaciones”, IOMA se vio obligada a “buscar otros servicios e intermediarios”.
Desde el Instituto indicaron que por ese motivo firmaron acuerdos con otros intermediarios como la Asociación Civil de Establecimientos Ambulatorios Privados (ACEAPP), al que se suma UBATEC (sociedad integrada por la Universidad de Buenos Aires de la UBA). El nuevo esquema se pondrá en marcha el 1 de enero de 2024.
“El objetivo de esta iniciativa es administrar las prestaciones de Mar del Plata para que ningún afiliado queden sin la atención necesaria”, remarcaron ACEAPP “tiene una sólida experiencia prestacional ya que gestiona más de 250 establecimientos asistenciales en la provincia de Buenos Aires”.
En tanto a UBATEC, destacaron que tiene una “reconocida experiencia y capacidad respaldada por una de las universidades más prestigiosas de Latinoamérica y con reconocimiento mundial” que “se caracteriza por el manejo riguroso y transparente de los fondos de los organismos financiadores”.
País
El crédito a las familias alcanzó un récord de $104,6 billones
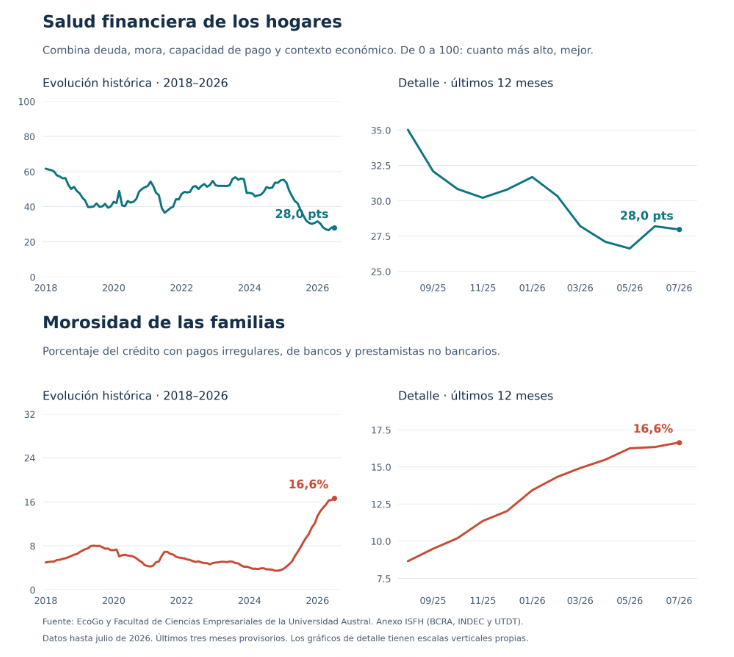
El financiamiento a las personas físicas creció 0,8% real en septiembre y superó por primera vez el máximo de diciembre de 2025. En paralelo, la mora por monto descendió al 18,2% y la mora operativa cayó al 9,8%, aunque ambas continúan por encima de los niveles de un año atrás. El 26,9% de los deudores registra al menos un saldo irregular. Los datos surgen del informe elaborado por EcoGo y la Facultad de Ciencias Empresariales de la Universidad Austral.
El crédito a las familias argentinas alcanzó en septiembre un nuevo máximo histórico de $104,6 billones, luego de crecer 0,8% en términos reales respecto de agosto y 3,1% en la comparación interanual. El volumen de financiamiento superó así en un 0,2% el pico anterior, registrado en diciembre de 2025. Al mismo tiempo, los indicadores de morosidad mostraron una mejora mensual, aunque el deterioro acumulado durante el último año continúa siendo significativo.
Los datos corresponden al informe Crédito a las familias: radiografía provincial, elaborado por EcoGo y la Facultad de Ciencias Empresariales de la Universidad Austral, sobre la base de información del Banco Central de la República Argentina (BCRA), el INDEC y la CEPAL.
El crédito alcanza un nuevo máximo, con crecimiento en 18 provincias
El financiamiento real a las personas físicas llegó a $104,6 billones en septiembre, con una expansión mensual del 0,8%. En los últimos doce meses, el crédito creció en 18 de las 24 jurisdicciones del país.
Entre las mayores subas interanuales se destacan la Ciudad de Buenos Aires, con un crecimiento del 7,5%; Neuquén, con el 7,1%; y La Pampa, con el 7%. En contraste, las mayores caídas se registraron en Misiones (-2,8%), Tierra del Fuego (-2,6%) y La Rioja (-2,1%).
En la comparación mensual, CABA encabezó el crecimiento, con una suba real del 1,9%, mientras que Jujuy fue la única jurisdicción con una variación negativa significativa, del 0,3%.
La morosidad bajó, pero sigue 8,6 puntos por encima de un año atrás
En septiembre, la mora por monto se ubicó en 18,2% del crédito informado, lo que representa una reducción de 0,2 puntos porcentuales respecto de agosto. Sin embargo, el indicador permanece 8,6 puntos porcentuales por encima del nivel registrado en septiembre de 2025.
La mejora también se observa en la mora operativa, que excluye los créditos clasificados en situación 5 —considerados irrecuperables— y permite observar la irregularidad sin incorporar las diferencias de criterios que utilizan las entidades para asignar esa categoría. Este indicador descendió al 9,8% de la cartera, con una caída de 0,8 puntos porcentuales en el mes, aunque todavía registra un aumento interanual de 2,3 puntos.
Por su parte, el 26,9% de los deudores tiene al menos un saldo irregular, una proporción que se mantuvo prácticamente sin cambios respecto de agosto, pero que aumentó 7,2 puntos porcentuales en el último año.
La Rioja, San Luis y Santa Cruz encabezan la morosidad provincial
La situación crediticia presenta diferencias importantes entre las jurisdicciones. La Rioja registra el mayor nivel de mora por monto, con el 26%, seguida por San Luis (24,4%) y Santa Cruz (24,3%). En el extremo opuesto se encuentran La Pampa (9,4%), CABA (12,3%) y Entre Ríos (14,5%).
En cuanto al peso del crédito sobre la actividad económica provincial, Tucumán presenta el mayor nivel de endeudamiento relativo, con un 14,1% de su Producto Bruto Geográfico (PBG). Le siguen Río Negro (12,1%), Misiones (11,9%) y Mendoza (11,3%). El promedio nacional se ubica en 9,3%.
El informe también permite observar la cantidad de deudores por cada mil habitantes. Tierra del Fuego presenta la mayor proporción, con 581 personas cada mil habitantes, seguida por Santa Cruz (568) y Neuquén (545).
La mora de los proveedores no financieros duplica la del sistema bancario
La diferencia entre los tipos de otorgantes de crédito continúa siendo significativa. Los proveedores no financieros de crédito (PNFC) concentran el 14,7% del financiamiento informado, equivalente a $15,4 billones, pero registran una mora por monto del 31,8%, frente al 15,9% del sistema financiero tradicional.
De esta manera, la irregularidad de los créditos otorgados por entidades no bancarias duplica la registrada en bancos y otras entidades financieras. La brecha también se observa al analizar la mora operativa: alcanza el 15% en los PNFC y el 8,9% en el sistema financiero.
El informe Crédito a las familias: radiografía provincial es elaborado por EcoGo y la Facultad de Ciencias Empresariales de la Universidad Austral a partir de información de la Central de Deudores del BCRA, el INDEC y la CEPAL.
País
Avanza reforma electoral

El Gobierno nacional consiguió este miércoles un avance clave en su intento de modificar las reglas electorales de cara a las presidenciales de 2027.
Tras una serie de negociaciones con sectores de la oposición, La Libertad Avanza obtuvo dictamen en la Comisión de Asuntos Constitucionales del Senado para avanzar con la suspensión de las elecciones Primarias, Abiertas, Simultáneas y Obligatorias (PASO).
El proyecto se debatirá el jueves 26 de noviembre en la cámara Alta, donde necesitará 37 votos para avanzar.
ADELANTO
País
El consumo de carne el 11,2% en octubre

El último informe de la Cámara de la Industria y el Comercio de Carnes y Derivados de la República Argentina (CICCRA) determinó, que el consumo per cápita anual se ubicó en 44,5 kilos, un 11,2% menos que el promedio registrado en octubre del año pasado, es decir, 5,6 kilos menos que en 2025.
El aumento de los precios es una de las causas, ya que la carne vacuna acumula un alza del 38,9% interanual, seis puntos más que el Índice de Precios al Consumidor. CICCRA sostiene que otro de los motivos es el menor ingreso de hacienda para faena a los mercados.
El mayor aumento interanual se dio en la carne picada común (47,2%). Luego se ubicaron el cuadril (45,0%), el asado (44,0%), la nalga (43,7%) y la paleta (42,8%). En tanto, la caja de hamburguesas congeladas aumentó 52,3% interanual. Mientras tanto, el pollo sólo aumentó el 26,6% en el mismo período, lo que hizo que por primera vez su consumo superara al de carne vacuna.
Hace medio siglo, el consumo promedio de carne vacuna era casi el doble, con más de 80 kilos por año. Los hábitos alimenticios, además del precio, revirtieron la tendencia. DIB