País
Llaman a licitación para concesionar el ferrocarril Belgrano Carga

19 de agosto de 2026
El gobierno nacional convocó a una licitación pública nacional e internacional para concesionar por 50 años las líneas ferroviarias de cargas Belgrano, San Martín y Urquiza, actualmente operadas por Belgrano Cargas y Logística SA. (BCyL).
La concesión se dará bajo un régimen de acceso abierto, con planes de Inversiones y la posibilidad de acceder a los beneficios del Régimen de Incentivo para Grandes Inversiones (Rigi), para quienes inviertan en infraestructura ferroviaria. La oferta comprende 7.594 kilómetros de vías distribuidos en 16 provincias, que conectan las principales zonas productivas del país con los puertos y con pasos internacionales hacia Brasil, Bolivia, Chile, Paraguay y Uruguay.
Comunicado de Economía
Según se explicó en un comunicado oficial emitido por el Ministerio de Economía, el objetivo de la medida es incorporar capital y capacidad de gestión privada para «recuperar una infraestructura que durante décadas acumuló deterioro, falta de mantenimiento e inversiones insuficientes, pese a los crecientes recursos destinados por el Estado nacional». En rigor, el Belgrano se expandió casi sin pausa entre 2012 y el inicio del gobierno de Javier Milei.
Igualmente, el texto oficial acusó un problema de “un modelo de administración que no logró acompañar el crecimiento productivo del país».
Según informes técnicos citados por la cartera económica, al inicio de la actual gestión BCyL presentaba pérdidas económicas significativas, un deterioro importante de infraestructura, una elevada cantidad de descarrilamientos y un incumplimiento de entre el 20% y el 40% del mantenimiento programado del parque tractivo durante 2023.
El nuevo esquema apunta a que sea el capital privado el que aporte los recursos y asuma el riesgo empresario de recuperar y desarrollar el sistema, mientras el Estado nacional conserva las funciones de regulación, fiscalización y control.
Acceso abierto
El esquema de acceso abierto permitirá la participación de distintos operadores bajo condiciones objetivas y no discriminatorias. Además, contempla obras obligatorias que deberán ejecutarse durante los primeros cinco años de las concesiones, junto con obras optativas que podrán comprometer los oferentes y que serán ponderadas durante el proceso de adjudicación.
Entre las intervenciones previstas se encuentran obras para eliminar el cuello de botella ferroviario en la ciudad de Santa Fe y recuperar el ramal azucarero de la línea Belgrano; rehabilitar la capacidad, confiabilidad y regularidad del corredor principal de la línea San Martín; y recuperar el ramal troncal de la línea Urquiza.
La licitación también contempla la posibilidad de que los concesionarios adquieran el material rodante de cada línea. Los recursos provenientes de la venta y remate de locomotoras y vagones se destinarán a un fideicomiso específico para financiar parcialmente las obras obligatorias.
Con este llamado, el gobierno avanza en el programa de privatizaciones previsto por la Ley Bases, en lo que el comunicado describió como el paso de «un modelo deficitario» hacia «un sistema con mayor inversión privada, mayor eficiencia y mejores condiciones logísticas para la producción y las exportaciones argentinas».
País
El Índice de Confianza del Consumidor cayó 1,27% en noviembre

El Índice de Confianza del Consumidor (ICC) cayó 1,27% en noviembre respecto al mes anterior y está casi 11% por debajo del que tuvo en el mismo mes de 2025.
Los datos surgen del informe que elabora mes a mes el Centro de Investigación en Finanzas (CIF) de la Universidad Torcuato Di Tella.
La confianza de los consumidores volvió a terreno negativo luego de dos meses al alza, sumándose a las oscilaciones que muestran la mayoría de los indicadores de la Argentina
También hubo disparidad en los distintos rubros que mide la encuesta.
Así la "situación Macroeconómica registró un aumento de 3% en noviembre, mientras que los restantes componentes mostraron disminuciones: Bienes Durables e Inmuebles cayó 2,08% y Situación Personal 5,38%".
Asimismo, en la división por horizontes temporales, el texto remarcó que "las Expectativas Futuras cayeron 0,08%, mientras que las Condiciones Presentes disminuyeron 2,90%".
En cuanto a los niveles socioeconómicos, la publicación expuso que "los hogares de ingresos bajos mostraron un aumento de 2,42%, mientras que los hogares de ingresos altos registraron una disminución de 2,98%".
En el desglose territorial, el trabajo reveló que el ICC aumentó en la Ciudad Autónoma de Buenos Aires (CABA) y el Interior, mientras que disminuyó en el Gran Buenos Aires (GBA).
Al respecto, el reporte precisó que "el mayor aumento se observó en CABA (+9,40%), seguido por el Interior (+3,31%), mientras que el GBA registró una caída de 7,55%".
Además, se consignó que "el Interior continúa exhibiendo el índice más elevado (47,52 puntos), en tanto que el GBA presenta el valor más bajo entre las tres regiones (36,51 puntos)".
Respecto de la evolución histórica, el informe detalló que "el pico del ICC en el actual gobierno se registró en enero de 2025, con un valor de 47,38 puntos; desde entonces, el índice acumula una caída de 13,49%".
En tanto, se recordó que "desde el piso alcanzado en enero de 2024 —tras las primeras medidas del presidente Milei—, cuando el índice había caído a 35,60 puntos, el ICC acumula una suba de 15,14%". NA
País
El crédito a las familias alcanzó un récord de $104,6 billones
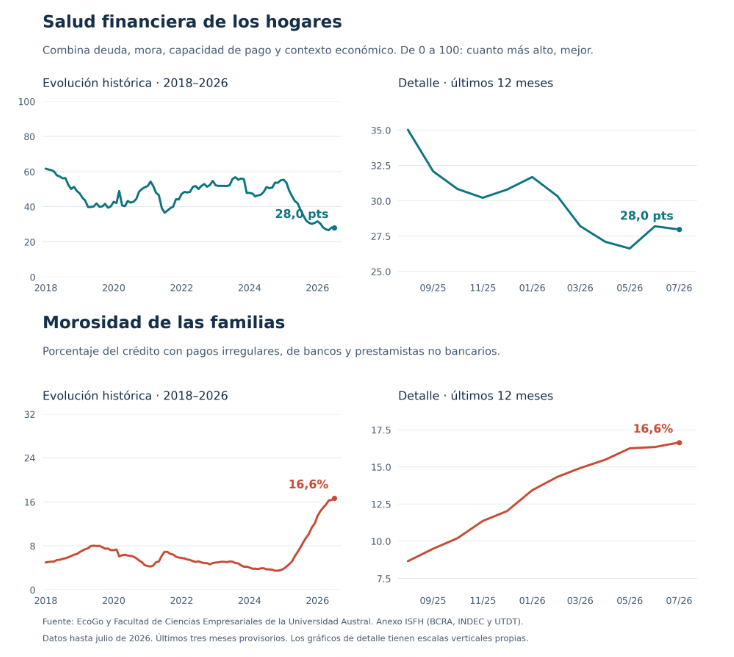
El financiamiento a las personas físicas creció 0,8% real en septiembre y superó por primera vez el máximo de diciembre de 2025. En paralelo, la mora por monto descendió al 18,2% y la mora operativa cayó al 9,8%, aunque ambas continúan por encima de los niveles de un año atrás. El 26,9% de los deudores registra al menos un saldo irregular. Los datos surgen del informe elaborado por EcoGo y la Facultad de Ciencias Empresariales de la Universidad Austral.
El crédito a las familias argentinas alcanzó en septiembre un nuevo máximo histórico de $104,6 billones, luego de crecer 0,8% en términos reales respecto de agosto y 3,1% en la comparación interanual. El volumen de financiamiento superó así en un 0,2% el pico anterior, registrado en diciembre de 2025. Al mismo tiempo, los indicadores de morosidad mostraron una mejora mensual, aunque el deterioro acumulado durante el último año continúa siendo significativo.
Los datos corresponden al informe Crédito a las familias: radiografía provincial, elaborado por EcoGo y la Facultad de Ciencias Empresariales de la Universidad Austral, sobre la base de información del Banco Central de la República Argentina (BCRA), el INDEC y la CEPAL.
El crédito alcanza un nuevo máximo, con crecimiento en 18 provincias
El financiamiento real a las personas físicas llegó a $104,6 billones en septiembre, con una expansión mensual del 0,8%. En los últimos doce meses, el crédito creció en 18 de las 24 jurisdicciones del país.
Entre las mayores subas interanuales se destacan la Ciudad de Buenos Aires, con un crecimiento del 7,5%; Neuquén, con el 7,1%; y La Pampa, con el 7%. En contraste, las mayores caídas se registraron en Misiones (-2,8%), Tierra del Fuego (-2,6%) y La Rioja (-2,1%).
En la comparación mensual, CABA encabezó el crecimiento, con una suba real del 1,9%, mientras que Jujuy fue la única jurisdicción con una variación negativa significativa, del 0,3%.
La morosidad bajó, pero sigue 8,6 puntos por encima de un año atrás
En septiembre, la mora por monto se ubicó en 18,2% del crédito informado, lo que representa una reducción de 0,2 puntos porcentuales respecto de agosto. Sin embargo, el indicador permanece 8,6 puntos porcentuales por encima del nivel registrado en septiembre de 2025.
La mejora también se observa en la mora operativa, que excluye los créditos clasificados en situación 5 —considerados irrecuperables— y permite observar la irregularidad sin incorporar las diferencias de criterios que utilizan las entidades para asignar esa categoría. Este indicador descendió al 9,8% de la cartera, con una caída de 0,8 puntos porcentuales en el mes, aunque todavía registra un aumento interanual de 2,3 puntos.
Por su parte, el 26,9% de los deudores tiene al menos un saldo irregular, una proporción que se mantuvo prácticamente sin cambios respecto de agosto, pero que aumentó 7,2 puntos porcentuales en el último año.
La Rioja, San Luis y Santa Cruz encabezan la morosidad provincial
La situación crediticia presenta diferencias importantes entre las jurisdicciones. La Rioja registra el mayor nivel de mora por monto, con el 26%, seguida por San Luis (24,4%) y Santa Cruz (24,3%). En el extremo opuesto se encuentran La Pampa (9,4%), CABA (12,3%) y Entre Ríos (14,5%).
En cuanto al peso del crédito sobre la actividad económica provincial, Tucumán presenta el mayor nivel de endeudamiento relativo, con un 14,1% de su Producto Bruto Geográfico (PBG). Le siguen Río Negro (12,1%), Misiones (11,9%) y Mendoza (11,3%). El promedio nacional se ubica en 9,3%.
El informe también permite observar la cantidad de deudores por cada mil habitantes. Tierra del Fuego presenta la mayor proporción, con 581 personas cada mil habitantes, seguida por Santa Cruz (568) y Neuquén (545).
La mora de los proveedores no financieros duplica la del sistema bancario
La diferencia entre los tipos de otorgantes de crédito continúa siendo significativa. Los proveedores no financieros de crédito (PNFC) concentran el 14,7% del financiamiento informado, equivalente a $15,4 billones, pero registran una mora por monto del 31,8%, frente al 15,9% del sistema financiero tradicional.
De esta manera, la irregularidad de los créditos otorgados por entidades no bancarias duplica la registrada en bancos y otras entidades financieras. La brecha también se observa al analizar la mora operativa: alcanza el 15% en los PNFC y el 8,9% en el sistema financiero.
El informe Crédito a las familias: radiografía provincial es elaborado por EcoGo y la Facultad de Ciencias Empresariales de la Universidad Austral a partir de información de la Central de Deudores del BCRA, el INDEC y la CEPAL.
País
Avanza reforma electoral

El Gobierno nacional consiguió este miércoles un avance clave en su intento de modificar las reglas electorales de cara a las presidenciales de 2027.
Tras una serie de negociaciones con sectores de la oposición, La Libertad Avanza obtuvo dictamen en la Comisión de Asuntos Constitucionales del Senado para avanzar con la suspensión de las elecciones Primarias, Abiertas, Simultáneas y Obligatorias (PASO).
El proyecto se debatirá el jueves 26 de noviembre en la cámara Alta, donde necesitará 37 votos para avanzar.
ADELANTO