País
Cuánto rinde el salario?

20 de noviembre de 2025
Entre marzo de 2024 y septiembre de 2025, el poder de compra mostró una mejora significativa frente a productos esenciales de la canasta básica: aceite de girasol, yerba mate, leche, asado, huevo y pan.
CONINAGRO presentó una nueva edición de su informe mensual “Del Sueldo al Plato: ¿Cuánto rinde el salario?”, en el que analiza la evolución del poder adquisitivo a partir del salario promedio de los trabajadores estables, medido por el índice RIPTE (Remuneración Imponible Promedio de los Trabajadores Estables), relevado por el Ministerio de Capital Humano.
De acuerdo con el reporte, entre agosto de 2024 y agosto de 2025 los salarios tuvieron una suba interanual del 46%, muy por encima de la inflación del período (31,8%). Esta brecha se tradujo en una mejora real del 14% y en una recuperación acumulada del 25,6% respecto del piso alcanzado en marzo de 2024.
En septiembre de 2025, la inflación mensual fue del 2,1%, mientras que el RIPTE avanzó un 1,4%, ubicándose levemente por debajo de la variación de precios. A valores constantes de ese mes, el salario promedio pasó de $1.236.416 en marzo de 2024 a $1.551.832 en agosto de 2025, consolidando la tendencia de recuperación del poder adquisitivo.
¿Cuánto rinde el salario?
El repunte del salario promedio medido por el RIPTE no solo se reflejó en los números, sino también en el changuito. Durante el último año, el poder adquisitivo mostró una mejora frente a los alimentos básicos, recuperando parte del terreno perdido en los años anteriores.

Entre los productos que más sintieron este alivio se encuentra la yerba mate. En septiembre de 2025, el salario permitió comprar casi el doble que un año y medio atrás: pasó de 356 a 659 paquetes de medio kilo, marcando un salto del 85% en su poder de compra.
Otro caso destacado fue el de la leche, donde el poder de compra creció un 68,5%. Mientras en marzo de 2024 el ingreso promedio alcanzaba para 583 sachets de un litro, en septiembre de 2025 esa cantidad ascendió a 982.
El aceite de girasol, otro bien sensible en la canasta alimentaria, también mostró una mejora: el salario permitió adquirir 93 botellas más, un incremento del 39,5% en términos reales.
Incluso en rubros más costosos como el asado, se observó un avance del 27% en el poder adquisitivo, que permitió sumar unos 28 kilos adicionales respecto a marzo de 2024.
En cuanto al huevo, el poder de compra del salario creció un 33%, equivalente a 96 docenas más. De 293 docenas posibles en marzo de 2024, se pasó a 389 en septiembre de 2025.
Finalmente, el pan también mostró una mejora del 27% en términos reales, con 86 kilos adicionales. Así, el salario promedio pasó de alcanzar 319 kilos en marzo de 2024 a 405 kilos en septiembre de 2025.
El impacto en los productores
Mientras que del lado de los consumidores la combinación de la recuperación del salario real y el rezago en el precio de los alimentos ha permitido mejorar el deteriorado poder de compra, para los productores de algunos alimentos este atraso relativo en los precios representa una dificultad.
El impacto se observa con mayor intensidad en productos como la arroz, vino y yerba mate, donde los costos han aumentado por encima de los precios, afectando la rentabilidad de los productores. Esta situación se replica en varias economías regionales que abastecen el mercado interno. Por poner algunos ejemplos: en el último año la papa ha perdido el 40,5% de su valor real, la cebolla el 29% de su valor real y el arroz 25%.

No obstante, los datos del informe Del Sueldo al Plato sugieren un posible cambio de tendencia. La mejora del poder adquisitivo de los salarios, más temprano que tarde, se está traduciendo en un incremento de la demanda y el consumo de alimentos, beneficiando a las economías regionales.
Dato inflación
INDEC informó que la inflación de octubre de 2025 fue del 2,3%, el valor más alto desde abril de este año. De esta forma, los precios al consumidor superaron el 2% por segundo mes consecutivo, luego de cuatro meses por debajo de ese nivel. Este repunte se vinculó principalmente con la volatilidad cambiaria observada en la previa de las elecciones legislativas. Con este resultado, la inflación acumuló un incremento del 24,8% en los primeros diez meses de 2025 y un 31,3% en la comparación interanual.
Entre los rubros con mayores aumentos durante octubre se destacaron Transporte (3,5%) y Vivienda, agua, electricidad, gas y otros combustibles (2,8%), reflejando los ajustes en las tarifas del transporte público y los servicios energéticos. Por su parte, Alimentos y bebidas no alcohólicas, el rubro de mayor incidencia en el índice general, mostró un alza del 2,3%, impulsada principalmente por subas en frutas, carnes y sus derivados.

¿Qué es el RIPTE?
La Remuneración Imponible Promedio de los Trabajadores Estables (RIPTE) es un indicador salarial de naturaleza previsional elaborado por la Subsecretaria de Seguridad Social del Ministerio de Desarrollo Humano.
Este indicador precisa la remuneración promedio sujeta a aportes al Sistema Integrado Previsional Argentino (SIPA) que perciben los trabajadores que se encuentran bajo relación de dependencia y que han sido declarados en forma continua durante los últimos 13 meses, tanto en el sector público como en el privado
Su publicación se realiza hasta 45 días de finalizado el periodo correspondiente debido al tiempo que transcurre entre la recepción y el procesamiento de las Declaraciones Juradas que los empleadores presentan ante la AFIP.
Entre las definiciones metodológicas más importantes de RIPTE se encuentran las siguientes:
- Los salarios evaluados son los correspondientes a los puestos de trabajo con una antigüedad de 13 meses o más.
- Considera los salarios de los puestos de trabajo del sector privado y del sector público nacional, provincial y municipal que hayan transferido sus cajas previsionales SIPA.
- Solo cuantifica los componentes remunerativos del salario (imponibles al sistema de seguridad social).
- Tiene en cuenta el monto salarial hasta el tope imponible definido para los aportes personales al sistema de seguridad social.
¿Qué precios de alimentos se consideran?
En el cálculo se consideran los precios unitarios relevados por el INDEC en el IPC.
País
El Índice de Confianza del Consumidor cayó 1,27% en noviembre

El Índice de Confianza del Consumidor (ICC) cayó 1,27% en noviembre respecto al mes anterior y está casi 11% por debajo del que tuvo en el mismo mes de 2025.
Los datos surgen del informe que elabora mes a mes el Centro de Investigación en Finanzas (CIF) de la Universidad Torcuato Di Tella.
La confianza de los consumidores volvió a terreno negativo luego de dos meses al alza, sumándose a las oscilaciones que muestran la mayoría de los indicadores de la Argentina
También hubo disparidad en los distintos rubros que mide la encuesta.
Así la "situación Macroeconómica registró un aumento de 3% en noviembre, mientras que los restantes componentes mostraron disminuciones: Bienes Durables e Inmuebles cayó 2,08% y Situación Personal 5,38%".
Asimismo, en la división por horizontes temporales, el texto remarcó que "las Expectativas Futuras cayeron 0,08%, mientras que las Condiciones Presentes disminuyeron 2,90%".
En cuanto a los niveles socioeconómicos, la publicación expuso que "los hogares de ingresos bajos mostraron un aumento de 2,42%, mientras que los hogares de ingresos altos registraron una disminución de 2,98%".
En el desglose territorial, el trabajo reveló que el ICC aumentó en la Ciudad Autónoma de Buenos Aires (CABA) y el Interior, mientras que disminuyó en el Gran Buenos Aires (GBA).
Al respecto, el reporte precisó que "el mayor aumento se observó en CABA (+9,40%), seguido por el Interior (+3,31%), mientras que el GBA registró una caída de 7,55%".
Además, se consignó que "el Interior continúa exhibiendo el índice más elevado (47,52 puntos), en tanto que el GBA presenta el valor más bajo entre las tres regiones (36,51 puntos)".
Respecto de la evolución histórica, el informe detalló que "el pico del ICC en el actual gobierno se registró en enero de 2025, con un valor de 47,38 puntos; desde entonces, el índice acumula una caída de 13,49%".
En tanto, se recordó que "desde el piso alcanzado en enero de 2024 —tras las primeras medidas del presidente Milei—, cuando el índice había caído a 35,60 puntos, el ICC acumula una suba de 15,14%". NA
País
El crédito a las familias alcanzó un récord de $104,6 billones
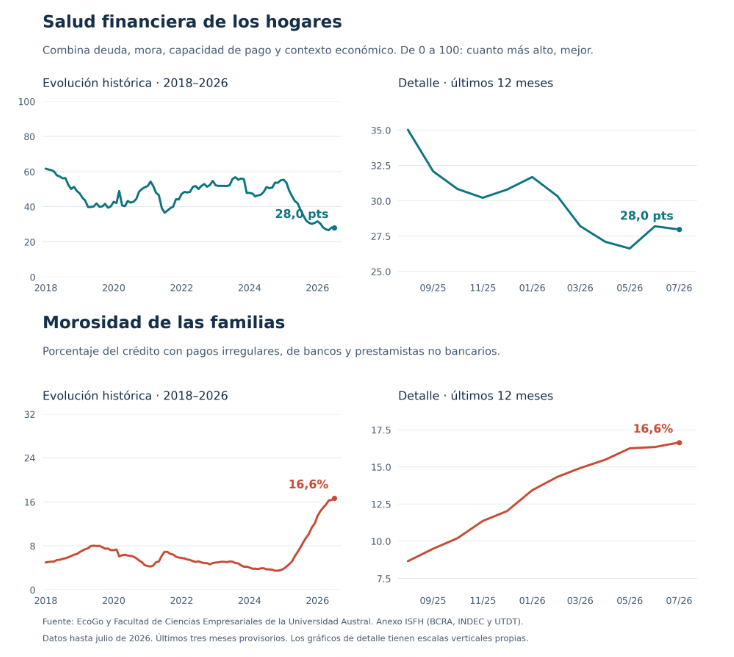
El financiamiento a las personas físicas creció 0,8% real en septiembre y superó por primera vez el máximo de diciembre de 2025. En paralelo, la mora por monto descendió al 18,2% y la mora operativa cayó al 9,8%, aunque ambas continúan por encima de los niveles de un año atrás. El 26,9% de los deudores registra al menos un saldo irregular. Los datos surgen del informe elaborado por EcoGo y la Facultad de Ciencias Empresariales de la Universidad Austral.
El crédito a las familias argentinas alcanzó en septiembre un nuevo máximo histórico de $104,6 billones, luego de crecer 0,8% en términos reales respecto de agosto y 3,1% en la comparación interanual. El volumen de financiamiento superó así en un 0,2% el pico anterior, registrado en diciembre de 2025. Al mismo tiempo, los indicadores de morosidad mostraron una mejora mensual, aunque el deterioro acumulado durante el último año continúa siendo significativo.
Los datos corresponden al informe Crédito a las familias: radiografía provincial, elaborado por EcoGo y la Facultad de Ciencias Empresariales de la Universidad Austral, sobre la base de información del Banco Central de la República Argentina (BCRA), el INDEC y la CEPAL.
El crédito alcanza un nuevo máximo, con crecimiento en 18 provincias
El financiamiento real a las personas físicas llegó a $104,6 billones en septiembre, con una expansión mensual del 0,8%. En los últimos doce meses, el crédito creció en 18 de las 24 jurisdicciones del país.
Entre las mayores subas interanuales se destacan la Ciudad de Buenos Aires, con un crecimiento del 7,5%; Neuquén, con el 7,1%; y La Pampa, con el 7%. En contraste, las mayores caídas se registraron en Misiones (-2,8%), Tierra del Fuego (-2,6%) y La Rioja (-2,1%).
En la comparación mensual, CABA encabezó el crecimiento, con una suba real del 1,9%, mientras que Jujuy fue la única jurisdicción con una variación negativa significativa, del 0,3%.
La morosidad bajó, pero sigue 8,6 puntos por encima de un año atrás
En septiembre, la mora por monto se ubicó en 18,2% del crédito informado, lo que representa una reducción de 0,2 puntos porcentuales respecto de agosto. Sin embargo, el indicador permanece 8,6 puntos porcentuales por encima del nivel registrado en septiembre de 2025.
La mejora también se observa en la mora operativa, que excluye los créditos clasificados en situación 5 —considerados irrecuperables— y permite observar la irregularidad sin incorporar las diferencias de criterios que utilizan las entidades para asignar esa categoría. Este indicador descendió al 9,8% de la cartera, con una caída de 0,8 puntos porcentuales en el mes, aunque todavía registra un aumento interanual de 2,3 puntos.
Por su parte, el 26,9% de los deudores tiene al menos un saldo irregular, una proporción que se mantuvo prácticamente sin cambios respecto de agosto, pero que aumentó 7,2 puntos porcentuales en el último año.
La Rioja, San Luis y Santa Cruz encabezan la morosidad provincial
La situación crediticia presenta diferencias importantes entre las jurisdicciones. La Rioja registra el mayor nivel de mora por monto, con el 26%, seguida por San Luis (24,4%) y Santa Cruz (24,3%). En el extremo opuesto se encuentran La Pampa (9,4%), CABA (12,3%) y Entre Ríos (14,5%).
En cuanto al peso del crédito sobre la actividad económica provincial, Tucumán presenta el mayor nivel de endeudamiento relativo, con un 14,1% de su Producto Bruto Geográfico (PBG). Le siguen Río Negro (12,1%), Misiones (11,9%) y Mendoza (11,3%). El promedio nacional se ubica en 9,3%.
El informe también permite observar la cantidad de deudores por cada mil habitantes. Tierra del Fuego presenta la mayor proporción, con 581 personas cada mil habitantes, seguida por Santa Cruz (568) y Neuquén (545).
La mora de los proveedores no financieros duplica la del sistema bancario
La diferencia entre los tipos de otorgantes de crédito continúa siendo significativa. Los proveedores no financieros de crédito (PNFC) concentran el 14,7% del financiamiento informado, equivalente a $15,4 billones, pero registran una mora por monto del 31,8%, frente al 15,9% del sistema financiero tradicional.
De esta manera, la irregularidad de los créditos otorgados por entidades no bancarias duplica la registrada en bancos y otras entidades financieras. La brecha también se observa al analizar la mora operativa: alcanza el 15% en los PNFC y el 8,9% en el sistema financiero.
El informe Crédito a las familias: radiografía provincial es elaborado por EcoGo y la Facultad de Ciencias Empresariales de la Universidad Austral a partir de información de la Central de Deudores del BCRA, el INDEC y la CEPAL.
País
Avanza reforma electoral

El Gobierno nacional consiguió este miércoles un avance clave en su intento de modificar las reglas electorales de cara a las presidenciales de 2027.
Tras una serie de negociaciones con sectores de la oposición, La Libertad Avanza obtuvo dictamen en la Comisión de Asuntos Constitucionales del Senado para avanzar con la suspensión de las elecciones Primarias, Abiertas, Simultáneas y Obligatorias (PASO).
El proyecto se debatirá el jueves 26 de noviembre en la cámara Alta, donde necesitará 37 votos para avanzar.
ADELANTO