País
Ventas minoristas pyme suben 24% interanual en febrero
9 de marzo de 2025
Las ventas minoristas pymes aumentaron un 24% interanual en febrero -a precios constantes- aunque registraron una baja del 2,9% mensual desestacionalizada. Sin embargo, es importante señalar que esta mejora aún no logra compensar las fuertes caídas del año pasado, cuando las ventas retrocedieron 25,5% en febrero, acumulando un descenso del 27% en los dos primeros meses.
El impacto positivo de estrategias de ventas, como promociones y descuentos, impulsaron un movimiento distinto en muchos rubros y generaron un ambiente de mejores ventas. Rubros como librerías e indumentaria escolar se beneficiaron de la demanda previa al inicio del ciclo lectivo. Además, la adaptación del comercio a nuevos hábitos de consumo, con un aumento en las ventas online y facilidades de pago, contribuyó a sostener ventas en distintos segmentos.
A pesar del incremento interanual en las ventas registrado en el último mes, el comercio enfrenta desafíos en los próximos períodos, donde la evolución del poder adquisitivo de los consumidores será un factor clave, dado que muchos encuestados señalaron una marcada priorización de gastos esenciales. La competencia informal sigue siendo un tema recurrente, con menciones al impacto del comercio en países limítrofes.

En este escenario, el aumento en los costos operativos y la evolución de los precios serán determinantes en la rentabilidad del sector, ya que, mientras algunos comercios mencionaron mantener importes para incentivar el consumo, otros advirtieron el aumento del gasto en su estructura. La capacidad de los negocios para adaptarse a las condiciones económicas y ajustar sus estrategias será esencial para sostener el crecimiento logrado y mitigar posibles caídas en la demanda, especialmente en períodos de menor actividad.
Así surge el Índice de Ventas Minoristas (IVM) Pymes de la Confederación Argentina de la en Mediana Empresa (CAME), elaborado en base a un relevamiento mensual entre 1.209 comercios minoristas del país, realizado entre el 1 y 7 de marzo.

Análisis sectorial
En febrero, los siete rubros relevados registraron subas interanuales en sus ventas. El mayor incremento se detectó en Perfumería (+33,1%), seguido por Alimentos y Bebidas (+33%) y Farmacia (+31,9%). En el acumulado del bimestre, lidera Alimentos y Bebidas con un aumento de +32,8%.
En la comparación intermensual desestacionalizada, todos los ramos presentaron variaciones negativas, siendo Calzado y Marroquinería el que tuvo el mayor descenso (-5,4%) escoltado por Ferretería, materiales eléctricos y de la construcción (-4,3%).
Alimentos y bebidas

Las ventas subieron un 33% en la comparación interanual -a precios constantes-, acumulando un aumento del 32,8% en el primer bimestre del año. Sin embargo, en la comparación intermensual desestacionalizada, se registró una caída del 2,1%.
Esta recuperación interanual del sector contrasta con los pronunciados descensos de febrero de 2024, cuando se alcanzaron valores mínimos de -33,3% y un acumulado de -35,2%.
El resultado se registra tras un enero afectado por la estacionalidad y las vacaciones. Igualmente, en algunos casos se observó una limitada disponibilidad de recursos, mientras que en otras zonas los aumentos de costos y la competencia informal continuaron representando desafíos. Además, las promociones y los descuentos bancarios fueron estrategias clave para sostener las ventas en un contexto de consumo ajustado.
Por otro lado, los costos operativos y la evolución de los precios siguen siendo determinantes en la rentabilidad del sector. Mientras algunos negocios lograron mantener sus importes para incentivar la demanda, otros enfrentaron dificultades debido a la inflación y el incremento en los montos de insumos. A pesar de estos desafíos, muchos comerciantes se mostraron optimistas respecto a marzo, esperando una mayor estabilidad y una reactivación sostenida de la actividad.
Bazar, decoración, textiles para el hogar y muebles

Las ventas se incrementaron 24% interanual -siempre a precios constantes-, sumando un incremento del 28,9%. En el contraste intermensual desestacionalizado, se observó una disminución del 1,3%. Este desempeño responde, en parte, a la base de comparación con febrero de 2024, cuando las ventas se habían contraído un 22,7% y el primer bimestre acumulaba una retracción del 21,9%.
Las promociones bancarias y el financiamiento en cuotas fueron métodos valiosos para sostener la actividad, aunque varios comerciantes expresaron preocupación por la reducción de las opciones de pago a plazos y su posible impacto en las ventas futuras. En algunas regiones, el comercio online ganó protagonismo como alternativa para captar clientes en un contexto de menor disponibilidad de dinero en efectivo.
Por otro lado, en algunas zonas, la menor afluencia de turismo limitó el movimiento comercial, mientras que en otras se observó una leve mejora hacia el cierre del mes. A pesar de las dificultades, muchos empresarios pymes mantienen expectativas favorables para los próximos meses, confiando en una progresiva estabilización del consumo y en la adaptación a nuevas condiciones del mercado.
Calzado y marroquinería

Las ventas crecieron un 23% interanual, acumulando un incremento del 21,4%. Aunque, en el intermensual se midió una caída del 5,4%, la más pronunciada dentro del mes. En este ramo, la base de comparación es febrero de 2024, cuando las ventas habían retrocedido 21,4%, con un acumulado negativo del 21,1%.
El sector mostró un fuerte impulso en las operaciones debido al inicio del ciclo escolar, con una mayor demanda de productos como calzado colegial, mochilas y cartucheras. En varios lugares, las promociones bancarias y los descuentos en cuotas sin interés fueron importantes para dinamizar la actividad en un contexto donde el poder adquisitivo sigue siendo una preocupación. A su vez, desde algunos locales señalaron que la competencia con el comercio informal y las compras en países vecinos afectaron las ventas en zonas de frontera.
A pesar del movimiento generado por la temporada escolar, muchos negocios reportaron que la actividad se mantuvo por debajo de lo esperado, en parte debido a la cautela de los consumidores y a la falta de financiamiento a largo plazo. En tanto, en algunos comercios se destacó una estabilidad en los precios, mientras otros advirtieron que los aumentos en costos operativos y la inflación continúan presionando la rentabilidad. De cara a los próximos meses, el sector apuesta a una mayor estabilidad económica y a la posibilidad de reactivar la demanda con estrategias de financiamiento y descuentos atractivos para los consumidores.
Farmacia

Las ventas mejoraron un 31,9% interanual y llevan un alza del 25,9% en el primer bimestre del 2025. En tanto, en la comparación intermensual -siempre desestacionalizada- se registró un retroceso del 2,3%. Esto es producto, en parte, de la base de comparación con febrero de 2024, cuando las ventas se habían derrumbado un 39% y acumulaban una retracción del 42,4%. A pesar de la recuperación observada, las farmacias aún no han logrado compensar completamente las pérdidas sufridas en el primer bimestre del año pasado.
El rubro experimentó un febrero caracterizado por la suba en los costos de insumos y medicamentos, así como por las dificultades en la cobertura del PAMI que, si bien mejoró en algunas zonas, sigue representando un problema para muchos comercios y consumidores. La demanda estuvo afectada por la priorización de gastos, lo que llevó a que las compras se orientaran más hacia lo esencial y en menor volumen. En algunas provincias, sobresalieron estrategias de descuentos y promociones en artículos de perfumería y tocador como forma de sostener la actividad, mientras que, en otras, la venta de medicamentos con receta sufrió restricciones o se vio afectada por cambios en la normativa.
En otras regiones, la situación económica llevó a una menor afluencia de clientes en los locales físicos, impulsando el uso de farmacias online y sistemas de entrega a domicilio. A pesar de estos desafíos, desde el sector mantienen expectativas moderadas para los próximos meses, confiando en que la estabilización de precios y la recuperación de coberturas podrían mejorar el panorama.
Perfumería

Las ventas subieron un 33,1% interanual, y suman un incremento del 21,6% en el primer bimestre. Pero, en la comparación intermensual, hubo un declive del -1,9%. Aunque el rubro muestra valores positivos, la base de comparación sigue siendo baja, ya que en febrero del pasado año se desplomó un -40,9% y acumulaba una retracción del -36,7% en los primeros dos meses del 2024. Si bien las perfumerías pudieron revertir parte de la caída del año pasado, aún queda margen para una compensación más sólida en los próximos meses.
El sector mostró una mejora impulsada en parte por promociones y descuentos en productos de tocador y cosmética. No obstante, los comercios aún enfrentan dificultades debido al aumento en los costos de insumos y la limitada disponibilidad de dinero en el mercado. Desde algunas provincias remarcaron la estabilidad de precios en ciertos productos, mientras que, en otras, las ventas se vieron afectadas por un consumo más selectivo, donde los clientes priorizaron artículos esenciales en detrimento de productos de mayor valor agregado.
El comercio online y las compras con financiación fueron vitales para sostener la actividad en un contexto de menor efectivo. Sin embargo, persiste la incertidumbre económica y la lenta recuperación del poder adquisitivo, lo que mantiene la demanda en un terreno frágil, según advierten los comerciantes del sector.
Ferretería, materiales eléctricos y materiales de la construcción

Las ventas tuvieron un ascenso del 28,3% y llegaron así a un crecimiento del 21,7% en el bimestre. Por su parte, en el contraste intermensual bajaron 4,3%. En este rubro, la base de comparación es un febrero 2024 con caída de -28,2% y un acumulado del 29,8%. Esto indica que, pese a los valores positivos en términos interanuales y acumulados, aún queda margen de recuperación.
El sector experimentó un febrero con ventas dispares según la región. Mientras algunas provincias mostraron cierta estabilidad o incluso pequeñas mejoras en comparación con el año anterior, otras registraron una desaceleración debido a la menor actividad en la construcción y la estacionalidad del mes. En muchas localidades, el regreso de las vacaciones marcó un leve repunte en la demanda, especialmente para pequeñas reparaciones y mantenimientos, aunque aún persisten proyectos de obra en pausa a la espera de mayor estabilidad económica.
El financiamiento y las promociones jugaron un papel importante en la dinámica del sector, con varias ferreterías destacando el impacto positivo de descuentos y pagos en cuotas sin interés. Sin embargo, el acceso al crédito sigue siendo un desafío en algunas regiones, lo que limita la capacidad de inversión tanto de los comerciantes como de sus clientes.
Textil e indumentaria

Las ventas prosperaron un 5,1% interanual -a precios constantes-, acumulando un crecimiento del 15,8%. De todos modos, en la comparación intermensual desestacionalizada, se observó una disminución del -3%. A diferencia de otros sectores, este mantiene una evolución estable, tanto en 2024 como en lo que va del año. En términos interanuales, la base de comparación es un febrero de 2024 que había aumentado un 3,5% y acumulaba un incremento del 2,2% en el primer bimestre.
El ramo de indumentaria mostró un buen desempeño en febrero, con un mercado segmentado entre las compras escolares y las liquidaciones de temporada. Mientras que algunos locales aprovecharon el inicio de clases para incrementar la salida de uniformes y calzado escolar, otros señalaron que la demanda se mantuvo débil producto de la estacionalidad y menor cantidad de consumidores circulando. En provincias como Mendoza, la competencia con las compras en Chile continuó afectando la actividad, generando preocupación entre los comerciantes.
A nivel general, el sector supo responder con flexibilidad, apoyándose en estrategias de financiamiento y promociones para mantener el ritmo. Con la reactivación del consumo tras las vacaciones y el inicio de nuevas temporadas, los negocios confían en una mejora progresiva en la demanda.
Desafíos y oportunidades para el sector
El comercio minorista enfrenta una serie de desafíos que impactan directamente en su estabilidad y crecimiento. Uno de los principales problemas radica en la falta de ventas, mencionada por el 50,7% de los empresarios pymes como la mayor dificultad en la actualidad. A esto se le suman los altos costos de producción y logística, que afectan a casi un 30% de los encuestados, generando presión sobre los márgenes de rentabilidad. Aunque en menor medida, el acceso al crédito también representa un obstáculo para el 8,6%, dificultando la posibilidad de sostener operaciones o realizar inversiones. En este contexto, desde algunos comercios expresaron problemas de cobranza, aunque con un impacto más reducido.

Para hacer frente a este escenario, los comerciantes implementaron diversas estrategias en los últimos seis meses. La más frecuente fue la diversificación de productos, adoptada por el 37,7% de los sondeados, lo que indica una búsqueda activa por captar distintos segmentos de clientes y mejorar la rotación de mercadería.

Las dificultades económicas también se reflejan en el pago de salarios, especialmente en sectores como Textil e indumentaria, donde el 27,8% de los comercios tuvo inconvenientes para cumplir con esta obligación. Desde otros sectores, como Ferretería y materiales de construcción (19,6%) y Alimentos y bebidas (17,5%), también manifestaron problemas, en parte debido a la caída de ventas y el aumento en los costos. En contraste, rubros como Perfumería y Farmacia muestran menores complicaciones en este aspecto, con valores por debajo del 7%. Esto sugiere que ciertos segmentos consiguieron mantener cierta estabilidad, mientras que otros aún enfrentan desafíos estructurales más marcados.

Ante este panorama, los comerciantes consideran que la principal medida que el gobierno podría implementar en el corto plazo para mejorar la situación del sector es la reducción de impuestos, con un 71,5% de menciones. En comparación, otras políticas como el estímulo a la demanda interna (8,8%) o la simplificación burocrática (8,3%) aparecen como opciones secundarias, aunque aún relevantes. También se mencionan incentivos para la contratación de personal (6%) y modificaciones en el esquema laboral (3,6%), aunque con menor peso en las respuestas. Esto deja en claro que la carga fiscal es el factor que más preocupa a los empresarios pymes y que cualquier alivio en este sentido podría tener un impacto significativo en la recuperación del sector.

Percepción de la situación actual y futura
El panorama actual de las pymes comerciales en Argentina refleja un escenario de estabilidad moderada con diferencias marcadas según el sector. Mientras que un 27% de los negocios reporta mejoras en su situación económica respecto al año anterior, la mayoría (56%) señala que su actividad se mantiene sin grandes cambios. En algunos rubros, como Calzado y marroquinería, Perfumería y Textil e indumentaria, el porcentaje de empresas que percibe mejoras es superior al promedio, lo que sugiere una leve recuperación en estos sectores. No obstante, otros ramos, como Ferretería y materiales eléctricos, muestran un balance más dividido, con un 23% de empresas que indican haber empeorado su situación.
De cara al futuro, las expectativas del sector comercial son mayoritariamente optimistas. Un 57% de las comerciantes espera que su situación económica mejore en el próximo año, destacándose rubros como Perfumería y Textil e indumentaria, donde más del 60% de los encuestados confía en una evolución favorable. En cambio, Farmacias y Ferreterías presentan una perspectiva más conservadora, con un porcentaje menor de negocios que anticipan una mejoría significativa. A nivel país, el 53% de los empresarios sondeados también espera un contexto más favorable en el próximo año, aunque persisten dudas en sectores específicos donde la incertidumbre económica sigue siendo un factor determinante.
Desde el punto de vista regional, las percepciones varían considerablemente. Provincias como Chaco, Formosa y Río Negro exhiben un alto porcentaje de empresas que consideran haber mejorado en comparación con el año anterior, con cifras que superan ampliamente el promedio nacional. En contraste, en distritos como La Rioja y Santa Cruz, la proporción de empresas que reportan una caída en su actividad es más alta, reflejando desafíos particulares en esas regiones. A pesar de estos contrastes, las expectativas a futuro son positivas en la mayoría de las provincias, con centros como Mendoza y Salta liderando las proyecciones optimistas sobre la evolución económica del país y del sector comercial en general.
En cuanto a la posibilidad de inversión, la prudencia sigue predominando entre los comerciantes. Solo un 18% considera que es un buen momento para ampliar su empresa, mientras que el 57% descarta esa posibilidad en el corto plazo. La cautela es especialmente visible en distritos como CABA y Buenos Aires, donde la mayoría de los sondeados prefieren esperar antes de realizar nuevas inversiones. De todos modos, en provincias como Río Negro y Tucumán, la proporción de quienes consideran viable ampliar su pyme es considerablemente mayor lo que indica que en ciertos mercados aún hay margen para el crecimiento.
INFORME CAME
País
Kiosqueros en vías de extinción
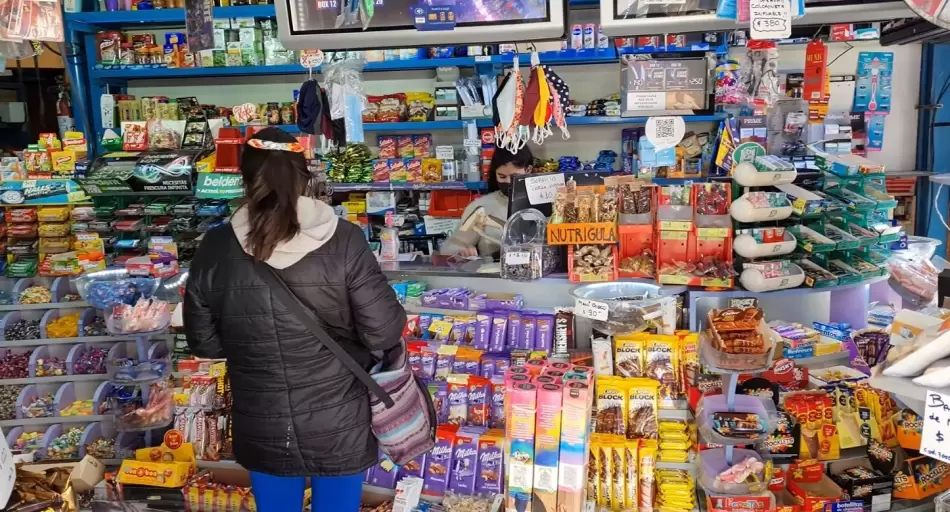
Los kioscos de barrio enfrentan una profunda crisis marcada por cierres masivos y una contracción del consumo que golpea al "gasto hormiga". Desde la Unión de Kiosqueros de la República Argentina (UKRA) afirmaron a Noticias Argentinas que "cerraron más de 53.000 en los últimos tres años, unos 50 por día" y que "la caída de ventas es histórica, solo comparable con la ocurrida en 2001".
"Hace tres años teníamos unos 112.000 kioscos en actividad y hoy quedan menos de 59.000 en todo el territorio nacional", señaló a esta agencia el vicepresidente de UKRA, Ernesto Acuña, quien describió la situación como "alarmante". En ese marco, advirtió que "este año fue muy malo pese al repunte que hubo con la venta de figuritas por el Mundial".
En tanto, Claudio Páez, kiosquero del barrio porteño de Almagro con 14 años de experiencia en el rubro, indicó: "Las ventas cayeron 40% interanual", y continuó: "Hoy la gente solo lleva ofertas y promociones, la marca es algo secundario".
El retroceso de las compras cotidianas y al paso se vislumbra en las mediciones de consumo masivo a lo largo del año. De acuerdo con datos de la consultora Scentia, el consumo masivo cayó 1% mensual en septiembre y 1,2% interanual, y acumuló una baja del 2,7% en los primeros nueve meses del año.
A su vez, el informe de la Canasta de Consumo de NielsenIQ de septiembre último mostró una caída interanual del 5,8% en el consumo masivo durante el bimestre agosto-septiembre, tras haber registrado un retroceso del 1,6% en julio-agosto.
El golpe sobre los productos impulsivos y la compra de paso aparece con claridad en las estadísticas sectoriales de este año.
Los relevamientos de Scentia reportaron caídas en los productos impulsivos, como golosinas y snacks de compra rápida, del 12% en abril y del 5,3% en agosto, mientras que en los kioscos y comercios tradicionales el canal acumuló una baja del 2,7% en lo que va del año hasta agosto, con un rebote mensual del 2,3% en septiembre.
"Los gastos hormiga cayeron muchísimo", manifestó Páez tras explicar que en su kiosco hay múltiples productos que sacárselos de encima le resulta una misión imposible. "Los chocolates tableta de 300 gramos, los bombones como el Ferrero Rocher y las gomitas o las bolsas de caramelos se dejaron de vender", dijo.
Por su parte, contó que "lo que más creció fue la venta de cigarrillos sueltos", ya que muchos quieren sostener el vicio pero no les da el bolsillo. "También salen mucho los turrones, que los tengo a cuatro por $1.000 o los alfajores triples, a dos por $2.000", cerró.
A la caída en el volumen de ventas se suma una ecuación de costos cada vez más ajustada para los pequeños comerciantes. El aumento de alquileres, tarifas de servicios y gastos fijos impacta de lleno en márgenes estrechos y en la dificultad de trasladar subas de precios a un público con menor poder adquisitivo.
La competencia de otros formatos también presiona sobre el kiosco tradicional. Dirigentes del sector apuntan al avance de cadenas y franquicias, así como a la venta cruzada de productos asociados al kiosco en supermercados, autoservicios, farmacias y otros comercios, y estiman que por cada kiosco de cadena que abre cierran varios locales independientes.
"El sector está muy complicado por las bajas de las ventas, pero también por el surgimiento de las cadenas que ponen un kiosco cercano y por la comercialización de los productos en otros canales de venta", sostuvo Acuña a NA y agregó: "Podés encontrar golosinas en una farmacia, bebidas en una heladería o cigarrillos en supermercados chinos".
Por ello, comentó, "los kioscos necesitan cuanto antes políticas de protección y regulación, como leyes de proximidad y exclusividad para preservar el comercio barrial".
Con más de 53.000 persianas bajas en tres años y un consumo golpeado, el kiosco de barrio ya no pelea solo por sobrevivir, sino por no volverse nostalgia. Y cuando cae el comercio de cercanía, el ajuste no se mide solo en ventas, sino que se siente en el bolsillo y en la calle. NA
País
El consumo masivo mostró un leve signo de recuperación

Por primera vez en 2026, el consumo masivo mostró un leve signo de recuperación, al haber aumentado un 0,9% en octubre respecto del mismo mes del año pasado.
Se trata de un cambio de tendencia que no se veía desde 2025. En la medición mensual, en comparación con septiembre, el salto fue del 6,2%.
Si bien se rompió la racha negativa, la mínima suba no alcanzó para revertir la caída generalizada del año: de acuerdo con el informe de la consultora Scentia, en el período de enero a octubre cayó un 2,3% respecto del mismo período del año pasado.
Durante el mes, crecieron las compras de alimentos y artículos impulsivos (golosinas y snacks, principalmente), un 7,5% y un 16,5% interanual, respectivamente.
El alza de octubre estuvo impulsada por otros tipos de comercios, distintos de los tradicionales del consumo (como los supermercados y los autoservicios mayoristas), sino que provino de los kioscos y almacenes (1,6%), las farmacias (3,2%) y el comercio electrónico (33,2%), que fue el sector que más traccionó en el décimo mes.
El sector tradicional del consumo sigue debilitado: las compras en supermercados cayeron un 0,3% y en los autoservicios independientes, un 0,4%, en ambos casos en la medición interanual, y no logran repuntar en lo que va del año. La caída más pronunciada se registró en los mayoristas, con un retroceso del 6,4% en octubre.
Si se mira la medición en comparación con septiembre, todos los canales de venta subieron, con los supermercados a la cabeza (9,5%), seguidos por los autoservicios, los mayoristas y el comercio electrónico (todos con un alza del 8,9%).
Sin embargo, en el acumulado total de 2026 esa tendencia se revierte: solamente crecieron dos sectores, el comercio electrónico (35%) y las farmacias (1,2%), mientras que los supermercados y los mayoristas cayeron un 3,5%. NA
País
Una reina suelta en la City porteña
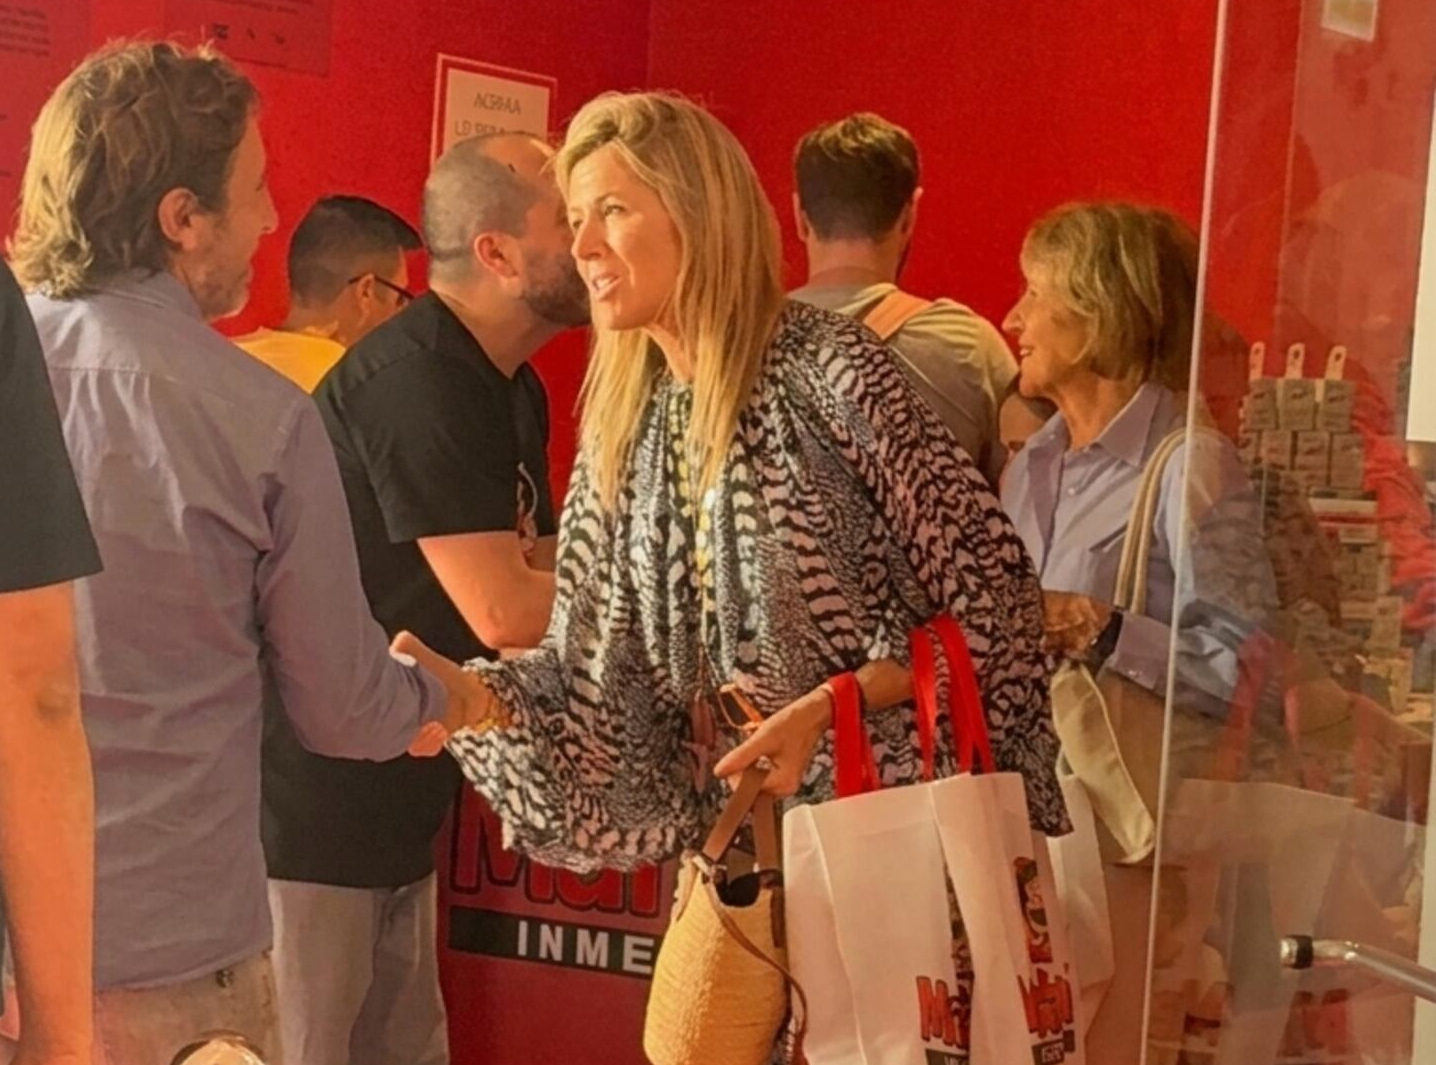
La reina de los Países Bajos Máxima Zorreguieta sorprendió con su visita en el Centro Cultural Recoleta junto a su madre, María del Carmen Cerruti.
La reina Máxima de los Países Bajos sorprendió este sábado con una visita inesperada al Centro Cultural Recoleta. Acompañada por su mamá, María del Carmen Cerruti, recorrió Mafalda Inmersiva, una experiencia dedicada al emblemático personaje creado por Quino, y disfrutó de la propuesta lejos de los protocolos y las actividades oficiales.
Madre e hija decidieron vivir el recorrido como cualquier visitante: llegaron de incógnito y compraron sus propias entradas para conocer la muestra. Durante la visita, Máxima se mostró entusiasmada con la experiencia, aseguró que le había encantado y destacó su nivel internacional.
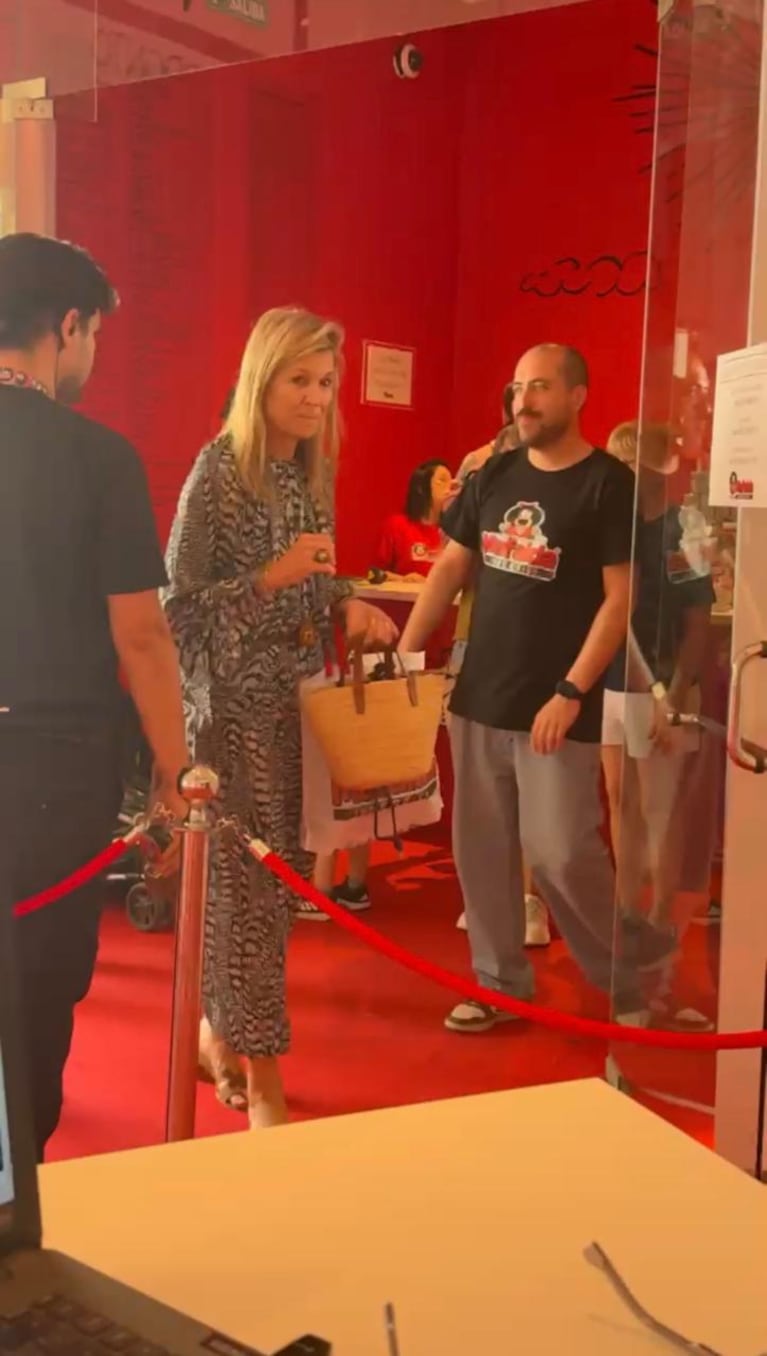
Antes de retirarse, la reina también se tomó un tiempo para pasar por el shop de la exposición, donde compró numerosos productos de la icónica historieta. Un detalle que dejó en evidencia su entusiasmo por el universo del personaje y convirtió su paseo cultural en una visita todavía más especial.
Para esta salida informal en Buenos Aires, la reina Máxima eligió un estilismo cómodo y relajado, alejado de los sofisticados conjuntos que suele lucir en sus compromisos oficiales. La reina llevó un vestido largo de mangas tres cuartos, con un llamativo estampado en blanco, negro y gris.
Completó el outfit con sandalias en tono suela y un bolso amplio de fibras naturales, que llevó colgado del antebrazo. Sin grandes accesorios ni estridencias, apostó por una combinación fresca y descontracturada, ideal para una recorrida cultural durante el fin de semana.
La visita de este sábado representa una neva aparición de Máxima en su país natal. Su anterior viaje a la Argentina había sido a fines de abril de 2026, cuando llegó a Bariloche para participar del Foro Llao Llao, un encuentro que reúne a empresarios y referentes del ámbito económico. Así lo informó TN el 30 de abril.
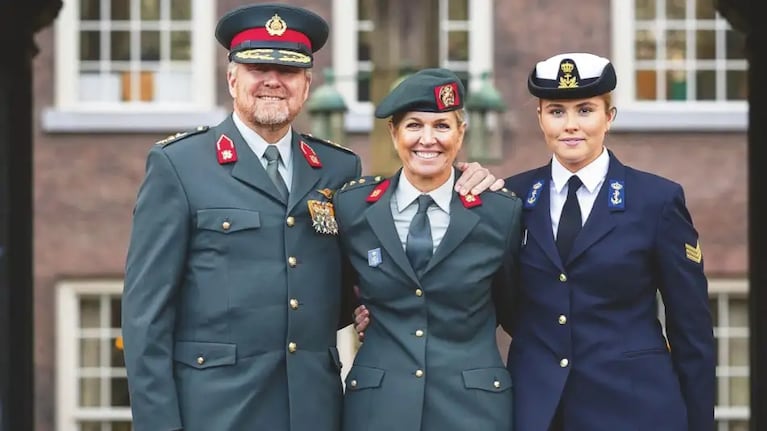
En los últimos días, además, la reina fue noticia por un acontecimiento histórico para la monarquía neerlandesa. El viernes 13 de noviembre, según publicó Clarín, se convirtió en la primera reina consorte de los Países Bajos en recibir formación militar oficial. Luego de completar un exigente entrenamiento que incluyó pruebas físicas, ejercicios tácticos y manejo de armas, juró como teniente coronel del Ejército Real. Infobae/Magacine