País
Camuzzi brinda recomendaciones para ahorrar en gas
31 de mayo de 2024
Conocer cómo se compone una factura, cuáles son los conceptos facturados, los cuadros tarifarios vigentes y las formas más eficientes para hacer uso de la energía nos permite ser conscientes a la hora de usarla, e impactar positivamente tanto en la reducción de la factura, como en el cuidado del gas, un recurso no renovable.
El gas natural desempeña un rol crucial en la vida diaria y es sinónimo de energía limpia. Al ser un recurso no renovable, su consumo consciente tiene impactos tanto ambientales como económicos.
Camuzzi, la mayor distribuidora de gas natural del país, comparte con los usuarios información detallada sobre la factura del servicio y los conceptos facturados, el consumo de los artefactos instalados en el hogar, y consejos prácticos para utilizarlos eficientemente.
Categoría de Usuario
Para entender la factura de gas, es esencial saber que los usuarios residenciales se clasifican en ocho categorías: R1, R21, R22, R23, R31, R32, R33, R34. Estas categorías agrupan a usuarios con similares volúmenes de consumo, variando en cada período de facturación. Una variación en el consumo puede cambiar la categoría del usuario, aplicando tarifas más económicas para los que menos consumen.
Registro de Acceso a los Subsidios a la Energía (RASE)
Desde 2022, se implementó un régimen de segmentación de subsidios basado en los ingresos del hogar, dividido en tres niveles:
Usuarios de ingresos altos (N1): 3.5 o más canastas básicas totales (CBT).
Usuarios de ingresos bajos (N2): menos de 1 CBT.
Usuarios de ingresos medios (N3): entre 1 y 3.5 CBT.
Los subsidios varían según el segmento, y los usuarios pueden revisar y modificar su inscripción en el portal de segmentación energética.
Subzonas Tarifarias y Cuadro Tarifario
El cuadro tarifario final se determina combinando la categoría de consumo, la segmentación RASE y la subzona tarifaria, cada una con valores y umbrales específicos según la localidad. Los detalles pueden consultarse en la web de Camuzzi.
Beneficios, Subsidios y Tarifas Especiales
Existen subsidios especiales como la Tarifa Social y beneficios para Entidades de Bien Público. Desde 2021, el beneficio «Zona Fría» otorga bonificaciones del 30% o 50% en la tarifa, dependiendo de la ubicación y condiciones climáticas.
Conceptos Facturados Bimestralmente
La factura de Camuzzi incluye:
Precio del gas: Remunera al productor de hidrocarburos.
Transporte: Remunera a la empresa transportista.
Distribución: Remunera a la distribuidora, Camuzzi.
Impuestos: Estatales, provinciales o municipales.
Los usuarios verán un Cargo Fijo y un Cargo Variable, basado en el consumo en metros cúbicos (m³).
Consumo de los Artefactos
Cada artefacto tiene un consumo distinto. Por ejemplo:
Estufa de 2.500 kcal/h: 134 m³ bimestrales si se usa 8 horas diarias.
Hornalla: 40 m³ bimestrales si se usa 4 horas diarias.
Calefón para dos personas: 67.8 m³ bimestrales.
Camuzzi ofrece un «Simulador de Consumo» para calcular el consumo aproximado por artefacto.
Tips de Ahorro
Para calefaccionar:
Mantener el termostato a 20°C.
Calefaccionar solo ambientes ocupados.
No abrir ventanas para bajar la temperatura; ajustar el artefacto.
Utilizar burletes para evitar pérdida de calor.
Apagar pilotos automáticos cuando no se necesiten.
Para el agua caliente:
Usar conscientemente.
Ducharse en un tiempo razonable.
Regular el agua desde el artefacto.
Para cocinar:
Usar el horno con moderación.
Tapar ollas para concentrar el calor.
Reducir la llama al llegar al punto de hervor.
Evitar abrir el horno durante la cocción.
Camuzzi es la mayor distribuidora de gas natural en Argentina, cubriendo el 45% del territorio nacional y abasteciendo a más de 2 millones de usuarios en siete provincias.
País
El crédito a las familias alcanzó un récord de $104,6 billones
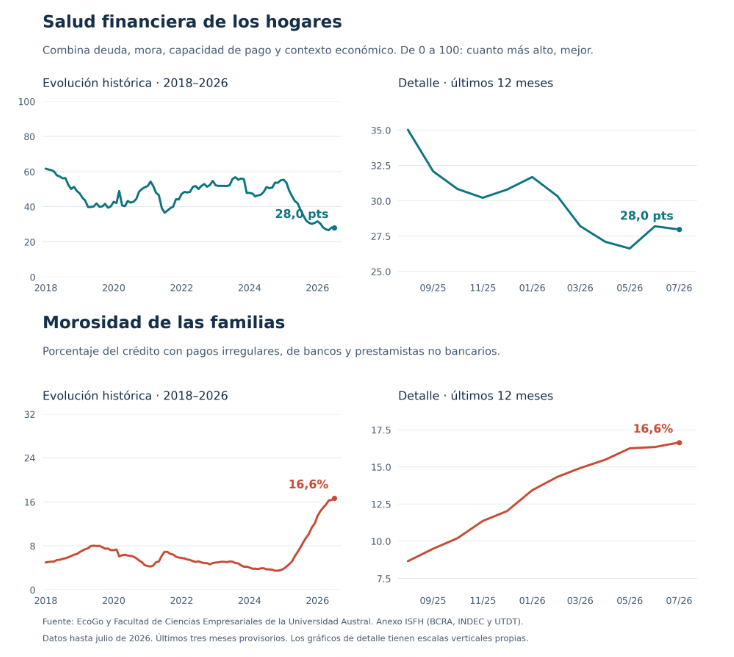
El financiamiento a las personas físicas creció 0,8% real en septiembre y superó por primera vez el máximo de diciembre de 2025. En paralelo, la mora por monto descendió al 18,2% y la mora operativa cayó al 9,8%, aunque ambas continúan por encima de los niveles de un año atrás. El 26,9% de los deudores registra al menos un saldo irregular. Los datos surgen del informe elaborado por EcoGo y la Facultad de Ciencias Empresariales de la Universidad Austral.
El crédito a las familias argentinas alcanzó en septiembre un nuevo máximo histórico de $104,6 billones, luego de crecer 0,8% en términos reales respecto de agosto y 3,1% en la comparación interanual. El volumen de financiamiento superó así en un 0,2% el pico anterior, registrado en diciembre de 2025. Al mismo tiempo, los indicadores de morosidad mostraron una mejora mensual, aunque el deterioro acumulado durante el último año continúa siendo significativo.
Los datos corresponden al informe Crédito a las familias: radiografía provincial, elaborado por EcoGo y la Facultad de Ciencias Empresariales de la Universidad Austral, sobre la base de información del Banco Central de la República Argentina (BCRA), el INDEC y la CEPAL.
El crédito alcanza un nuevo máximo, con crecimiento en 18 provincias
El financiamiento real a las personas físicas llegó a $104,6 billones en septiembre, con una expansión mensual del 0,8%. En los últimos doce meses, el crédito creció en 18 de las 24 jurisdicciones del país.
Entre las mayores subas interanuales se destacan la Ciudad de Buenos Aires, con un crecimiento del 7,5%; Neuquén, con el 7,1%; y La Pampa, con el 7%. En contraste, las mayores caídas se registraron en Misiones (-2,8%), Tierra del Fuego (-2,6%) y La Rioja (-2,1%).
En la comparación mensual, CABA encabezó el crecimiento, con una suba real del 1,9%, mientras que Jujuy fue la única jurisdicción con una variación negativa significativa, del 0,3%.
La morosidad bajó, pero sigue 8,6 puntos por encima de un año atrás
En septiembre, la mora por monto se ubicó en 18,2% del crédito informado, lo que representa una reducción de 0,2 puntos porcentuales respecto de agosto. Sin embargo, el indicador permanece 8,6 puntos porcentuales por encima del nivel registrado en septiembre de 2025.
La mejora también se observa en la mora operativa, que excluye los créditos clasificados en situación 5 —considerados irrecuperables— y permite observar la irregularidad sin incorporar las diferencias de criterios que utilizan las entidades para asignar esa categoría. Este indicador descendió al 9,8% de la cartera, con una caída de 0,8 puntos porcentuales en el mes, aunque todavía registra un aumento interanual de 2,3 puntos.
Por su parte, el 26,9% de los deudores tiene al menos un saldo irregular, una proporción que se mantuvo prácticamente sin cambios respecto de agosto, pero que aumentó 7,2 puntos porcentuales en el último año.
La Rioja, San Luis y Santa Cruz encabezan la morosidad provincial
La situación crediticia presenta diferencias importantes entre las jurisdicciones. La Rioja registra el mayor nivel de mora por monto, con el 26%, seguida por San Luis (24,4%) y Santa Cruz (24,3%). En el extremo opuesto se encuentran La Pampa (9,4%), CABA (12,3%) y Entre Ríos (14,5%).
En cuanto al peso del crédito sobre la actividad económica provincial, Tucumán presenta el mayor nivel de endeudamiento relativo, con un 14,1% de su Producto Bruto Geográfico (PBG). Le siguen Río Negro (12,1%), Misiones (11,9%) y Mendoza (11,3%). El promedio nacional se ubica en 9,3%.
El informe también permite observar la cantidad de deudores por cada mil habitantes. Tierra del Fuego presenta la mayor proporción, con 581 personas cada mil habitantes, seguida por Santa Cruz (568) y Neuquén (545).
La mora de los proveedores no financieros duplica la del sistema bancario
La diferencia entre los tipos de otorgantes de crédito continúa siendo significativa. Los proveedores no financieros de crédito (PNFC) concentran el 14,7% del financiamiento informado, equivalente a $15,4 billones, pero registran una mora por monto del 31,8%, frente al 15,9% del sistema financiero tradicional.
De esta manera, la irregularidad de los créditos otorgados por entidades no bancarias duplica la registrada en bancos y otras entidades financieras. La brecha también se observa al analizar la mora operativa: alcanza el 15% en los PNFC y el 8,9% en el sistema financiero.
El informe Crédito a las familias: radiografía provincial es elaborado por EcoGo y la Facultad de Ciencias Empresariales de la Universidad Austral a partir de información de la Central de Deudores del BCRA, el INDEC y la CEPAL.
País
Avanza reforma electoral

El Gobierno nacional consiguió este miércoles un avance clave en su intento de modificar las reglas electorales de cara a las presidenciales de 2027.
Tras una serie de negociaciones con sectores de la oposición, La Libertad Avanza obtuvo dictamen en la Comisión de Asuntos Constitucionales del Senado para avanzar con la suspensión de las elecciones Primarias, Abiertas, Simultáneas y Obligatorias (PASO).
El proyecto se debatirá el jueves 26 de noviembre en la cámara Alta, donde necesitará 37 votos para avanzar.
ADELANTO
País
El consumo de carne el 11,2% en octubre

El último informe de la Cámara de la Industria y el Comercio de Carnes y Derivados de la República Argentina (CICCRA) determinó, que el consumo per cápita anual se ubicó en 44,5 kilos, un 11,2% menos que el promedio registrado en octubre del año pasado, es decir, 5,6 kilos menos que en 2025.
El aumento de los precios es una de las causas, ya que la carne vacuna acumula un alza del 38,9% interanual, seis puntos más que el Índice de Precios al Consumidor. CICCRA sostiene que otro de los motivos es el menor ingreso de hacienda para faena a los mercados.
El mayor aumento interanual se dio en la carne picada común (47,2%). Luego se ubicaron el cuadril (45,0%), el asado (44,0%), la nalga (43,7%) y la paleta (42,8%). En tanto, la caja de hamburguesas congeladas aumentó 52,3% interanual. Mientras tanto, el pollo sólo aumentó el 26,6% en el mismo período, lo que hizo que por primera vez su consumo superara al de carne vacuna.
Hace medio siglo, el consumo promedio de carne vacuna era casi el doble, con más de 80 kilos por año. Los hábitos alimenticios, además del precio, revirtieron la tendencia. DIB