País
Los desafíos de la mujer en la familia argentina
15 de mayo de 2024
| Los datos son impactantes: las mujeres son jefas de hogar en 8 de cada 10 hogares de tipo monoparental. Si bien la tasa mayoritaria de nacimientos se produce en mujeres de 25 a 29 años, es posible observar un aumento en la maternidad de mujeres en el rango 35-39 y 40-44 años. Las mujeres alcanzan un nivel educativo superior o universitario más alto que los hombres (33,8 vs. 25,4, respectivamente), el 45% de ellas sostienen en mucha mayor medida que los hombres (24%) que su salario es menor debido a su género. Estos números se desprenden del reciente informe sobre la composición de las familias de nuestro país elaborado por el Observatorio del Desarrollo Humano y la Vulnerabilidad de la Universidad Austral, que examina los avances y retrocesos en los últimos 30 años, y evalúa, principalmente, el espacio de la mujer en torno a las estructuras y relaciones vinculares. Para obtener estas conclusiones se analizaron datos tomados de distintas fuentes de información de relevancia nacional e internacional, como el Instituto Nacional de Estadística y Censos, CEPAL y Voices Consultancy, entre otros. |
 |
| Hoy la composición familiar no es la misma que hace 30 años atrás, y los números lo dejan en claro. Desde el Observatorio del Desarrollo Humano y la Vulnerabilidad, las investigadoras Dolores Dimier de Vicente y Lorena Bolzon analizaron cómo han cambiado las familias en nuestro país y el espacio de la mujer en torno a las estructuras y relaciones vinculares.Las investigadoras señalan que, desde el siglo pasado, comenzó un cambio de una intensidad sin precedentes en la historia de la humanidad que se refleja en nuevos patrones de fecundidad, mortalidad, migración, urbanización y envejecimiento. Y, con motivo de los 30 años de la declaración del Día Internacional de la Familia -proclamado por la Asamblea General de las Naciones Unidas en 1994- estudiaron cuáles son los datos para Argentina.“La mujer, por su rol en el hogar, pero también por su aporte social, resulta ser una de las figuras más trascendentes del entorno familiar. De allí la necesidad de entender los cambios internos y externos que le han sucedido en estos 30 años. Su cuidado protección e impulso para el desarrollo son fundamentales para crear una sociedad más justa en todos sus ámbitos, desde la reducción de la pobreza hasta la promoción de la salud, la educación, la protección y el bienestar de niñas y niños”, sostienen las autoras del trabajo.Envejecimiento y fecundidadSegún el Censo de 2022, la población de nuestro país denota una marcada disminución de la fecundidad y, a la vez, evidencia una composición por sexo más feminizada y de edad más envejecida.Se registran menos hijos nacidos vivos por mujer a nivel nacional: de 1,533,421 mujeres con más de 5 hijos en 2001 a 608,617 mujeres con la misma cantidad de hijos en 2022.Para el total de la población nacional, la edad mediana alcanzó los 32 años (34 mujeres / 31 varones). Lo que implica 5 años más que la edad mediana registrada hace 30 años atrás y acredita el envejecimiento de nuestra población.Conforme avanza la edad, las mujeres superan a los varones: la relación para personas de 85 años y más es de 228 mujeres por cada 100 varones.¿Cuál es la edad promedio al momento de la maternidad?La edad promedio de las madres al dar a luz va aumentando en los últimos años, que refleja un cambio hacia la maternidad en edades más avanzadas en comparación con décadas anteriores y, a la vez, marca un avance en torno a la maternidad adolescente.Desde 2021, la tasa mayoritaria de nacimientos se produce en mujeres de 25 a 29 años y el segundo lugar lo ocupa la franja etaria entre 30 y 34 años. Y es posible observar un aumento en la maternidad de mujeres en el rango 35-39 y 40-44 años.La maternidad en menores de 19 años va en claro descenso en los últimos 10 años.Matrimonio y divorcioA nivel nacional, el índice de nupcialidad que indica la cantidad de matrimonios por cada 1.000 habitantes, señala tasas variables con una tendencia a la baja entre 2001 y 2022. Aunque el 2022 cerró con un índice de 3 puntos, lo que demuestra una posible tendencia al alza que deberá evaluarse en los próximos años.CABA es la jurisdicción con mayor índice de nupcialidad (4,4), seguida por las provincias de Misiones (3,7) y Neuquén (3,4).Sí aumenta la convivencia fuera del matrimonio. El Censo Nacional de Población contabilizó para 2010 un 18% de personas de 14 años y más que convivían en pareja fuera del matrimonio (19% varones y 16% mujeres).¿Cómo son los hogares?Existen menos hogares de estructura conyugal.Con respecto a la relación porcentual entre las uniones convivenciales y los matrimonios legales, en CABA, es de 40% y 60% (2020), respectivamente.El reconocimiento de matrimonios o uniones del mismo sexo también modificó la estructura de los hogares. En la Ciudad de Buenos Aires, las estadísticas del 2010 indican que el matrimonio varón-mujer representaba el 97% del total de uniones, las uniones varón-varón el 2% y las de mujer-mujer el 1%. En 2022, los registros pasaron a ser de 93%, 3% y 3% respectivamente. Idénticos porcentajes se registran en el mismo año para las Uniones civiles y convivenciales del mismo sexo registradas en la Ciudad.Los hogares unipersonales mantienen proporciones estadísticamente regulares entre los censos de 1991 a la actualidad.Los hogares multipersonales van en disminución, así en 1991 estos representaban el 86% de los hogares y en el último censo se registran valores cercanos al 80%. Presenta marcada jefatura monoparental femenina, más del 50% entre 1991 y 2010. Sin embargo, en estudios recientes, en 8 de cada 10 hogares de tipo monoparental se encuentran a cargo de mujeres (INDEC, 2024).Cambios en la situación de convivencia de los menores con sus padres: La Ciudad de Buenos Aires, única con estos registros, reportan que en 2014 el 67,9% de los menores convivía con ambos padres, el 26,5% solo con la madre, el 4,2% solo con el padre y el 1,3% se encontraba sin sus padres. En 2022 -último registro- el 65% convive con ambos padres y el 29,6% con la madre, las restantes mediciones se mantienen estables (4,4% y 1,1% respectivamente).Con mayor educación, profesionalizada y trabajandoEn los niveles de educación obligatoria (primaria y secundaria) no se observan diferencias notorias en las tasas de asistencia al sistema educativo formal entre varones y mujeres. Sin embargo, entre los jóvenes de 18 y los 24 años, las mujeres presentan mejores tasas que los varones (54,2% vs. 41,4%).De acuerdo con el censo 2022 (INDEC), son más los varones con un nivel máximo de secundario incompleto (49,3 vs. 41,2).Son más las mujeres (33,8) que alcanzan un nivel superior o universitario (completo o incompleto) que los varones (25,4).Según el Informe de Nupcialidad del Gobierno de la Ciudad de Buenos Aires, el porcentual de matrimonios heterosexuales según nivel educativo de las/os contrayentes si bien conservaba una paridad sostenida (51%), se profundiza la mayor brecha educativa a favor de las mujeres, tendencia sostenida (62%) al 2019 (no se cuenta con datos actualizados a la fecha).Teniendo en cuenta que hoy las mujeres aportan económicamente en gran medida a sus hogares, especialmente en el caso de los monoparentales, el ingreso al mundo laboral resulta de vital trascendencia.Según el INDEC (2024), mujeres y varones participan en desigual proporción en el mundo del trabajo: mientras que el 55,5% de mujeres de 14 años y más es económicamente activa, entre los varones este valor alcanza el 72,4%. Una disparidad varía a lo largo y ancho de nuestro país.Las brechas de género en la actividad económica se mantienen en las distintas franjas etarias y se profundizan en las edades centrales. Así entre los 20 y los 49 años, los varones son económicamente activos en una mayor proporción (del 83 al 93%), que las mujeres (68 al 71%).Según Voices (2023), las mujeres (45%) sostienen en mucha mayor medida que los hombres (24%), que su salario es menor debido a su género. No obstante, en el comparativo global los argentinos y argentinas creen que las mujeres tienen las mismas o mayores oportunidades de carrera y trabajo que los hombres.Violencia, un problema en creciente desarrolloClaramente, la violencia contra la mujer sigue registrándose con índices alarmantes, pero varias son las normas y políticas que en los últimos años se adoptaron para combatirla, aunque todavía no se aprecian resultados suficientes:9 de cada 10 personas jóvenes y adultas afectadas son mujeres.Según las estadísticas de la Oficina de Violencia Doméstica dependiente de la Corte Suprema de Justicia de la Nación, a lo largo de los años, el grupo de personas más afectado fue el de mujeres jóvenes y adultas de entre 18 y 59 años, seguido por el de niñas, niños y adolescentes.Las estadísticas dan cuenta de que en más del 90% de los casos de violencia doméstica, víctima y victimario están unidos por un vínculo de pareja o un lazo filiatorio.A partir de los 18 y hasta los 59 años, el tipo de vínculo más usual entre personas afectadas y denunciadas es el de pareja, registrando porcentajes superiores al 80% en los rangos que van de 22 a 49 años. |
País
El Índice de Confianza del Consumidor cayó 1,27% en noviembre

El Índice de Confianza del Consumidor (ICC) cayó 1,27% en noviembre respecto al mes anterior y está casi 11% por debajo del que tuvo en el mismo mes de 2025.
Los datos surgen del informe que elabora mes a mes el Centro de Investigación en Finanzas (CIF) de la Universidad Torcuato Di Tella.
La confianza de los consumidores volvió a terreno negativo luego de dos meses al alza, sumándose a las oscilaciones que muestran la mayoría de los indicadores de la Argentina
También hubo disparidad en los distintos rubros que mide la encuesta.
Así la "situación Macroeconómica registró un aumento de 3% en noviembre, mientras que los restantes componentes mostraron disminuciones: Bienes Durables e Inmuebles cayó 2,08% y Situación Personal 5,38%".
Asimismo, en la división por horizontes temporales, el texto remarcó que "las Expectativas Futuras cayeron 0,08%, mientras que las Condiciones Presentes disminuyeron 2,90%".
En cuanto a los niveles socioeconómicos, la publicación expuso que "los hogares de ingresos bajos mostraron un aumento de 2,42%, mientras que los hogares de ingresos altos registraron una disminución de 2,98%".
En el desglose territorial, el trabajo reveló que el ICC aumentó en la Ciudad Autónoma de Buenos Aires (CABA) y el Interior, mientras que disminuyó en el Gran Buenos Aires (GBA).
Al respecto, el reporte precisó que "el mayor aumento se observó en CABA (+9,40%), seguido por el Interior (+3,31%), mientras que el GBA registró una caída de 7,55%".
Además, se consignó que "el Interior continúa exhibiendo el índice más elevado (47,52 puntos), en tanto que el GBA presenta el valor más bajo entre las tres regiones (36,51 puntos)".
Respecto de la evolución histórica, el informe detalló que "el pico del ICC en el actual gobierno se registró en enero de 2025, con un valor de 47,38 puntos; desde entonces, el índice acumula una caída de 13,49%".
En tanto, se recordó que "desde el piso alcanzado en enero de 2024 —tras las primeras medidas del presidente Milei—, cuando el índice había caído a 35,60 puntos, el ICC acumula una suba de 15,14%". NA
País
El crédito a las familias alcanzó un récord de $104,6 billones
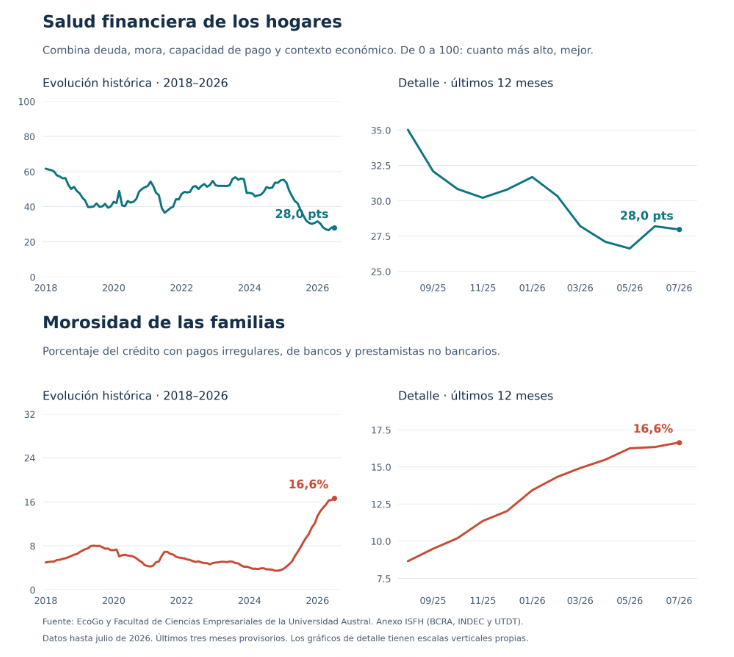
El financiamiento a las personas físicas creció 0,8% real en septiembre y superó por primera vez el máximo de diciembre de 2025. En paralelo, la mora por monto descendió al 18,2% y la mora operativa cayó al 9,8%, aunque ambas continúan por encima de los niveles de un año atrás. El 26,9% de los deudores registra al menos un saldo irregular. Los datos surgen del informe elaborado por EcoGo y la Facultad de Ciencias Empresariales de la Universidad Austral.
El crédito a las familias argentinas alcanzó en septiembre un nuevo máximo histórico de $104,6 billones, luego de crecer 0,8% en términos reales respecto de agosto y 3,1% en la comparación interanual. El volumen de financiamiento superó así en un 0,2% el pico anterior, registrado en diciembre de 2025. Al mismo tiempo, los indicadores de morosidad mostraron una mejora mensual, aunque el deterioro acumulado durante el último año continúa siendo significativo.
Los datos corresponden al informe Crédito a las familias: radiografía provincial, elaborado por EcoGo y la Facultad de Ciencias Empresariales de la Universidad Austral, sobre la base de información del Banco Central de la República Argentina (BCRA), el INDEC y la CEPAL.
El crédito alcanza un nuevo máximo, con crecimiento en 18 provincias
El financiamiento real a las personas físicas llegó a $104,6 billones en septiembre, con una expansión mensual del 0,8%. En los últimos doce meses, el crédito creció en 18 de las 24 jurisdicciones del país.
Entre las mayores subas interanuales se destacan la Ciudad de Buenos Aires, con un crecimiento del 7,5%; Neuquén, con el 7,1%; y La Pampa, con el 7%. En contraste, las mayores caídas se registraron en Misiones (-2,8%), Tierra del Fuego (-2,6%) y La Rioja (-2,1%).
En la comparación mensual, CABA encabezó el crecimiento, con una suba real del 1,9%, mientras que Jujuy fue la única jurisdicción con una variación negativa significativa, del 0,3%.
La morosidad bajó, pero sigue 8,6 puntos por encima de un año atrás
En septiembre, la mora por monto se ubicó en 18,2% del crédito informado, lo que representa una reducción de 0,2 puntos porcentuales respecto de agosto. Sin embargo, el indicador permanece 8,6 puntos porcentuales por encima del nivel registrado en septiembre de 2025.
La mejora también se observa en la mora operativa, que excluye los créditos clasificados en situación 5 —considerados irrecuperables— y permite observar la irregularidad sin incorporar las diferencias de criterios que utilizan las entidades para asignar esa categoría. Este indicador descendió al 9,8% de la cartera, con una caída de 0,8 puntos porcentuales en el mes, aunque todavía registra un aumento interanual de 2,3 puntos.
Por su parte, el 26,9% de los deudores tiene al menos un saldo irregular, una proporción que se mantuvo prácticamente sin cambios respecto de agosto, pero que aumentó 7,2 puntos porcentuales en el último año.
La Rioja, San Luis y Santa Cruz encabezan la morosidad provincial
La situación crediticia presenta diferencias importantes entre las jurisdicciones. La Rioja registra el mayor nivel de mora por monto, con el 26%, seguida por San Luis (24,4%) y Santa Cruz (24,3%). En el extremo opuesto se encuentran La Pampa (9,4%), CABA (12,3%) y Entre Ríos (14,5%).
En cuanto al peso del crédito sobre la actividad económica provincial, Tucumán presenta el mayor nivel de endeudamiento relativo, con un 14,1% de su Producto Bruto Geográfico (PBG). Le siguen Río Negro (12,1%), Misiones (11,9%) y Mendoza (11,3%). El promedio nacional se ubica en 9,3%.
El informe también permite observar la cantidad de deudores por cada mil habitantes. Tierra del Fuego presenta la mayor proporción, con 581 personas cada mil habitantes, seguida por Santa Cruz (568) y Neuquén (545).
La mora de los proveedores no financieros duplica la del sistema bancario
La diferencia entre los tipos de otorgantes de crédito continúa siendo significativa. Los proveedores no financieros de crédito (PNFC) concentran el 14,7% del financiamiento informado, equivalente a $15,4 billones, pero registran una mora por monto del 31,8%, frente al 15,9% del sistema financiero tradicional.
De esta manera, la irregularidad de los créditos otorgados por entidades no bancarias duplica la registrada en bancos y otras entidades financieras. La brecha también se observa al analizar la mora operativa: alcanza el 15% en los PNFC y el 8,9% en el sistema financiero.
El informe Crédito a las familias: radiografía provincial es elaborado por EcoGo y la Facultad de Ciencias Empresariales de la Universidad Austral a partir de información de la Central de Deudores del BCRA, el INDEC y la CEPAL.
País
Avanza reforma electoral

El Gobierno nacional consiguió este miércoles un avance clave en su intento de modificar las reglas electorales de cara a las presidenciales de 2027.
Tras una serie de negociaciones con sectores de la oposición, La Libertad Avanza obtuvo dictamen en la Comisión de Asuntos Constitucionales del Senado para avanzar con la suspensión de las elecciones Primarias, Abiertas, Simultáneas y Obligatorias (PASO).
El proyecto se debatirá el jueves 26 de noviembre en la cámara Alta, donde necesitará 37 votos para avanzar.
ADELANTO