País
‘El Banco Central va a tener prohibición de cepos y de emisión’

5 de octubre de 2023
El Coloquio de IDEA recibió a la candidata a presidente por JxC, Patricia Bullrich que durante casi una hora hizo un repaso detallado del plan de gobierno que implementará en caso de llegar a la Casa Rosada.
En el inicio de su exposición, la referente opositora puso el foco en la economía e hizo una promesa resonante: “Vamos a presentar la nueva carta orgánica del BCRA que va a tener prohibición de cepos y prohibición de emisión”.
Para Bullrich, es imprescindible recuperar la “solidez fiscal” y quitar una serie de impuestos que traban la productividad: “Tenemos que sacar todas las trabas, Argentina tiene costos adicionales que no le permiten ser competitiva”.
En ese marco, aseguró que se plantea una serie de medidas audaces como la eliminación de “bienes personales, de las retenciones”. Además, tiene en mente una modificación sustancial: “Reemplazar ingresos brutos por un impuesto a la venta final que es mucho más razonable”. Patricia Bullrich habla ante empresarios en el Coloquio.
Otro momento importante de su presentación se dio cuando habló de la Coparticipación: “Es un sistema mal pensado que nos ha mantenido este régimen perverso”, resumió y puso ejemplos concretos de lo que llamó “provincias que son cajas registradoras” porque reciben dinero que destinan a pagar sueldos de una cantidad enorme de empleados estatales.
“No hay ninguna razón para decir que Formosa es pobre y Mendoza es rica. Por recursos, Mendoza deberia ser mas pobre que Formosa, que tiene todo, pero es pobre porque la empobrece el sistema político que tiene”, señaló para dejar en claro las diferencias entre una región gobernada por el kirchnerismo (a través de Gildo Insfrán) y otra por Juntos por el Cambio.
En la misma sintonía, Bullrich prometió que su gobierno cambiará la lógica de reparto: “Nosotros vamos a un sistema de incentivos; con los recursos que tiene la Nación, lo que vamos a hacer es premiar a las provincias más competitivas, a las que bajan impuestos y permiten que sus economías sean productivas para que produzcan cada vez más. No habrá premios ni ventajas para las menos productivas, para que entiendan que este sistema no va a ser eterno”.
Régimen laboral
En otro momento de su exposición, la candidata de Juntos por el Cambio aseguró que planea “sacar más de 160 impuestos que tiene la Argentina”; para ello se propone ir a un esquema simplificado, “que incluya los impuestos más tradicionales como IVA e Impuesto a las Ganancias“. Y contó que su equipo trabaja en la implementación de regímenes especiales y accesibles para los que trabajan por cuenta propia (monotributistas) que tienen muchas dificultades cuando deben cambiar de categoría”.
En el plano laboral, la candidata precisó: “Vamos a derogar todas las leyes que han destruido el concepto de la indemnización y han ampliado el juicio como una manera de resolver temas laborales.
La industria del juicio es terrible”. Bullrich también agregó: “Vamos a hacer un régimen especial laboral para todas las personas que están en la informalidad y las que tienen planes sociales”. En este sentido, también agregó: “Los planes sociales van a tener terminalidad y obligaciones”.
En otro aspecto de la exposición, Bullrich advirtió: “De los 40 años de democracia que llevamos, tuvimos 20 años con problemas pero ibas al Congreso y los temas se debatían. A partir de los últimos 20 años pasamos a un Congreso de mano levantada, donde la opinión del que no tiene mayoría, no tiene validez. No podés cambiar ni un error de ortografía. Ha pasado a ser un Congreso cuasi militar”.
“Nunca más podemos tener un país sin solidez fiscal. No podemos gastar más de lo que tenemos, ni un gasto público más elevado y aumentar impuestos al privado que está cada vez más acogotado”, agregó la referente de Juntos por el Cambio.
En su intervención, Bullrich también apuntó contra el candidato el candidato del oficialismo. “A Massa lo llevamos a Davos y a los seis meses nos metió una ley de prohibición de despidos. ¿Algo más anticapitalista? Massa no aprendió mucho en Davos”, señaló.
País
El Índice de Confianza del Consumidor cayó 1,27% en noviembre

El Índice de Confianza del Consumidor (ICC) cayó 1,27% en noviembre respecto al mes anterior y está casi 11% por debajo del que tuvo en el mismo mes de 2025.
Los datos surgen del informe que elabora mes a mes el Centro de Investigación en Finanzas (CIF) de la Universidad Torcuato Di Tella.
La confianza de los consumidores volvió a terreno negativo luego de dos meses al alza, sumándose a las oscilaciones que muestran la mayoría de los indicadores de la Argentina
También hubo disparidad en los distintos rubros que mide la encuesta.
Así la "situación Macroeconómica registró un aumento de 3% en noviembre, mientras que los restantes componentes mostraron disminuciones: Bienes Durables e Inmuebles cayó 2,08% y Situación Personal 5,38%".
Asimismo, en la división por horizontes temporales, el texto remarcó que "las Expectativas Futuras cayeron 0,08%, mientras que las Condiciones Presentes disminuyeron 2,90%".
En cuanto a los niveles socioeconómicos, la publicación expuso que "los hogares de ingresos bajos mostraron un aumento de 2,42%, mientras que los hogares de ingresos altos registraron una disminución de 2,98%".
En el desglose territorial, el trabajo reveló que el ICC aumentó en la Ciudad Autónoma de Buenos Aires (CABA) y el Interior, mientras que disminuyó en el Gran Buenos Aires (GBA).
Al respecto, el reporte precisó que "el mayor aumento se observó en CABA (+9,40%), seguido por el Interior (+3,31%), mientras que el GBA registró una caída de 7,55%".
Además, se consignó que "el Interior continúa exhibiendo el índice más elevado (47,52 puntos), en tanto que el GBA presenta el valor más bajo entre las tres regiones (36,51 puntos)".
Respecto de la evolución histórica, el informe detalló que "el pico del ICC en el actual gobierno se registró en enero de 2025, con un valor de 47,38 puntos; desde entonces, el índice acumula una caída de 13,49%".
En tanto, se recordó que "desde el piso alcanzado en enero de 2024 —tras las primeras medidas del presidente Milei—, cuando el índice había caído a 35,60 puntos, el ICC acumula una suba de 15,14%". NA
País
El crédito a las familias alcanzó un récord de $104,6 billones
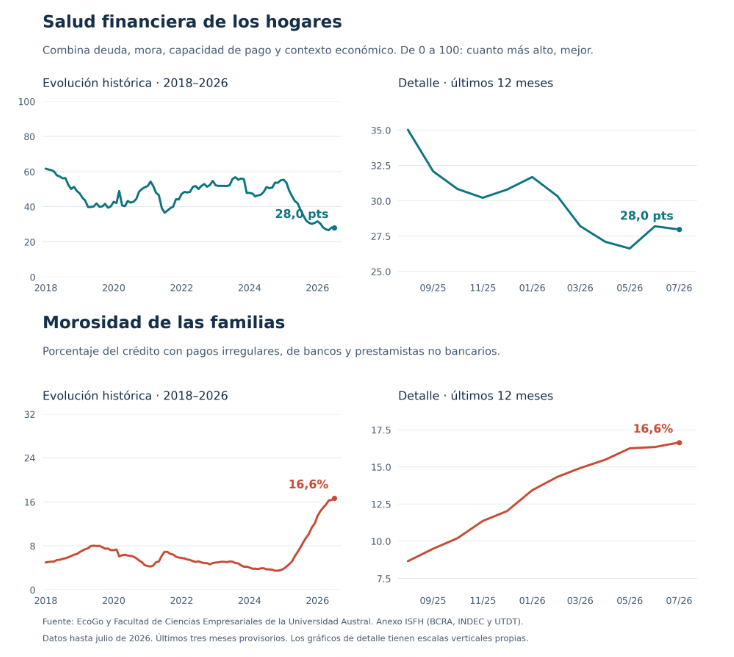
El financiamiento a las personas físicas creció 0,8% real en septiembre y superó por primera vez el máximo de diciembre de 2025. En paralelo, la mora por monto descendió al 18,2% y la mora operativa cayó al 9,8%, aunque ambas continúan por encima de los niveles de un año atrás. El 26,9% de los deudores registra al menos un saldo irregular. Los datos surgen del informe elaborado por EcoGo y la Facultad de Ciencias Empresariales de la Universidad Austral.
El crédito a las familias argentinas alcanzó en septiembre un nuevo máximo histórico de $104,6 billones, luego de crecer 0,8% en términos reales respecto de agosto y 3,1% en la comparación interanual. El volumen de financiamiento superó así en un 0,2% el pico anterior, registrado en diciembre de 2025. Al mismo tiempo, los indicadores de morosidad mostraron una mejora mensual, aunque el deterioro acumulado durante el último año continúa siendo significativo.
Los datos corresponden al informe Crédito a las familias: radiografía provincial, elaborado por EcoGo y la Facultad de Ciencias Empresariales de la Universidad Austral, sobre la base de información del Banco Central de la República Argentina (BCRA), el INDEC y la CEPAL.
El crédito alcanza un nuevo máximo, con crecimiento en 18 provincias
El financiamiento real a las personas físicas llegó a $104,6 billones en septiembre, con una expansión mensual del 0,8%. En los últimos doce meses, el crédito creció en 18 de las 24 jurisdicciones del país.
Entre las mayores subas interanuales se destacan la Ciudad de Buenos Aires, con un crecimiento del 7,5%; Neuquén, con el 7,1%; y La Pampa, con el 7%. En contraste, las mayores caídas se registraron en Misiones (-2,8%), Tierra del Fuego (-2,6%) y La Rioja (-2,1%).
En la comparación mensual, CABA encabezó el crecimiento, con una suba real del 1,9%, mientras que Jujuy fue la única jurisdicción con una variación negativa significativa, del 0,3%.
La morosidad bajó, pero sigue 8,6 puntos por encima de un año atrás
En septiembre, la mora por monto se ubicó en 18,2% del crédito informado, lo que representa una reducción de 0,2 puntos porcentuales respecto de agosto. Sin embargo, el indicador permanece 8,6 puntos porcentuales por encima del nivel registrado en septiembre de 2025.
La mejora también se observa en la mora operativa, que excluye los créditos clasificados en situación 5 —considerados irrecuperables— y permite observar la irregularidad sin incorporar las diferencias de criterios que utilizan las entidades para asignar esa categoría. Este indicador descendió al 9,8% de la cartera, con una caída de 0,8 puntos porcentuales en el mes, aunque todavía registra un aumento interanual de 2,3 puntos.
Por su parte, el 26,9% de los deudores tiene al menos un saldo irregular, una proporción que se mantuvo prácticamente sin cambios respecto de agosto, pero que aumentó 7,2 puntos porcentuales en el último año.
La Rioja, San Luis y Santa Cruz encabezan la morosidad provincial
La situación crediticia presenta diferencias importantes entre las jurisdicciones. La Rioja registra el mayor nivel de mora por monto, con el 26%, seguida por San Luis (24,4%) y Santa Cruz (24,3%). En el extremo opuesto se encuentran La Pampa (9,4%), CABA (12,3%) y Entre Ríos (14,5%).
En cuanto al peso del crédito sobre la actividad económica provincial, Tucumán presenta el mayor nivel de endeudamiento relativo, con un 14,1% de su Producto Bruto Geográfico (PBG). Le siguen Río Negro (12,1%), Misiones (11,9%) y Mendoza (11,3%). El promedio nacional se ubica en 9,3%.
El informe también permite observar la cantidad de deudores por cada mil habitantes. Tierra del Fuego presenta la mayor proporción, con 581 personas cada mil habitantes, seguida por Santa Cruz (568) y Neuquén (545).
La mora de los proveedores no financieros duplica la del sistema bancario
La diferencia entre los tipos de otorgantes de crédito continúa siendo significativa. Los proveedores no financieros de crédito (PNFC) concentran el 14,7% del financiamiento informado, equivalente a $15,4 billones, pero registran una mora por monto del 31,8%, frente al 15,9% del sistema financiero tradicional.
De esta manera, la irregularidad de los créditos otorgados por entidades no bancarias duplica la registrada en bancos y otras entidades financieras. La brecha también se observa al analizar la mora operativa: alcanza el 15% en los PNFC y el 8,9% en el sistema financiero.
El informe Crédito a las familias: radiografía provincial es elaborado por EcoGo y la Facultad de Ciencias Empresariales de la Universidad Austral a partir de información de la Central de Deudores del BCRA, el INDEC y la CEPAL.
País
Avanza reforma electoral

El Gobierno nacional consiguió este miércoles un avance clave en su intento de modificar las reglas electorales de cara a las presidenciales de 2027.
Tras una serie de negociaciones con sectores de la oposición, La Libertad Avanza obtuvo dictamen en la Comisión de Asuntos Constitucionales del Senado para avanzar con la suspensión de las elecciones Primarias, Abiertas, Simultáneas y Obligatorias (PASO).
El proyecto se debatirá el jueves 26 de noviembre en la cámara Alta, donde necesitará 37 votos para avanzar.
ADELANTO