País
Diputados aprobó el proyecto sobre créditos UVA
6 de julio de 2023
La iniciativa cosechó 134 votos a favor, 40 en contra y 18 abstenciones. Se crea un Fondo Fiduciario al que deberán aportar los bancos. También se modifica el índice para la actualización de la cuota, la cual no podrá superar el 30% de los ingresos de los deudores.
Con el interbloque Juntos por el Cambio dividido, en la madrugada de este jueves se dio media sanción por 134 votos a favor, 40 en contra y 18 abstenciones al proyecto de ley que busca llevar un alivio a los deudores de créditos UVA, un universo de casi 100 mil personas.
Las fisuras en el principal interbloque opositor, que habían quedado expuestas en comisiones, cuando la UCR firmó, junto al Frente de Todos, el dictamen de mayoría, mientras que el diputado de Evolución Radical Martín Tetaz impulsó uno de minoría, que acompañaron con disidencias el Pro y la CC-ARI, se reflejaron en el tablero de votación.
Además del Frente de Todos, votaron a favor del proyecto los diputados del Frente de Izquierda y el interbloque Provincias Unidas. También los miembros de la UCR, aunque un pequeño puñado se abstuvo.
En Juntos por el Cambio, la división fue transversal no solo a nivel interbloque, sino en cada bloque, ya que, en el Pro, Evolución Radical y la CC-ARI hubo quienes votaron en contra y quienes lo hicieron por la abstención. Por La Libertad Avanza, Javier Milei y Victoria Villarruel; por Avanza Libertad, José Luis Espert; y por Buenos Aires Libre, Carolina Píparo, se opusieron.
De acuerdo al texto aprobado, consensuado entre distintas propuestas, se crea el “Sistema de Integral de Cobertura y Promoción de Créditos Hipotecarios”, y se establece que la cuota a pagar por el deudor hipotecario se determinará por el coeficiente de variación salarial, tomando como referencia el RIPTE (Remuneración imponible promedio de los trabajadores estables). En los meses que el RIPTE se encuentre por arriba del IPC (inflación), pagarán siempre el índice más bajo.
A su vez, la iniciativa estipula que la cuota a abonar no deberá superar el 30% de los ingresos de los deudores, ni podrá extender la duración del crédito más del 25% del plazo originalmente pactado. Para los créditos ya otorgados, el cómputo será retroactivo al 1ro. de enero de 2023.
Entre otros puntos, se determina que quienes estén alcanzados por el impuesto a las Ganancias podrán deducir anualmente hasta tres salarios mínimos, mientras que los deudores podrán vender su propiedad y el crédito existente. El mecanismo para esta posibilidad deberá ser determinado por el Banco Central.
Se prevé que en caso que el deudor se encuentre en cese laboral, el Fondo que se crea se hará cargo de hasta tres cuotas, mientras que las posteriores serán refinanciadas por acuerdo de partes.
Este Fondo, denominado “Fondo Fiduciario de Compensación y Promoción Hipotecario (FFCPH)”, tendrá como objetivo cubrir descalces entre salario y UVA/UVI. El texto indica que “las entidades financieras deberán integrar el FFCPH con un aporte mensual que determinará el Banco Central con un límite máximo de 0,0025% del promedio de los saldos diarios de los depósitos en pesos y moneda extranjera”
El FFCPH se integrará también con las primas que aporten los tomadores de nuevos créditos promovidos. No obstante, la participación en el FFCPH será voluntaria por parte de los tomadores de créditos.
El Fondo también se financiará del rendimiento de sus inversiones y aportes de organismos multilaterales -entre otros-, pero se aclara que no recibirá aporte corriente alguno por parte del Tesoro ni del Banco Central, ni tampoco de los deudores.
La diferencia entre la cuota calculada en base a salarios y la calculada en base a UVA/UVI será compensada a los bancos por el FFCPH. Si la cuota calculada por salarios resulta mayor a la calculada por UVA/UVI, prevalecerá la más baja.
Se establece la suspensión de desalojos, embargos o cualquier tipo de medidas preventivas y/o cautelares en trámite por el término de un año y se encomienda al Banco Central a promover líneas de crédito similares, entre otros puntos.
A favor y en contra
La titular de la Comisión de Finanzas, Alicia Aparicio (FdT – Buenos Aires) inició el debate como miembro informante y explicó varios puntos del dictamen de mayoría: “El FFCPH se constituirá con las primas que aporten los tomadores de nuevos créditos UVA promovidos recientemente”.
Así también, advirtió que “se financiará del rendimiento de sus inversiones y aportes de organismos multilaterales”. Asimismo, aclaró que ni el Tesoro Nacional, ni el Banco Central “promoverán líneas de crédito similares”.
Finalmente, aseguró que ningún beneficiario del crédito Uva que se encuentra en calidad de moroso “no será desalojado ni embargado”. “No habrá medidas cautelares ni judiciales en perjuicio de los deudores”.
Así, propuso tres modificaciones, una de ellas en el final del artículo 3 para agregar la frase “serán asumidos por orden causado”. En el artículo 7 se agrega en el primer párrafo “si de los saldos adeudados vigentes al momento de ejercer la opción implica que el importe de la cuota a abonar supera el 30% de los ingresos actuales considerando en/los deudores y computados en igual forma a lo previsto en el momento del otorgamiento de la financiación a opción del deudor se podrá extender la duración del plazo en no más del 25% de aquel originariamente pactado”. El artículo 24 en el primer párrafo debe decir “fondo fiduciario de compensación y promoción hipotecario”
De la vereda de enfrente, el economista Martín Tetaz explicó las diferencias con dictamen de minoría que presentó: “No puede haber crédito UVA con una moneda inestable, pero es beneficioso con un contexto sin inflación”. “Nuestro planteo es no crear un problema donde no existe”, agregó.
En esa línea, clasificó los puntos que diferenciaron a su proyecto con el que mencionó la diputada preopinante: “No es cierto que el que sacó crédito UVA debe más que antes, al contrario, debe menos en dólares”, y añadió: “No es un problema del mecanismo UVA, es un problema de la alta inflación porque es un sistema justo que exige devolver exactamente lo mismo que prestó”.
“Hasta que no se recupere la brecha entre el salario real y el valor del metro cuadrado no habrá créditos hipotecarios”, indicó Tetaz. Así también, propuso que se incluya la posibilidad que la familia opte por atar su cuota a un índice de salarios.
Finalmente, explicó la posibilidad de crear un mecanismo para que la persona venda su casa con el crédito UVA. “El crédito más barato del mercado vale tres veces más que el más alto del UVA”, cerró.
El impulsor del debate sobre Créditos UVA, el radical Julio Cobos (Mendoza) expresó: “Buscamos recuperar el crédito hipotecario que no existe porque se rompió la equidad contractual entre el salario y el crédito tratando de ajustar”.
De esa manera, explicó que “a partir de septiembre del 2018, el salario perdió valor” y con esto “buscamos apuntalar al sistema hipotecario para reconstruirlo”. “Los tres poderes del Estado debieron intervenir en este tema que ya tiene 11 proyectos que se presentaron, y llevamos cuatro años debatiendo el tema”.
Además, sostuvo que “la morosidad no existe porque hubo cuotas congeladas”, y agregó que “el que saca un crédito UVA, lo último que deja de pagar es el crédito de la vivienda”.
“El problema lo generó el Estado con los altos índices inflacionarios, aunque la propiedad se revaloriza, pero la gente compra para vivir no para hacer negocios”, señaló.
Del mismo modo, afirmó que “para construir consensos hay que ceder”. Igualmente, definió que “si el país recupera los valores normales de inflación, esta ley va a resultar abstracta”. “Los créditos UVA representan el 2 por ciento de los préstamos y el 0,9 de los privados y es un problema insignificante para el sistema financiero”, cerró.
A su turno, el presidente del bloque de la CC-ARI, Juan Manuel López, contó que es tenedor de un crédito UVA y planteó: “Me parece que esa situación, por más de que esto no sea según las diferentes clasificaciones de los conflictos de interés, es un estándar que hay que cumplir de exponer los intereses que los legisladores tenemos a la hora de realizar nuestras votaciones”.
“La situación de los legisladores en materia de conflicto de interés es diferente a la de los funcionarios del Ejecutivo porque nosotros no somos reemplazables por un superior o trasladar la cuestión a otro ministerio. Las distintas previsiones que hay intentan que la posibilidad de que algún conflicto se presente se resuelva con la manifestación, al menos, del posible conflicto del legislador”, contó y planteó que es algo que los legisladores deben hacer “en cada oportunidad”.
Así, adelantó: “En ese sentido no estoy a favor del dictamen de mayoría. En mi caso en particular voy a votar en contra porque el dictamen y la propuesta de Tetaz me parecía más inteligente para mantener la herramienta del Crédito Hipotecario y para dar algunas soluciones al pequeño universo del 1% de los tenedores de créditos que no puede cumplir y al porcentaje indeterminado que les cuesta demasiado cumplir con esa obligación. El crédito hipotecario tiene una exención impositiva que tiene más de 20 años nominada en 20 mil pesos desde el 2000”.
“Hay algunas soluciones que podría haber implementado este Congreso y decidió no hacerlo por distintas razones. Yo en general las desconozco. En diciembre del 2019 el Congreso votó una Ley ómnibus con una infinidad de artículos en la que uno de ellos le encomendaba al Banco Central alguna solución utilizando la teoría de la imprevisión y, gasta ahora, el Banco Central ha demorado en dar solución. Seguimos trabados en promover soluciones. Tenemos que rechazar el dictamen de mayoría y reconocer que el problema de la inflación no lo ha solucionado nadie en cuatro años”, cerró López.
El economista Ricardo López Murphy (Republicanos Unidos) señaló que los contratos que, por esta ley se van a alterar, son contratos mercantiles y explicó que son “voluntarios, no coactivos”. “Que el Estado use su fuerza coactiva para modificar los contratos voluntarios, es una afectación de las reglas de juego severas en cualquier sociedad y más en un país que acumula 9 default y 5 confiscaciones de depósito”.
En segundo lugar, planteó: “Si el origen no es el sistema financiero, supongamos que hubiera deudores de vivienda única que fueron financiados por los promotores o por una escribanía, la desigualdad ante la ley es brutal. Acá lo único que es contemplado en casos iguales son los deudores del sistema financiero. No hay explicación de por qué tienen que ser tratados diferentes los deudores financieros o escribanía, más aún ¿por qué se endeudan en UVA y no en dólares o en ladrillos o en cualquier otro índice? ¿cuál es la razón? A mí me resulta incomprensible”.
“La suspensión de acciones judiciales, eso es muy grave hacerlo por ley porque significa que suspendemos los derechos de los actores por un acto príncipe y eso, naturalmente a largo plazo, afecta severamente, no a este mercado que prácticamente no existe, más aún para ser total transparente yo hubiese sugerido que nadie se endeudara porque en nuestro país no hay cultura para tener mercado de capitales, ni financieros, no hay cultura de deudas, entonces en la idea acá hay diputados que dicen que desconozcamos las deudas de todo tipo…por suerte esto tampoco es culpa del FMI, pero siempre está el mismo latiguillo”, planteó.
En cuarto lugar, manifestó: “El problema de la acción de la política pública es el problema de los casos aislados que tengan una verdadera dificultad y, en ese caso, lo que debería votar el Congreso es una ley para prever esos casos y, como el grueso de las deudas son de la banca pública casi el 80% son prestamos que el Estado no interviene, pero si el único que da estos préstamos son los bancos estatales. En ese caso bastaría una disposición del Poder Ejecutivo generando una alternativa de financiamiento”.
“Con esta ley se está poniendo un impuesto a los depósitos. Es un milagro que hoy alguien deposite en la Argentina, al que deposita hay que darle un beso en la mejilla porque confiscamos los depósitos cinco veces, hemos defaulteado la deuda cinco veces, y ahora la idea brillante que tenemos es ponerles un impuesto a los depósitos porque nadie va a creer que va a ser trasladado porque sería absurdo que alguien piense eso”, sumó.
En tanto, comparó: “Esta idea de los UVA se usa hace 60 años en Chile con las sociedades de fomento, en Uruguay, en ambos países a creado un mercado de crédito que es 20 veces que el mercado argentino; destruyendo esto estamos dolarizando. Es incomprensible de por qué en Chile y en Uruguay funciona y acá no”.
“El problema no es la inflación, no es verdad, sino que el nivel de vida en el país está bajando porque cada vez nos descapitalizamos más, nos empobrecemos más y fomentamos actividades que nos empobrecen, informalizando el mercado de trabajo, cada vez más pobres y menos productivos. Ese es el problema, no se arregla con una ley, se arregla cambiando las políticas e instituciones. Acá les gusta pulverizar el patrimonio de los bancos estatales con este tipo de medidas y hacer más regresivo el sistema impositivo”, remató.
Por su parte, el economista José Luis Espert (Avanza Libertad) sostuvo que con esta ley “será peor el remedio que la enfermedad”, minimizó el problema de los créditos UVA al comparar que “es utilizar un tanque de guerra para matar a un mosquito”.
En esa idea, el nuevo integrante del interbloque de JxC expresó: “El Congreso se está metiendo en un contrato entre privados que afectará la seguridad jurídica”. “Vamos a agregar más intromisión del Estado solo por 1400 casos, encima fue intervenido por varios Decretos de Necesidad y Urgencia”, cuestionó.
“Nos vamos a poner a los bancos en contra y pedirán mayor tasa de interés a los próximos beneficiarios de créditos hipotecarios. Este proyecto es una caja de pandora”, señaló. “El verdadero problema es la tasa de inflación y no le estamos dando solución a los inquilinos al no derogar la ley de alquileres”, cerró.
Promediando el debate del tema, la secretaria parlamentaria del bloque oficialista, Paula Penacca, contextualizó el debate en el recinto que están dando para “intentar resolver un gran problema que nuestro proyecto político no generó, que nuestra gestión no generó”.
Y apuntó contra el gobierno de Cambiemos: “Es un problema que comenzó en 2016 cuando el macrismo en ese momento en le Gobierno, decidió crear ese tipo de crédito y, además, rompió una política crediticia, de acceso a la vivienda, que fue construida desde la concepción de la vivienda como un derecho que había existido desde el 2012 que fue el PROCREAR”.
En esa línea, respaldó el PROCREAR como una política de “acceso a la vivienda digna que se llevó adelante durante el gobierno de Cristina Kirchner significó poder inculcar ese derecho de tener vivienda digna. Lo que significó para le pueblo 197 mil créditos en solo 3 años, una inversión porque para nosotros esto no es un gasto que representó el 0,4 del PBI, la generación de 440 mil puestos de trabajo como un beneficio extra, y una capacidad de cobro casi total, solo el 0,05% de incobrabilidad”.
“Fue una política 100% virtuosa y no fue la única. No solo dejamos en el 2015 esta política virtuosa, sino también una sociedad con bajísimos niveles de endeudamiento y no solo las familias, sino la deuda estatal y empresarial”, ponderó y apuntó contra la oposición: “No nos sorprende que hayan llevado esta política porque en la Ciudad de Buenos Aires lo llevan hace 16 años”.
En el cierre, el presidente de la Comisión de Presupuesto y Hacienda, Carlos Heller, consideró que “cuando se aprobó la ley, si se hubiera aprobado con estas cosas que estamos proponiendo en esta modificación, no hubiéramos tenido ningún tipo de problema”. El porteño reveló que en 2016, cuando el expresidente del Banco Central Federico Sturzenegger le comentó el proyecto, él le dijo que “iba a terminar muy mal”, porque el crédito se ajustaba por un índice que no era el del ingreso de los tomadores del préstamo. “Era claro que la política que ellos venían a aplicar era la política de depreciación del salario”, cuestionó.
En su intervención, el oficialista aclaró que esta discusión “no se trata de negocios inmobiliarios, sino que un determinado sector de la sociedad, con un determinado nivel de ingresos, que puede llegar a la vivienda”, pero enfatizó que “esta no es la solución del problema de la vivienda en Argentina, ni por asomo” ya que “hacen falta políticas públicas de otra envergadura”.
Al mencionar el tema de la inflación, que se tocó durante todo el debate, el diputado comparó: “La inflación es a la economía lo que la fiebre a una persona. Las personas no se enferman de fiebre, tienen fiebre y hay que buscar la razón por la que la tienen”. “Se habla de la inflación como un fenómeno autónomo y hay que dar la discusión de por qué hay inflación”, sostuvo.
En ese sentido, mencionó como causas “la puja distributiva a favor de los grupos económicos” y que hasta el FMI “reconoció que los altos niveles de deuda generan inflación”. “Claro que hay que atacar la inflación, pero no hay que atacarla generando recesión, generando ajuste para hacerle pagar las consecuencias a la población. Hay que atacarla metiéndose con la puja distributiva, con las ganancias de los grandes grupos económicos y con los que fugan. El problema no es el déficit fiscal, sino los que fugan, los que no pagan, los que se la llevan”, remarcó.
Finalmente, ponderó que con el radical Julio Cobos “hemos consensuado este dictamen después de un arduo trabajo que muestra que se pueden llegar a acuerdos y todos hemos concedido”. “Esto no resuelve el problema, pero lo morigera; resuelve la situación para atrás de los deudores vigentes y crea una expectativa positiva hacia adelante para quien quiera tomar un crédito de acá en adelante”, finalizó.
Fuente Parlamento.com
País
El campo pide agua
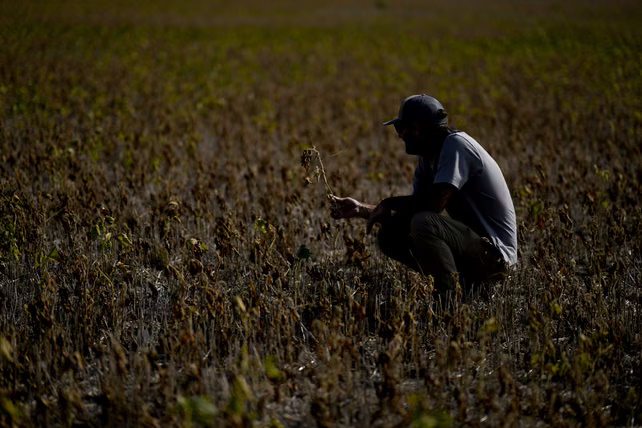
La primavera arrancó conel 70% de la región agrícola núcleo pidiendo agua. Según la Guía Estratégica para el Agro (GEA), las últimas lluvias del invierno no alcanzaron para revertir el déficit hídrico en el centro-oeste de la región. En ese contexto, el trigo pierde condición y el maíz encuentra dificultades para avanzar con la siembra. La soja todavía espera hasta octubre, pero ya comenzaron los preparativos con la calidad de la semilla como interrogante.
Para el período junio-agosto, el promedio de los últimos 30 años oscila entre 50 y 150 mm. Este año los mayores acumulados se concentraron en el noreste bonaerense. Ramallo registró el máximo, con 160 mm. Pero la contracara estuvo en el noroeste regional: Noetinger y Pozo del Molle apenas acumularon 12 mm. Este marcado gradiente de lluvias ya se refleja en las reservas de los suelos.
Actualmente, el 70% de la región núcleo se encuentra entre condiciones de escasez hídrica y sequía, mientras que las reservas regulares se concentran en el noreste bonaerense. Así, la primavera comienza con una disponibilidad de agua limitada y con buena parte del oeste de la región necesitando lluvias inminentes para recomponer las reservas.
El fin de semana dejó algunos milímetros, aunque concentrados en el sudeste, la zona que hasta ahora aparece menos comprometida por la falta de agua. Hacia el sur provincial, a la falta de agua se suma el efecto de las heladas.
El trigo
La situación comienza a ser más sensible porque el trigo está entrando en el período crítico de definición del rendimiento. Actualmente, cerca del 20% del área ya presenta la hoja bandera expandida y otro 1% se encuentra en espiga embuchada. “Cualquier estrés en esta etapa puede tener un impacto creciente sobre el número y peso de los granos; todavía hay margen para sostener el potencial, pero las lluvias que puedan llegar durante las próximos días serán cada vez más importantes”, señalaron Marina Barletta, Florencia Poeta y Cristián Russo en el informe que elaboraron para la Bolsa de Comercio de Rosario, reproducido por el diario La Capital de Rosario..
Por otra parte, si bien en la última semana la siembra de maíz avanzó 15 puntos en la región, alcanzando el 55% del área intencionada, la falta de humedad superficial frena las labores en el oeste. El año pasado, para esta misma fecha el progreso en la región era del 60%. En Corral de Bustos y alrededores, todavía resta sembrar cerca del 60% del área, pero hay poco movimiento de sembradoras por la escasa humedad en la cama de siembra. Si bien existe margen para esperar lluvias hasta alrededor del 20 de octubre, se busca no demorar demasiado la implantación para evitar que el período crítico caiga hacia fines de diciembre o comienzos de enero.
En Carlos Pellegrini, quedan algunos lotes por sembrar, pero la humedad del perfil es muy baja. Una lluvia de 10 a 15 mm permitiría completar la siembra. Hacia el este, en cambio, las mejores condiciones hídricas permiten continuar con al labores. En Bigand la siembra está prácticamente finalizada y en San Gregorio, las precipitaciones del fin de semana pasado aseguraron humedad suficiente para continuar con la implantación.
La soja, con interrogantes
Todavía falta casi un mes para que comience la siembra de soja de primera, prevista hacia el 15-20 de octubre, pero ya arrancaron los análisis de semilla para conocer su poder germinativo. En los primeros resultados están apareciendo algunos problemas: en Bigand, los primeros análisis arrojan resultados muy variables: se encontraron muestras de mala calidad junto con otras de valores excelentes. Los poderes germinativos, en semillas tratadas con fungicidas curasemillas, se ubican entre 80% y 94%.
En Corral de Bustos los poderes germinativos están cercanos al 85%, cuando en años favorables suelen superar el 95%. En contraste, Carlos Pellegrini y María Susana reportan hasta el momento buenos resultados de poder germinativo, sin señales de problemas en la calidad de la semilla.
País
Inglaterra se prepara para defender militarmente las Malvinas

El secretario de Defensa del Reino Unido, Wes Streeting, afirmó que su país está preparado para defender militarmente las Islas Malvinas en caso de un ataque y sostuvo que la Argentina no cuenta con la capacidad necesaria para tomar el archipiélago.
En una entrevista con el diario británico The Sun, Streeting fue consultado específicamente sobre la posibilidad de que el Reino Unido tuviera que enviar tropas para defender las Malvinas ante un eventual ataque argentino. El funcionario respondió de manera afirmativa.Noticias Relacionadas
“Esto no es 1982. Los argentinos no tienen la capacidad de tomar las Islas Malvinas. Nosotros tenemos la capacidad de defender las Islas Malvinas”, dijo.
Consultado directamente sobre si el Reino Unido podría proteger militarmente las islas en caso de que la Argentina enviara buques de guerra, Streeting respondió: “Sí”.
El funcionario también cuestionó al presidente Javier Milei por sus reclamos de soberanía sobre el archipiélago y acusó al mandatario de repetir una “misma propaganda falsa”.
“Lo que hemos visto del presidente de la Argentina es lo mismo que escuchamos de los argentinos año tras año: quejarse por las Malvinas, decir que son suyas”, afirmó.
Streeting sostuvo además que la disputa quedó resuelta tras la guerra de 1982 y defendió la posición británica sobre los habitantes de las islas.
“Esta cuestión se resolvió en 1982 y sigue siendo la voluntad de los habitantes de las Malvinas, la abrumadora mayoría de los cuales, como saben, elige ser británica”, afirmó. Y agregó: “Nosotros apoyamos a las Malvinas”.
La Argentina, en cambio, sostiene que las Islas Malvinas, Georgias del Sur y Sandwich del Sur y los espacios marítimos circundantes forman parte de su territorio y reclama al Reino Unido la reanudación de las negociaciones para resolver la disputa de soberanía.
Buenos Aires también considera que la guerra de 1982 no modificó la naturaleza de la disputa y mantiene su reclamo por la soberanía de las islas. En las últimas semanas, además, ambos países volvieron a cruzarse por las actividades vinculadas con la explotación de recursos naturales en las aguas circundantes.
Por otra parte, Streeting se refirió al escenario internacional y advirtió que el Reino Unido enfrenta un riesgo de guerra mayor que en cualquier otro momento de su vida.
“Sin ninguna duda, la mayor amenaza que enfrenta el Reino Unido es Rusia y el presidente Putin”, afirmó.
Según el funcionario, el Reino Unido debe reforzar sus Fuerzas Armadas para mantener su capacidad de disuasión frente a potenciales adversarios.
Streeting, de 43 años, sostuvo que actualmente tiene los recursos necesarios para garantizar la seguridad del país, pero advirtió que esa situación podría cambiar si no se incrementa la inversión en Defensa durante los próximos años.
“Mientras hoy puedo decir con confianza que tenemos lo que necesitamos para mantener este país seguro, si nos quedáramos quietos no podría decir lo mismo dentro de cinco años”, afirmó.
El funcionario también defendió el aumento del presupuesto militar anunciado por el Gobierno británico y consideró que una mayor capacidad de las Fuerzas Armadas funciona como mecanismo de disuasión. “Una mayor fortaleza genera disuasión, y la disuasión hace mucho menos probable que terminemos en un lugar al que no queremos llegar, que es una guerra con Rusia o con cualquier otra persona”, sostuvo.
Streeting también vinculó esa necesidad de fortalecer las capacidades militares con la posición del Reino Unido frente a sus adversarios.“Nuestros enemigos están esperando que mostremos signos de debilidad”, afirmó durante la entrevista.
Streeting asumió recientemente como secretario de Defensa después de haber ocupado el cargo de secretario de Salud. Su llegada a la cartera de Defensa se produjo en medio del debate dentro del Gobierno británico sobre el aumento del gasto militar y las prioridades presupuestarias. (TN)
País
Presentan el logo oficial de la histórica visita de León XIV
La Iglesia católica dio a conocer la identidad visual que acompañará la visita del papa León XIV a la Argentina, programada del 8 al 11 de noviembre. La presentación incluyó el logotipo y el lema que se verán en actos masivos y materiales institucionales, y abre la cuenta regresiva para un acontecimiento con fuerte carga simbólica.
El diseño, presentado por la comisión organizadora, muestra una corola compuesta por pequeñas figuras humanas de distintas formas, tamaños y tonos que evocan la diversidad del pueblo. En el centro, el vacío configura de modo sutil una cruz, señal del lugar de Cristo en el mensaje pastoral y del protagonismo del anuncio evangélico.
La disposición gráfica sugiere un camino compartido y una corresponsabilidad en la misión, pasando del encuentro personal a la tarea de anunciar. El diseño pretende transmitir apertura y armonía en un contexto social donde la llamada a la cultura del encuentro demanda respuestas comunitarias de distintos sectores.
Durante sus tres días en el país, la visita del papa incluirá actos en Buenos Aires, Córdoba y Luján. Será el primer Santo Padre en pisar suelo argentino en casi cuatro décadas, desde la llegada de san Juan Pablo II en 1987, según informó la organización oficial.
La agenda combinará encuentros institucionales con autoridades nacionales, reuniones con representantes de la sociedad civil y celebraciones litúrgicas multitudinarias. Los organizadores buscan un equilibrio entre actos protocolarios y momentos de encuentro pastoral que permitan la participación amplia de los fieles.
El itinerario por Buenos Aires, Córdoba y Luján junto con los objetivos pastorales del encuentro comunitario.La comisión organizadora explicó el sentido teológico del emblema y difundió el lema oficial: “Bienvenidos todos. Vayan y anuncien”. Explicaron que la imagen apunta a animar la misión compartida y a reforzar valores de fraternidad, hospitalidad y compromiso eclesial en un momento clave para el diálogo social.