País
Scioli afirmó que su vicepresidente será ‘del interior’

18 de junio de 2023
«El embajador argentino en Brasil y precandidato presidencial por Unión por la Patria (UxP), Daniel Scioli, reafirmó hoy que está «para competir» en la interna del oficialismo en las PASO y adelantó que la persona que lo acompañará en la fórmula como vicepresidente será «del interior».
«Estoy para competir y no para pelear, la única pelea que respeto es la de la gente para seguir adelante. Llevo la competencia en la sangre, es sano competir», esgrimió Scioli al ser consultado por la presentación de su precandidatura oficial el próximo 24 de junio, el día de cierre de listas.
El embajador argentino en Brasil resaltó que en «cada responsabilidad» que tuvo no puso «excusas» y señaló que «la gente tiene derecho a quejarse» y «los funcionarios no».
«No van a escucharme quejarme, lo mío es a favor de todos, no en contra de nadie», añadió.
Consultado sobre la creación de la corriente interna Unidos Triunfaremos dentro de UxP, explicó: «Dentro de las precandidaturas hay que definir un color, un número y un lema. En nuestro caso es Unidos Triunfaremos: siempre poner el hombro, nunca generar conflictos».
Sobre el diálogo que mantiene con funcionarios de la oposición, el exgobernador bonaerense remarcó que tiene «la cabeza abierta para tomar ideas, vengan de quién vengan».
«No significa compartir todas las ideas. No tengo ningún prurito de conversar con todos los sectores, eso va a traer un valor fundamental al país: tranquilidad, previsibilidad, confianza, sensatez», manifestó.
Consultado sobre la persona que elegirá para que lo acompañe en la función de la vicepresidencia, adelantó que está «casi definido» y señaló que lo elegirá en base a «su experiencia, por su compromiso militante, y que sea del interior».
País
El Índice de Confianza del Consumidor cayó 1,27% en noviembre

El Índice de Confianza del Consumidor (ICC) cayó 1,27% en noviembre respecto al mes anterior y está casi 11% por debajo del que tuvo en el mismo mes de 2025.
Los datos surgen del informe que elabora mes a mes el Centro de Investigación en Finanzas (CIF) de la Universidad Torcuato Di Tella.
La confianza de los consumidores volvió a terreno negativo luego de dos meses al alza, sumándose a las oscilaciones que muestran la mayoría de los indicadores de la Argentina
También hubo disparidad en los distintos rubros que mide la encuesta.
Así la "situación Macroeconómica registró un aumento de 3% en noviembre, mientras que los restantes componentes mostraron disminuciones: Bienes Durables e Inmuebles cayó 2,08% y Situación Personal 5,38%".
Asimismo, en la división por horizontes temporales, el texto remarcó que "las Expectativas Futuras cayeron 0,08%, mientras que las Condiciones Presentes disminuyeron 2,90%".
En cuanto a los niveles socioeconómicos, la publicación expuso que "los hogares de ingresos bajos mostraron un aumento de 2,42%, mientras que los hogares de ingresos altos registraron una disminución de 2,98%".
En el desglose territorial, el trabajo reveló que el ICC aumentó en la Ciudad Autónoma de Buenos Aires (CABA) y el Interior, mientras que disminuyó en el Gran Buenos Aires (GBA).
Al respecto, el reporte precisó que "el mayor aumento se observó en CABA (+9,40%), seguido por el Interior (+3,31%), mientras que el GBA registró una caída de 7,55%".
Además, se consignó que "el Interior continúa exhibiendo el índice más elevado (47,52 puntos), en tanto que el GBA presenta el valor más bajo entre las tres regiones (36,51 puntos)".
Respecto de la evolución histórica, el informe detalló que "el pico del ICC en el actual gobierno se registró en enero de 2025, con un valor de 47,38 puntos; desde entonces, el índice acumula una caída de 13,49%".
En tanto, se recordó que "desde el piso alcanzado en enero de 2024 —tras las primeras medidas del presidente Milei—, cuando el índice había caído a 35,60 puntos, el ICC acumula una suba de 15,14%". NA
País
El crédito a las familias alcanzó un récord de $104,6 billones
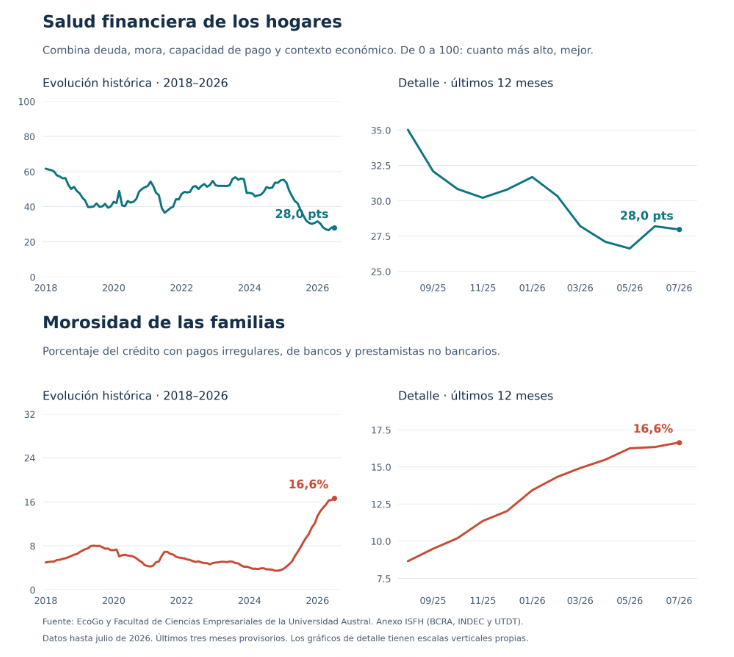
El financiamiento a las personas físicas creció 0,8% real en septiembre y superó por primera vez el máximo de diciembre de 2025. En paralelo, la mora por monto descendió al 18,2% y la mora operativa cayó al 9,8%, aunque ambas continúan por encima de los niveles de un año atrás. El 26,9% de los deudores registra al menos un saldo irregular. Los datos surgen del informe elaborado por EcoGo y la Facultad de Ciencias Empresariales de la Universidad Austral.
El crédito a las familias argentinas alcanzó en septiembre un nuevo máximo histórico de $104,6 billones, luego de crecer 0,8% en términos reales respecto de agosto y 3,1% en la comparación interanual. El volumen de financiamiento superó así en un 0,2% el pico anterior, registrado en diciembre de 2025. Al mismo tiempo, los indicadores de morosidad mostraron una mejora mensual, aunque el deterioro acumulado durante el último año continúa siendo significativo.
Los datos corresponden al informe Crédito a las familias: radiografía provincial, elaborado por EcoGo y la Facultad de Ciencias Empresariales de la Universidad Austral, sobre la base de información del Banco Central de la República Argentina (BCRA), el INDEC y la CEPAL.
El crédito alcanza un nuevo máximo, con crecimiento en 18 provincias
El financiamiento real a las personas físicas llegó a $104,6 billones en septiembre, con una expansión mensual del 0,8%. En los últimos doce meses, el crédito creció en 18 de las 24 jurisdicciones del país.
Entre las mayores subas interanuales se destacan la Ciudad de Buenos Aires, con un crecimiento del 7,5%; Neuquén, con el 7,1%; y La Pampa, con el 7%. En contraste, las mayores caídas se registraron en Misiones (-2,8%), Tierra del Fuego (-2,6%) y La Rioja (-2,1%).
En la comparación mensual, CABA encabezó el crecimiento, con una suba real del 1,9%, mientras que Jujuy fue la única jurisdicción con una variación negativa significativa, del 0,3%.
La morosidad bajó, pero sigue 8,6 puntos por encima de un año atrás
En septiembre, la mora por monto se ubicó en 18,2% del crédito informado, lo que representa una reducción de 0,2 puntos porcentuales respecto de agosto. Sin embargo, el indicador permanece 8,6 puntos porcentuales por encima del nivel registrado en septiembre de 2025.
La mejora también se observa en la mora operativa, que excluye los créditos clasificados en situación 5 —considerados irrecuperables— y permite observar la irregularidad sin incorporar las diferencias de criterios que utilizan las entidades para asignar esa categoría. Este indicador descendió al 9,8% de la cartera, con una caída de 0,8 puntos porcentuales en el mes, aunque todavía registra un aumento interanual de 2,3 puntos.
Por su parte, el 26,9% de los deudores tiene al menos un saldo irregular, una proporción que se mantuvo prácticamente sin cambios respecto de agosto, pero que aumentó 7,2 puntos porcentuales en el último año.
La Rioja, San Luis y Santa Cruz encabezan la morosidad provincial
La situación crediticia presenta diferencias importantes entre las jurisdicciones. La Rioja registra el mayor nivel de mora por monto, con el 26%, seguida por San Luis (24,4%) y Santa Cruz (24,3%). En el extremo opuesto se encuentran La Pampa (9,4%), CABA (12,3%) y Entre Ríos (14,5%).
En cuanto al peso del crédito sobre la actividad económica provincial, Tucumán presenta el mayor nivel de endeudamiento relativo, con un 14,1% de su Producto Bruto Geográfico (PBG). Le siguen Río Negro (12,1%), Misiones (11,9%) y Mendoza (11,3%). El promedio nacional se ubica en 9,3%.
El informe también permite observar la cantidad de deudores por cada mil habitantes. Tierra del Fuego presenta la mayor proporción, con 581 personas cada mil habitantes, seguida por Santa Cruz (568) y Neuquén (545).
La mora de los proveedores no financieros duplica la del sistema bancario
La diferencia entre los tipos de otorgantes de crédito continúa siendo significativa. Los proveedores no financieros de crédito (PNFC) concentran el 14,7% del financiamiento informado, equivalente a $15,4 billones, pero registran una mora por monto del 31,8%, frente al 15,9% del sistema financiero tradicional.
De esta manera, la irregularidad de los créditos otorgados por entidades no bancarias duplica la registrada en bancos y otras entidades financieras. La brecha también se observa al analizar la mora operativa: alcanza el 15% en los PNFC y el 8,9% en el sistema financiero.
El informe Crédito a las familias: radiografía provincial es elaborado por EcoGo y la Facultad de Ciencias Empresariales de la Universidad Austral a partir de información de la Central de Deudores del BCRA, el INDEC y la CEPAL.
País
Avanza reforma electoral

El Gobierno nacional consiguió este miércoles un avance clave en su intento de modificar las reglas electorales de cara a las presidenciales de 2027.
Tras una serie de negociaciones con sectores de la oposición, La Libertad Avanza obtuvo dictamen en la Comisión de Asuntos Constitucionales del Senado para avanzar con la suspensión de las elecciones Primarias, Abiertas, Simultáneas y Obligatorias (PASO).
El proyecto se debatirá el jueves 26 de noviembre en la cámara Alta, donde necesitará 37 votos para avanzar.
ADELANTO