País
Ventas minoristas pyme bajaron 0,9% anual en febrero
5 de marzo de 2023
Las ventas minoristas pymes cayeron 0,9% en febrero frente al mismo mes del año pasado, medidas a precios constantes, y acumulan un descenso de 0,6% en los primeros dos meses del año. También en la comparación mensual los comercios vendieron en febrero un 0,6% menos que en enero.
Las ventas del mes se concentraron mayoritariamente en bienes y servicios vinculados al sector turismo.
Además, en febrero se registró un fuerte aumento en los precios de los Alimentos con su máximo exponente en la dinámica de la carne vacuna, con subas mensuales que promediaron el 25%, que redujeron la capacidad de compra para otros productos.
Así surge del Índice de Ventas Minoristas Pymes de la Confederación Argentina de la Mediana Empresa (CAME), elaborado en base a su relevamiento mensual entre 1.135 comercios minoristas de todo el país, realizado entre el 31 de enero y 3 de febrero.

Fuente: Elaboración propia en base a encuesta de CAME.
Análisis sectorial
En la comparación anual, de los siete rubros relevados en febrero, crecieron Farmacia (+7,9%), Alimentos y Bebidas (+2,6%) y Perfumerías (+1,7%).
En cambio, se retrajeron Textil e Indumentaria (-11%), Bazar, decoración, textiles del hogar y muebles (-3,4%), Ferretería, materiales eléctricos y materiales de la construcción (-1,1%) y calzados y marroquinería (-0,8%).


Fuente: Elaboración propia en base a datos de CAME.
Alimentos y bebidas

Las ventas en febrero crecieron 2,6% anual, pero declinaron un 1% mensual, a precios reales. En los primeros dos meses del año acumulan un aumento de 3,1%. Los más complicados fueron quienes vendieron productos frescos, especialmente cárnicos y sus derivados, y frutas, que tuvieron subas de precios fuertes en el mes y los negocios no pudieron trasladar al público completamente para no frenar las ventas.
“Se vendió mucho, pero se requirieron más horas de trabajo para obtener una rentabilidad igual a enero. Esto es consecuencia del aumento de los precios y no poder trasladarlo en forma proporcional al precio de venta”, dijeron desde una panadería de la ciudad de Mar del Plata, en Provincia de Buenos Aires.
“La inflación golpea a los comercios, todo el tiempo están aumentando los precios, se vende bien, pero se gana mal”, comentaron desde un almacén de San Miguel de Tucumán.
Bazar, decoración, textiles para el hogar y muebles

Las ventas cayeron 3,4% anual y 3,1% mensual, a precios constantes. En los primeros dos meses del año suman una retracción de 1,9%. Fue un mes con algunas disparidades en los resultados. Las mueblerías en “ciudades universitarias” como Rosario, Córdoba, La Plata, Mendoza, Paraná o Ciudad de Buenos Aires, reportaron buenos niveles de ventas muy orientadas al amoblamiento de departamentos de jóvenes estudiantes. El resto, en general, no tuvo un buen mes y se manifestó afectado por el feriado de Carnaval y la inflación.
“Los feriados de febrero afectaron la venta, la gente decidió priorizar otras compras al parecer y se notó porque vendimos poco”, manifestaron desde una mueblería de la ciudad de San Benito, en Entre Ríos.
“Los estudiantes comenzaran a amoblar los departamentos, y a nosotros nos favoreció, nos aumentaron las ventas debido a eso”, confiaron desde una casa de decoración de la ciudad de Córdoba.
Calzado y marroquinería
Las ventas del mes disminuyeron 0,8% anual pero se incrementaron 1,8% mensual, a precios reales. En el primer bimestre 2023 acumulan una caída de 1,6%. El sector tuvo un mes dinámico por el inicio del ciclo lectivo, y se espera que en marzo incidan el comienzo de las actividades deportivas y de las reuniones formales y laborales que generar un mejor clima de demanda. Pero aun así los comercios señalan que no será fácil remontar si no mejora el poder adquisitivo de la gente.
“En los últimos quince días hubo mucho movimiento por el regreso a clases y se trabajó similar a febrero del año pasado”, contaron desde una tienda de deportes de San Salvador de Jujuy.
“Se vendieron muchos menos pares que años anteriores para este inicio de clases, esperamos repuntar en marzo”, expresaron desde una casa de calzado escolar de la Ciudad de Buenos Aires.
Farmacia

Las ventas en febrero aumentaron 7,9% anual, pero retrocedieron 2,5% mensual, a precios constantes. En los primeros dos meses del año llevan un alza de 9,3%. Se reportaron más faltantes de medicamentos que en enero y una mayor preferencia hacia los genéricos para compensar las subas de precios. Algunos encuestados comentaron que febrero y enero fueron similares y la diferencia en la variación negativa mensual estuvo en el cierre de algunos días por vacaciones del segundo mes del año y al calor, que sacó más gente de las calles de lo habitual.
“Se están vendiendo los medicamentos genéricos con precios más económicos y con tarjetas de crédito”, contó el dueño de una farmacia de San Martín, en el Gran Buenos Aires.
“La venta de medicamentos funciona bien, los altibajos son más por la falta de remedios porque las droguerías no entregan, o porque nos suben los precios constantemente”, se lamentó la propietaria de una farmacia en la ciudad de Comodoro Rivadavia en la provincia de Chubut.
Ferretería, materiales eléctricos y materiales de la construcción

Las ventas disminuyeron 1,1% anual (a precios constantes) y 1,5% en la comparación mensual. Entre enero y febrero acumulan un declive de 0,3%. En el sector destacan que la demanda está baja porque los precios quedaron altos. La gente compra lo necesario, demora arreglos y recambios. En febrero hubo menos faltantes que en enero, en parte porque los negocios están decidiendo invertir en stock para evitar faltantes temporales.
“Con respecto al año pasado se vendió mucho menos, la gente quiere comprar, consulta, pero los precios tiran atrás las ventas”, dijo un empresario de la ciudad de Paraná, en Entre Ríos.
“Los feriados y las compras por el comienzo de clases afectaron mucho las ventas en nuestro rubro, recién en abril pensamos que se va a reactivar”, respondió a la consulta la socia de un negocio de la ciudad de Salta.
Textil e indumentaria

Las ventas cayeron 11% anual, pero crecieron 3,9% mensual, a precios reales. En este bimestre del año llevan una baja de 12,7%. La buena noticia del mes fue que los precios se mantuvieron más estables, con pocos ajustes. La mala, es que la demanda no repunta. Para el consumidor promedio la ropa quedó “cara” en relación a su ingreso.
“La escasez de productos importados de accesorios, indumentaria y calzado deportivo ha llevado a la caída más drástica en la actividad de la que tenga recuerdo. No existe oferta nacional para suplir estos productos y los proveedores priorizan a un par de grandes cadenas en detrimento de los comercios más chicos, entonces lo poco que ingresa al país se comercializa en esas cadenas”, reflexionó el dueño de un local de productos deportivos de San Rafael, en Mendoza.
“Febrero estuvo flojo, pero en los últimos días del mes repuntó por el inicio de las clases”, comentó la dueña de un local de ropa para niños en la ciudad de Santiago del Estero.
Perfumería

Las ventas mejoraron 1,7% anual en febrero, pero se redujeron 3,4% en la comparación mensual. En los primeros dos meses del año crecieron 3,5% frente a los mismos meses del 2022. Los comercios consultados contaron que la venta de perfumes, que suele ser uno de los productos fuertes, fue muy baja, en parte porque hay pocas variedades y falta el importado. Pero se compensó con otros artículos.
“Se venden muy bien productos económicos y necesarios, como jabones, shampoo, desodorantes, maquillajes, delineadores; lo demás, poco, por ejemplo, los perfumes en febrero casi no salieron”, dijeron desde una perfumería de la ciudad de La Rioja.
“En febrero lanzamos ofertas y campañas por redes que nos levantaron las ventas, sabíamos que iba a ser un mes complicado por la semana de Carnaval, las vacaciones, el calor, el fin de semana largo, pero quedamos satisfechos, los turistas ayudaron a salvar el mes”, relataron desde un negocio de la ciudad de Misiones.
País
El turismo internacional movió más de 6 millones de viajeros

El turismo internacional por vía aérea consolidó en 2024 un impacto económico de magnitud estructural para la Argentina, según el informe Impacto Económico Aeroportuario elaborado por FUTURA Consultora de Aviación y Desarrollo Sostenible.
El documento detalla que los aeropuertos concesionados a Aeropuertos Argentina constituyen la base operativa que permite transformar el potencial turístico del país en actividad económica tangible, articulando conectividad, desarrollo regional y generación de divisas. “Cada pasajero que llega o parte en avión genera consumo y demanda de servicios en una amplia cadena de actividades”, señala el informe.
La red aeroportuaria federal enlaza los principales polos turísticos del país —Buenos Aires, Mendoza, Bariloche, Córdoba, Salta, Iguazú, El Calafate, Ushuaia, Mar del Plata y Puerto Madryn— y garantiza su integración al sistema aéreo mundial. Esta infraestructura, según el estudio, cumple una función redistributiva clave en un país extenso y heterogéneo como la Argentina, creando oportunidades económicas en regiones donde las alternativas productivas son más limitadas. “El turismo cumple una función redistributiva y de cohesión socioterritorial”, afirma el documento.
En 2024, Buenos Aires (Aeroparque y Ezeiza), Córdoba y Mendoza concentraron el 97% del tráfico internacional, canalizando 6,1 millones de turistas entre receptivos y emisivos. De ese total, 2,76 millones fueron visitantes extranjeros y 3,35 millones residentes argentinos que viajaron al exterior. La composición del flujo evidencia una mayor participación del turismo emisivo (55%) frente al receptivo (45%), mostrando el predominio de los viajes al exterior en el total del tráfico internacional. “La composición del flujo evidencia una mayor participación del turismo emisivo”, indica el informe.
El turismo receptivo mostró un crecimiento del 3% interanual, consolidándose como generador de beneficios directos sobre el consumo interno y las economías regionales. En 2024, los turistas extranjeros gastaron en promedio USD 1.022, lo que determinó un impacto económico total de USD 2.821 millones. La estructura del gasto confirma que la mayor parte del consumo se concentra en gastronomía (29%) y alojamiento (26%), seguidos por compras (14%), paquetes turísticos (11%) y transporte (10%). “Los rubros de gastronomía y alojamiento explicaron más de la mitad del gasto total”, detalla el estudio.
El turismo emisivo, por su parte, registró un aumento del 16% respecto de 2023, impulsado por la apreciación del tipo de cambio real y la reducción de impuestos sobre consumos en el exterior. Los 3,35 millones de argentinos que viajaron fuera del país gastaron en promedio USD 1.445, generando un impacto económico estimado en USD 4.842 millones. Este nivel de erogación posiciona al turismo emisivo como el componente de mayor peso dentro del flujo internacional de pasajeros y determina un saldo negativo en la balanza turística aérea de USD -2.021 millones. “El gasto promedio por turista emisivo fue de USD 1.445”, señala el documento.
La distribución del impacto turístico por aeropuerto confirma la centralidad del Área Metropolitana de Buenos Aires, que explica el 88% del tráfico internacional y concentra el 90% del impacto económico asociado a los viajes receptivos y emisivos. En 2024, Buenos Aires recibió 2,52 millones de turistas extranjeros, generando USD 2.591 millones, y canalizó 3 millones de viajeros emisivos, con un gasto total de USD 4.329 millones. “Buenos Aires explica el 88% del total”, indica el informe.
Córdoba movilizó 61,8 mil turistas receptivos, con un impacto de USD 48 millones, y 234,6 mil emisivos, que representaron USD 341 millones. La composición evidencia una mayor ponderación del turismo emisivo, posicionando a la provincia como un importante centro de salida de viajeros internacionales. Mendoza, en cambio, mostró una balanza turística equilibrada: recibió 173,9 mil turistas extranjeros (USD 181 millones) y registró 115,1 mil viajeros emisivos (USD 172 millones), siendo la única terminal con saldo positivo en 2024. “Mendoza se posiciona como la única terminal con saldo positivo”, destaca el documento.
En conjunto, el gasto total facilitado por vía aérea ascendió a USD 7.663 millones, distribuidos entre turismo receptivo (USD 2.821 millones) y turismo emisivo (USD 4.842 millones). El informe concluye que el turismo internacional por vía aérea actúa como un motor transversal del desarrollo económico, potenciando el empleo, la actividad comercial y la integración territorial. “El turismo aéreo receptivo actúa como un elemento impulsor de las economías regionales”, afirma el estudio.
“Los aeropuertos son infraestructuras estratégicas que sostienen la movilidad de personas y bienes, la conectividad territorial y el desarrollo económico. A su alrededor se articula un amplio ecosistema de actividades —operaciones aéreas, servicios comerciales, turismo y negocios— que impulsa la generación de empleo y valor agregado, extendiendo su contribución mucho más allá del ámbito del transporte”, indicó, Grisel Azcuy, autora del informe. (NA)
País
Más de 57.000 empresas ya están en mora de pagos, según un informe

El número de empresas en estado de mora subió 18,7% entre enero y julio de 2026. El indicador SERF elaborado por Fidelitas cayó 6,9 puntos en agosto, hasta los 38,3, y hoy se encuentra en zona de “Riesgo Elevado”. La actividad industrial, el crédito y la morosidad configuran un escenario cada vez más exigente para las empresas y sus cadenas de valor.
El Sistema de Evaluación de Riesgo Financiero (Índice SERF) de Fidelitas se ubicó en agosto en 38,3 puntos, lo que representa una caída de 6,9 puntos respecto de los 45,2 registrados en julio.
“El indicador muestra que la estabilización de algunas variables macroeconómicas todavía no logra traducirse en una mejora generalizada de las condiciones en las que operan las empresas. La principal fragilidad continúa concentrada en el frente crediticio. El Índice de Riesgo Crediticio descendió hasta 17,8 puntos, reflejando dificultades de pago que restringen la capacidad del financiamiento para impulsar ventas e inversión. El nivel de endeudamiento vía crédito continúa siendo bajo, mientras que la mora permanece elevada, particularmente entre las empresas”, explica Félix El Idd, CEO de Fidelitas.
“La estabilización de precios todavía no se traduce en una mejora de la capacidad de pago ni en una recuperación expansiva de la economía. Para las empresas, el contexto obliga a priorizar cobranzas, liquidez y una selección cada vez más cuidadosa del riesgo comercial”, señala el informe publicado en septiembre.
Uno de los principales factores detrás del deterioro del escenario es el comportamiento de la actividad manufacturera.
La producción industrial cayó 4,9% interanual en julio y acumuló una contracción de 2,6% entre enero y julio de 2026.
Más significativo aún fue el retroceso de 5,0% respecto de junio, una vez descontados los factores estacionales.
La caída presenta un alcance amplio: 12 de las 16 divisiones manufactureras registraron descensos interanuales.
Los mayores retrocesos se concentraron en bienes durables y de capital, una señal especialmente relevante para evaluar las perspectivas de inversión.
Maquinaria y equipo se contrajo 26,7%, con una caída de 46,6% en maquinaria agropecuaria, que incluye tractores, cosechadoras y pulverizadoras, y de 20,9% en aparatos de uso doméstico.
Otros equipos, aparatos e instrumentos retrocedieron 31,4%, con una contracción de 49,8% en electrónica de consumo y de 25% en equipos eléctricos.
También disminuyeron con fuerza las prendas de vestir, cuero y calzado, con una baja de 15,9% y una contracción del calzado de 26,5%.
Solo cuatro divisiones mostraron crecimiento: refinación de petróleo, con 8,1%; madera y papel, 7,1%; metálicas básicas, 1,6%; y otro equipo de transporte, 2,6%, impulsado principalmente por las motocicletas.
En este contexto, el Índice de Actividad del SERF se ubicó en 54,2 puntos, evidenciando comportamientos dispares pero sin una recuperación generalizada.
El crecimiento de 2,7% interanual del EMAE de junio contribuyó positivamente al indicador, aunque su tendencia-ciclo permaneció prácticamente estable y los datos preliminares para el mes siguiente no permiten anticipar una mejora significativa.
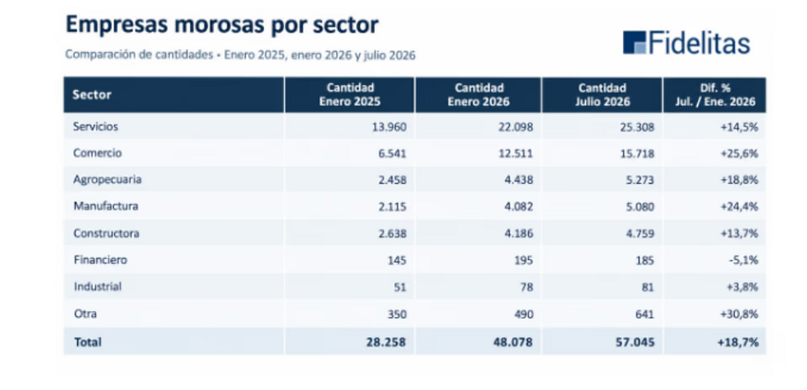
Actualmente se registran 57.045 empresas en situación irregular, casi el 12% de las aproximadamente 480.000 empresas activas, lo que representa un incremento interanual de 56,5%.
Solo entre enero y junio de 2026, el incremento de empresas en mora fue del 18,7%.
En el detalle, parece haber cierta paridad: Servicios y Comercio concentran el 71,9% de la morosidad empresarial total. Los mayores aumentos interanuales se registraron en Comercio, con 78%; Manufactura, 76,3%; y Agropecuario, 65,6%.
A este escenario se suma un nivel persistentemente elevado de cheques rechazados, que se mantiene en torno a 80.000 por mes.
En los primeros ocho meses de 2026 ya se alcanzó un volumen de rechazos equivalente al registrado durante los doce meses de 2025.
La combinación de mora, cheques rechazados y dificultades de acceso al financiamiento impacta directamente sobre la cadena de pagos.
Una empresa que demora sus obligaciones puede trasladar la presión a proveedores que hasta ese momento operaban normalmente, multiplicando el riesgo cuando varias contrapartes pertenecen al mismo sector o dependen de un mismo ciclo de demanda.
“Hoy en día, la elección de un proveedor no solo debe incluir aspectos de calidad en el producto o servicio, equipo de profesionales o tecnología implementada, sino también solidez financiera para no estar incorporando un problema a futuro en la cadena de producción de quien hace la contratación”, explican desde la empresa.
Desde Fidelitas explican que el costo financiero constituye otro de los obstáculos para una recuperación sostenida. En agosto, la diferencia entre las tasas efectivas anuales con capitalización mensual de los préstamos personales (88,86%) y de los depósitos (23,40%) alcanzó aproximadamente 65,46 puntos porcentuales.
Para las empresas, el impacto se concentra especialmente en el capital de trabajo. Cuando una compañía cobra más tarde debe financiar durante más tiempo mercadería, salarios e impuestos. Si los márgenes comerciales no compensan ese costo, un aumento de las ventas puede incluso deteriorar la posición de caja.
El crecimiento de la facturación pierde valor cuando queda inmovilizado en cuentas por cobrar o en sobrestocks.
A esta presión se suma la evolución de los costos empresariales medidos en dólares. Cuando estos aumentan sin una mejora equivalente de productividad, los márgenes se comprimen y la competitividad se deteriora. La sostenibilidad de esta ecuación depende, en consecuencia, de mayores niveles de inversión, eficiencia y generación de divisas.
En este contexto, la baja de la inflación (1,7% en agosto) y el desempeño relativamente favorable del comercio exterior constituyen señales positivas, pero todavía insuficientes para compensar la debilidad del mercado interno y el deterioro del crédito.
“La lectura empresarial del SERF de agosto resulta, así, consistente: la economía muestra señales de estabilización, pero todavía no de recuperación generalizada. Con el indicador en la categoría “Riesgo Elevado”, no es posible anticipar grandes saltos de evolución en el corto plazo, dado que la mayor severidad continúa concentrada en el frente crediticio”, explican desde Fidelitas.
El aumento de la morosidad de personas y empresas, las tasas reales elevadas, el persistente nivel de cheques rechazados y el estancamiento o retroceso de buena parte de los indicadores de actividad conforman un escenario en el que las empresas deberán extremar la administración del riesgo.
A ello se suma una creciente detección, en las bases de datos de Fidelitas, de empresas con deudas previsionales impagas y un mayor número de sanciones de UIF y BCRA, señales que refuerzan la necesidad de profundizar los controles sobre clientes, proveedores y contrapartes comerciales.
“En definitiva, el desafío empresario ya no pasa solamente por vender, sino por vender cobrando, preservar liquidez y administrar cuidadosamente el riesgo de cada operación”, concluyen desde la Fidelitas. (NA)
País
UIA celebró el guiño de Caputo para acercar a la industria nacional al RIGI

La Unión Industrial Argentina (UIA) manifestó su respaldo explícito a las “Rondas de Negocios RIGI” anunciadas por el ministro de Economía, Luis Caputo, un esquema diseñado para vincular a los proveedores del entramado pyme nacional con los megaproyectos adheridos al Régimen de Incentivo para Grandes Inversiones.
La conducción fabril, encabezada por Martín Rappallini, celebró la medida en un contexto en el que el sector manufacturero atraviesa una fase de retracción en sus niveles de actividad y enfrenta crecientes desafíos de competitividad.
La primera jornada de trabajo se llevará a cabo el próximo 29 de octubre en la ciudad de Rosario, provincia de Santa Fe, reuniendo a las compañías inscriptas en el régimen junto a más de 25 grandes firmas invitadas de los sectores de minería, infraestructura e industria.

.
De forma paralela, la entidad fabril destacó los avances logrados por Transportadora de Gas del Norte (TGN) en las obras del Gasoducto Manuel Belgrano, obra estratégica que permitirá abastecer con insumos energéticos de Vaca Muerta a los centros productivos del centro, norte y litoral del país.
Según estimaciones oficiales del Ministerio de Economía, los primeros 22 emprendimientos aprobados bajo el RIGI demandarán desembolsos por USD 7.737 millones entre los años 2026 y 2027, formando parte de un paquete de compromisos que alcanza los USD 47.073 millones con horizonte proyectado al año 2055.
Este flujo de capitales posee el potencial de generar aproximadamente 95.950 puestos de trabajo directos e indirectos en diversas regiones de la Argentina.
Pese al optimismo respecto a la articulación comercial, un relevamiento conjunto de la Cámara Argentina de Empresarios Mineros y la Bolsa de Comercio de Rosario encendió luces de alarma sobre la superposición entre las exigencias de contenido local del régimen nacional y las normativas provinciales de compre local.
Ambas entidades advirtieron que parte de la oferta de proveedores locales podría carecer de la escala operativa o de los estándares técnicos requeridos para abastecer desarrollos mineros que contemplan inversiones por cerca de USD 40.000 millones.
Por su parte, la UIA advirtió que la actividad industrial acumula una caída del 2,6% y que el uso de la capacidad instalada retrocedió al 58,2%.